


 Tin Khu Vực

Dữ liệu 51 nước cho thấy thị trường điện mở hơn thường đi cùng giá điện hộ gia đình cao hơn. Vậy tái cơ cấu Tập đoàn Điện lực Việt Nam (EVN), mở cửa thị trường có giúp giảm giá điện? Kỳ 3 của loạt bài cho thấy giá điện Việt Nam ở mức 0,078 USD/kWh, bằng khoảng 52% trung vị của 134 nước. Từ mặt bằng giá ấy, một câu hỏi đặt ra nếu tổ chức lại ngành điện, mở rộng cạnh tranh giữa các bên bán điện, người tiêu dùng Việt Nam có được mua điện với giá thấp hơn? Kỳ này đối chiếu nhận định ấy với dữ liệu của 51 nước có chỉ số mở cửa thị trường điện, 27 nước EU có số liệu về các cấu phần giá và 131 nước có dữ liệu cơ cấu nguồn phát. Kết quả cho thấy mối quan hệ giữa cạnh tranh và giá điện không đơn giản như kỳ vọng.
51 nước: Thị trường càng mở, giá hộ gia đình càng cao
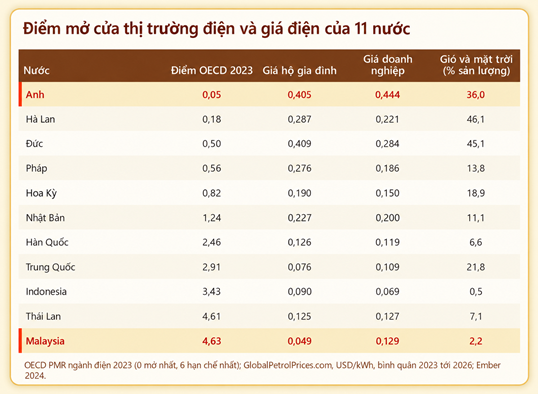
Điểm mở cửa thị trường điện và giá điện của 11 nước.
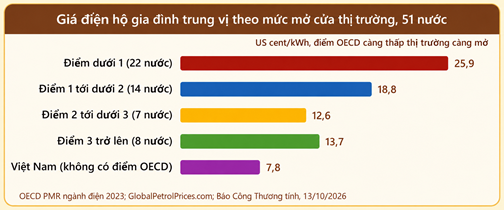
Giá điện hộ gia đình trung vị theo mức mở cửa thị trường, 51 nước.
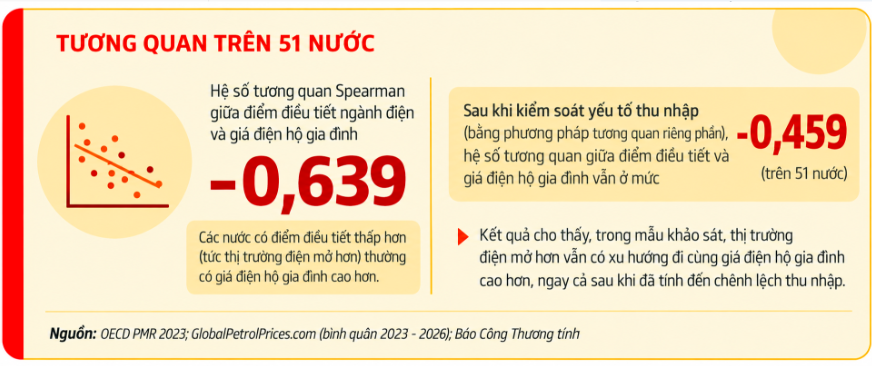
Trong mẫu 51 nước được đối chiếu, thị trường điện mở hơn có xu hướng đi cùng giá điện hộ gia đình cao hơn. Năm 2023, OECD chấm điểm mức độ điều tiết ngành điện của 57 nước theo thang từ 0 đến 6; điểm càng thấp, thị trường càng mở. Nhóm có điểm thấp nhất gồm Anh (0,05), Hà Lan và Australia (cùng 0,18), Bồ Đào Nha (0,27), Tây Ban Nha (0,32). Nhóm có điểm cao nhất gồm Malaysia (4,63), Thái Lan (4,61), Kenya (4,24), Morocco (4,22), Costa Rica (4,18) và Nam Phi (4,01).
Trong số 57 nước này, 51 nước có dữ liệu giá điện tại GlobalPetrolPrices. Ghép hai bộ dữ liệu, Báo Công Thương tính được hệ số tương quan hạng Spearman giữa điểm điều tiết và giá điện hộ gia đình là -0,639. Kết quả cho thấy, trong mẫu khảo sát, các nước có điểm thấp hơn, tức thị trường mở hơn, thường có giá điện hộ gia đình cao hơn.
Ngành điện nỗ lực bảo đảm nguồn cung phục vụ phát triển kinh tế - xã hội.
Một yếu tố cần tính đến là thu nhập: Các nước có thị trường điện mở thường là những nền kinh tế giàu, có mức giá điện cao hơn. Trong mẫu 130 nước, hệ số tương quan giữa GDP bình quân đầu người và giá điện hộ gia đình là 0,507. Tuy nhiên, khi kiểm soát yếu tố thu nhập bằng phương pháp tương quan riêng phần, hệ số giữa điểm điều tiết và giá điện hộ gia đình vẫn ở mức -0,459 trên 51 nước; với giá điện doanh nghiệp là -0,316. Như vậy, trong mẫu khảo sát, thị trường mở hơn vẫn có xu hướng đi cùng giá điện cao hơn sau khi đã tính đến chênh lệch thu nhập.
Khi chia 51 nước thành bốn nhóm theo điểm điều tiết, sự khác biệt hiện rõ hơn. Nhóm 22 nước mở nhất, có điểm dưới 1, ghi nhận giá điện hộ gia đình trung vị 25,9 US cent/kWh. Nhóm 14 nước có điểm từ 1 đến dưới 2 đạt 18,8 US cent/kWh; nhóm 7 nước có điểm từ 2 đến dưới 3 là 12,6 US cent/kWh; nhóm 8 nước hạn chế nhất, có điểm từ 3 trở lên, là 13,7 US cent/kWh. Giá trung vị của nhóm hạn chế nhất thấp hơn gần một nửa so với nhóm mở nhất, dù mức giá không giảm đều qua từng nhóm. Việt Nam không nằm trong bộ chấm điểm của OECD, nhưng mức giá 7,8 US cent/kWh thấp hơn trung vị của cả bốn nhóm.
Những con số này không chứng minh mở cửa thị trường làm giá điện tăng, cũng không đủ để đánh giá tác động của cải cách tại từng nước. Tuy nhiên, chúng không ủng hộ suy luận rằng cứ mở rộng cạnh tranh thì giá điện sẽ tự động giảm. Giá điện còn chịu tác động của thuế, phí, chi phí lưới điện và nhiên liệu đầu vào, trong đó có khí nhập khẩu - những yếu tố sẽ được phân tích ở phần tiếp theo.
Giá điện châu Âu: 28,6% là thuế phí, 28,2% là tiền lưới điện
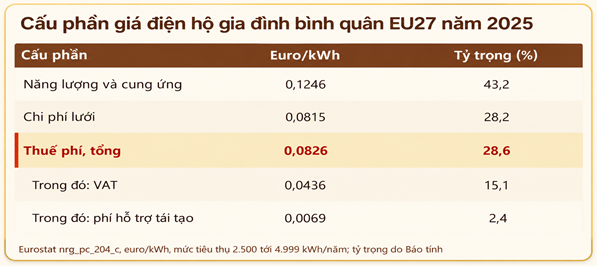
Cấu phần giá điện hộ gia đình bình quân EU27 năm 2025.
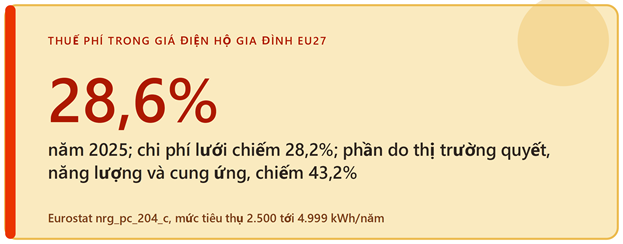
Thuế phí trong giá điện hộ gia đình EU27.
Tại Liên minh châu Âu (EU), nơi thị trường điện đã mở cửa sâu rộng, giá điện người dân thanh toán gồm nhiều khoản ngoài tiền năng lượng và cung ứng. Theo Eurostat, trong nửa cuối năm 2025, giá điện hộ gia đình bình quân EU27 là 0,2896 euro/kWh khi tính đầy đủ thuế, phí và 0,2059 euro/kWh khi chưa tính thuế, phí, áp dụng cho nhóm hộ tiêu thụ từ 2.500 đến 4.999 kWh mỗi năm.
Xét riêng bộ dữ liệu cấu phần giá điện cả năm 2025, năng lượng và cung ứng chiếm 43,2% giá bán cuối cùng; chi phí lưới chiếm 28,2%; thuế, phí chiếm 28,6%. Trong tổng giá bán, VAT chiếm 15,1%, khoản thu hỗ trợ năng lượng tái tạo chiếm 2,4%. Nếu loại thuế, phí khỏi mẫu số, chi phí lưới chiếm khoảng 39,5% giá điện chưa thuế. Cần phân biệt đây là cơ cấu của cả năm, không phải cơ cấu riêng của mức giá nửa cuối năm nêu trên.
Cơ cấu này cho thấy năng lượng và cung ứng - phần gắn trực tiếp hơn với cạnh tranh trong mua bán điện, chiếm chưa tới một nửa giá điện hộ gia đình bình quân EU27. Tuy nhiên, không nên hiểu rằng các nhà bán lẻ được toàn quyền quyết định hoặc cạnh tranh trên đúng 43,2% hóa đơn. Khả năng giảm giá còn phụ thuộc chi phí mua điện, hợp đồng, quản trị rủi ro và cơ chế điều tiết tại từng nước. Chi phí lưới được xác định theo cơ chế điều tiết đối với hạ tầng độc quyền tự nhiên; thuế, phí phụ thuộc chính sách của cơ quan có thẩm quyền. Vì vậy, mở rộng cạnh tranh không tự động làm giảm đồng đều mọi cấu phần của giá điện.
Ngành điện chủ động đáp ứng nhu cầu điện ngày càng tăng.
Ở Việt Nam, theo số liệu của Cục Điện lực, Bộ Công Thương, khâu phát điện chiếm khoảng 82,07% chi phí; truyền tải khoảng 4%; phân phối và bán lẻ khoảng 13,61%; điều độ và điều hành giao dịch thị trường khoảng 0,12%. Đây là cơ cấu chi phí sản xuất, kinh doanh điện chưa bao gồm VAT, trong khi số liệu Eurostat phản ánh cơ cấu giá bán cuối cùng cho hộ gia đình, đã gồm thuế, phí. Phạm vi các khâu cũng khác nhau: “Năng lượng và cung ứng” của EU không tương đương hoàn toàn với riêng khâu phát điện của Việt Nam.
Điểm chung có thể rút ra là cạnh tranh trong phát điện và cung ứng có thể tạo động lực tiết giảm chi phí, nhưng người sử dụng vẫn phải trả cho dịch vụ lưới điện. Muốn đánh giá khả năng giảm giá sau cải cách, cần xem xét từng cấu phần, cơ chế điều tiết và cách phân bổ chi phí đến khách hàng.
Theo Dự thảo đề án tái cơ cấu ngành điện phục vụ phát triển thị trường điện cạnh tranh theo các cấp độ do Bộ Công Thương xây dựng và trình Chính phủ vào tháng 9/2026 đã đặt yêu cầu tách bạch các chi phí cấu thành giá điện, đồng thời xác định trách nhiệm công bố thông tin của đơn vị vận hành thị trường và đơn vị bán lẻ điện.
Theo các phụ lục kèm dự thảo, Công ty TNHH MTV Vận hành hệ thống điện và thị trường điện Quốc gia (NSMO) có trách nhiệm xây dựng, vận hành cổng công bố thông tin thị trường điện. Đơn vị bán lẻ có trách nhiệm công bố thông tin dịch vụ, giá bán điện, điều kiện hợp đồng, quyền và nghĩa vụ của khách hàng. Dự thảo cũng đặt yêu cầu về cơ chế công bố, giám sát giá phân phối điện và bảo vệ quyền tiếp cận thông tin, so sánh giá của người sử dụng điện.
Thiết lập một thị trường điện tốn 75 triệu USD ở Singapore, hơn 1 tỷ USD ở Anh
Xây dựng thị trường điện cạnh tranh đòi hỏi đầu tư hạ tầng kỹ thuật, thể chế và nhân lực, cùng kinh phí vận hành thường xuyên. Trong công trình do Ngân hàng Thế giới công bố năm 2019, Vivien Foster và Anshul Rana dẫn số liệu cho thấy Singapore chi hơn 75 triệu USD để thiết lập thị trường bán buôn điện, cùng 15-20 triệu USD mỗi năm để vận hành. Tại Anh, việc chuyển sang cơ chế giao dịch điện NETA tốn hơn 1 tỷ USD trong 5 năm, với chi phí vận hành gần 50 triệu USD mỗi năm.
Theo tính toán năm 1999 của cơ quan điều tiết năng lượng Anh (Ofgem), khoản đầu tư chuyển đổi này chỉ đáng thực hiện nếu giúp giá điện giảm được 10%. Riêng việc xây dựng các quy tắc và quy trình vận hành thị trường có thể mất hai năm hoặc lâu hơn.
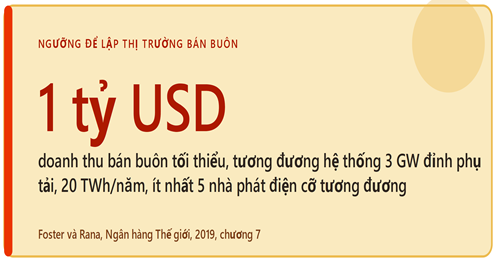
Ngưỡng để lập thị trường bán buôn.
Từ chi phí thiết lập và vận hành thị trường, Foster và Rana đưa ra một số ngưỡng tham chiếu về quy mô: Cần ít nhất 5 công ty phát điện có quy mô tương đương; công suất phụ tải đỉnh khoảng 3 GW, tương ứng mức tiêu thụ khoảng 20 TWh mỗi năm. Giá trị giao dịch tiềm năng cần vượt 1 tỷ USD để việc đầu tư nền tảng giao dịch có cơ sở kinh tế. Tuy nhiên, hệ thống điện Việt Nam đã vượt xa ngưỡng quy mô này, với sản lượng điện năm 2025 đạt 310 TWh theo Ember. Dù sản lượng phát điện và điện tiêu thụ là hai chỉ tiêu khác nhau, khoảng cách đó cho thấy vấn đề của Việt Nam không còn là quy mô có đủ lớn để tổ chức thị trường, mà là thị trường cần được thiết kế thế nào và mang lại lợi ích gì.
Các tài liệu nghiên cứu nhấn mạnh lợi ích về tín hiệu giá, phân bổ rủi ro và thu hút vốn đầu tư, thay vì bảo đảm giá điện luôn thấp hơn. Theo Foster và Rana, thị trường điện có thể chuyển rủi ro lựa chọn công nghệ, vượt chi phí xây dựng và sai sót vận hành từ người tiêu dùng sang nhà cung cấp. Mức độ chuyển giao phụ thuộc vào thiết kế thị trường và cơ chế hợp đồng.
Báo cáo WPS 10986 của Ngân hàng Thế giới năm 2024 cho thấy sàn giao dịch điện vẫn có vai trò phát hiện giá ngay cả khi chỉ chiếm tỷ trọng nhỏ trong tổng lượng điện mua bán. Tại Ấn Độ, khoảng 7% điện được giao dịch qua sàn, trong khi phần lớn còn lại được mua bán theo hợp đồng dài hạn, có thể kéo dài tới 25 năm. Ngoài ra, khả năng huy động vốn tư nhân là một lợi ích đáng chú ý khác. Tỷ trọng tư nhân trong phát điện tại Ấn Độ tăng từ 8% năm 2008 lên khoảng 49% tại thời điểm được báo cáo ghi nhận. Kenya huy động ít nhất 3 tỷ USD vốn tư nhân vào ngành điện giai đoạn 1997-2018. Tại các nước đang phát triển, khu vực tư nhân đóng góp hơn 40% công suất phát điện mới kể từ năm 1990; riêng với năng lượng tái tạo hiện đại, tỷ lệ này khoảng 70-80%. Các con số cho thấy vai trò của vốn tư nhân trong mở rộng nguồn cung, nhưng không có nghĩa chỉ cần mở cửa thị trường là vốn sẽ tự động đổ vào.
Ngành điện đồng hành cùng khát vọng vươn mình của đất nước.
Nhưng chính các tài liệu ấy cũng ghi giá giao ngay ở thị trường các nước đang phát triển dao động từ 20 tới 200 USD/MWh, chưa đủ khuyến khích đầu tư nguồn mới, nên thị trường chỉ trả tiền điện năng phải được bổ sung bằng hợp đồng dài hạn kèm cơ chế công suất hoặc đấu thầu. Hàn Quốc kẹt gần hai thập niên ở bể điện theo chi phí chuyển tiếp. Philippines, nước có thị trường giao ngay từ 2006 và cạnh tranh bán lẻ từ 2013, lại được WPS 10986 xếp vào nhóm giá điện cao của châu Á vì biểu giá không được trợ cấp. Nghiên cứu của Djeneba Doumbia tại IFC năm 2021 trên dữ liệu 230 nước và vùng lãnh thổ từ 1989 tới 2020 cho thấy chuyển từ liên kết dọc sang thị trường tinh vi hơn gắn với tỷ lệ tiếp cận điện cao hơn và thời gian mất điện bình quân thấp hơn; tác giả tự nhấn mạnh đó là tương quan có điều kiện, không phải tác động nhân quả. Không công trình nào trong số này kết luận giá bán lẻ sẽ giảm.
Điện gió, mặt trời và giá điện: Góc nhìn từ 131 nước
Số liệu hiện có chưa đủ để khẳng định chuyển dịch năng lượng sẽ làm giá điện bán lẻ giảm. Khi ghép dữ liệu giá điện của GlobalPetrolPrices với cơ cấu nguồn phát của Ember tại 131 nước, hệ số tương quan hạng Spearman giữa tỷ trọng điện gió, điện mặt trời và giá điện hộ gia đình là 0,524. Sau khi kiểm soát yếu tố thu nhập, hệ số này vẫn ở mức 0,414 trên mẫu của 130 nước.
Chia theo tỷ trọng điện gió và điện mặt trời trong tổng sản lượng, nhóm 53 nước có tỷ trọng dưới 5% ghi nhận giá điện hộ gia đình trung vị 8,8 US cent/kWh; nhóm 33 nước từ 5% đến dưới 15% là 15,0 US cent/kWh; nhóm 28 nước từ 15% đến dưới 30% là 17,9 US cent/kWh; nhóm 17 nước từ 30% trở lên là 26,0 US cent/kWh. Nhóm cuối gồm 13 nước châu Âu cùng Australia, Chile, Uruguay và Cabo Verde.
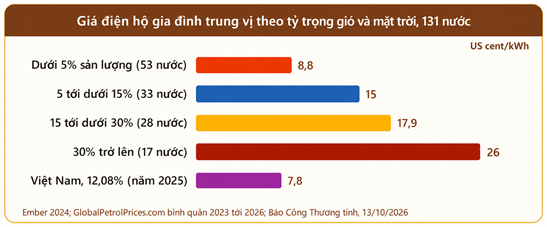
Giá điện hộ gia đình trung vị (giá trị nằm ở vị trí chính giữa của một tập hợp dữ liệu đã được sắp xếp theo thứ tự từ nhỏ đến lớn) theo tỷ trọng gió và mặt trời, 131 nước.
Dữ liệu hiện có chưa cho thấy tỷ trọng điện gió và điện mặt trời cao hơn đi cùng giá điện hộ gia đình thấp hơn. Ghép dữ liệu giá của GlobalPetrolPrices với cơ cấu nguồn phát của Ember tại 131 nước, hệ số tương quan hạng Spearman giữa tỷ trọng hai nguồn điện này và giá điện hộ gia đình là 0,524. Sau khi kiểm soát yếu tố thu nhập, hệ số vẫn ở mức 0,414 trên mẫu 131 nước.
Xét theo nhóm, 53 nước có điện gió và điện mặt trời chiếm dưới 5% sản lượng ghi nhận giá điện hộ gia đình trung vị 8,8 US cent/kWh. Mức giá tương ứng của nhóm 33 nước có tỷ trọng từ 5% đến dưới 15% là 15,0 US cent/kWh; nhóm 28 nước từ 15% đến dưới 30% là 17,9 US cent/kWh; nhóm 17 nước từ 30% trở lên là 26,0 US cent/kWh. Nhóm cuối gồm 13 nước châu Âu cùng Australia, Chile, Uruguay và Cabo Verde.
Trong mẫu khảo sát, tỷ trọng điện gió và điện mặt trời cao hơn có xu hướng đi cùng giá điện hộ gia đình cao hơn. Tuy nhiên, kết quả này không chứng minh hai nguồn điện ấy làm giá tăng, cũng chưa đủ để kết luận về tác động của toàn bộ quá trình chuyển dịch năng lượng.
Một lần nữa, đây là mối tương quan giữa các nước tại một thời kỳ, không chứng minh quan hệ nhân quả. Thu nhập, chính sách thuế và nhiều yếu tố khác có thể đồng thời tác động đến cả mức đầu tư năng lượng tái tạo lẫn giá điện. Tuy nhiên, các nghiên cứu chỉ ra những chi phí cần tính đến khi đưa điện gió, điện mặt trời vào hệ thống.
Theo Foster và Rana, điện gió và điện mặt trời có chi phí biên gần bằng 0, có thể kéo giá điện giao ngay xuống mức 0, thậm chí âm trong một số thời điểm. Điều này đặt ra thách thức đối với cơ chế định giá và khả năng thu hồi vốn của các nguồn điện khác. Đồng thời, hệ thống cần thêm nguồn điện linh hoạt, lưới truyền tải, năng lực dự báo và dịch vụ phụ trợ. Các nhà máy nhiệt điện phải tăng, giảm công suất hoặc khởi động, dừng máy thường xuyên cũng có thể giảm hiệu suất, tăng chi phí bảo dưỡng và ảnh hưởng tuổi thọ thiết bị. Vì vậy, chỉ so sánh chi phí điện quy dẫn (LCOE) là chưa đủ để đánh giá điện gió, điện mặt trời với các nguồn có khả năng chủ động điều chỉnh công suất theo nhu cầu.
Tại Việt Nam, theo phân tích của Cục Điện lực, Bộ Công Thương tiềm năng thủy điện lớn và vừa đã được khai thác phần lớn; việc bổ sung nguồn cung phải dựa thêm vào điện LNG, năng lượng tái tạo kết hợp lưu trữ và thủy điện tích năng. Chi phí đầu tư, vận hành các nguồn mới và hạ tầng đi kèm có thể tạo sức ép lên chi phí cung ứng điện. Theo Ember, năm 2025, điện gió và điện mặt trời chiếm 12,08% sản lượng điện Việt Nam; điện than chiếm 48,14%, thủy điện chiếm 33,02%.
Cần phân biệt hai vấn đề. Thứ nhất, chi phí đầu tư điện gió và điện mặt trời đã giảm mạnh; trong những điều kiện thuận lợi, các nguồn này có thể cạnh tranh với nguồn điện truyền thống ngay cả khi không được trợ giá, như Foster và Rana ghi nhận. Tuy nhiên, chi phí phát điện tại nhà máy chưa phản ánh đầy đủ chi phí tích hợp vào hệ thống, gồm lưới điện, dự phòng, lưu trữ và dịch vụ phụ trợ. Mức chi phí bổ sung phụ thuộc tỷ trọng nguồn tái tạo, cơ cấu nguồn và khả năng vận hành linh hoạt của từng hệ thống.
Thứ hai, chuyển dịch năng lượng cần được xem xét riêng với mở cửa thị trường điện. Foster và Rana nhận định tiến bộ giảm phát thải carbon trong 25 năm tại các nước đang phát triển chủ yếu được thúc đẩy bởi mục tiêu chính sách, thay vì chỉ bởi cải cách thể chế ngành điện. Nghiên cứu của Doumbia ghi nhận việc chuyển sang bán lẻ điện cạnh tranh gắn với mức tăng khoảng 2 điểm phần trăm tỷ trọng năng lượng tái tạo, nhưng kết quả này xuất hiện ở nhóm nước có nền tảng thể chế vững như New Zealand, Na Uy và Anh. Do đó, mở rộng cạnh tranh cần đi cùng chính sách chuyển dịch năng lượng và năng lực điều tiết phù hợp.
Tái cơ cấu ngành điện: Minh bạch chi phí, khơi thông đầu tư
Tái cơ cấu ngành điện hướng tới minh bạch chi phí, nâng cao hiệu quả vận hành, phân bổ rủi ro hợp lý và thu hút đầu tư. Giá điện hợp lý là lợi ích cần hướng đến, nhưng không thể coi việc tổ chức lại ngành điện là lời bảo đảm giá sẽ giảm ngay.
Theo đó, bốn mục tiêu của thị trường điện cạnh tranh gồm: Hình thành nhiều bên bán, nhiều bên mua; nâng cao hiệu quả vận hành thông qua chào giá cạnh tranh và huy động nguồn tối ưu chi phí; tạo tín hiệu giá phản ánh quan hệ cung cầu và chi phí biên của hệ thống; phân bổ hợp lý hơn rủi ro giữa đơn vị phát điện, đơn vị mua điện và khách hàng. Những mục tiêu này có thể tạo điều kiện tiết giảm chi phí, nhưng kết quả còn phụ thuộc thiết kế thị trường và năng lực thực thi.
Nghị quyết số 70-NQ/TW ngày 20/8/2025 của Bộ Chính trị xác định nhiệm vụ: “Đẩy mạnh cơ cấu lại ngành điện, tăng cường tính cạnh tranh, minh bạch và bền vững”. Từ định hướng này, hiệu quả tái cơ cấu cần được xem xét trên nhiều phương diện, gồm tính cạnh tranh, mức độ minh bạch, khả năng bảo đảm cung ứng và phát triển bền vững, thay vì chỉ dựa vào biến động giá điện trong ngắn hạn.
Nguồn điện ổn định tạo nền tảng cho sản xuất, kinh doanh phát triển.
Kinh nghiệm quốc tế cũng cho thấy thay đổi cơ cấu tổ chức chưa đủ để bảo đảm hiệu quả. Foster và Rana lưu ý rằng bản thân việc phân tách ngành điện không tự động cải thiện hiệu quả toàn hệ thống; lợi ích trực tiếp là làm rõ chi phí và trách nhiệm quản lý. Nghiên cứu của Huenteler và cộng sự năm 2020 trên mẫu 17 địa bàn không tìm thấy bằng chứng cho thấy nơi có cơ quan điều tiết độc lập, tự chủ đạt mức thu hồi chi phí tốt hơn các nơi khác. Trong mẫu nghiên cứu, GDP bình quân đầu người có khả năng giải thích mức thu hồi chi phí tốt hơn nhiều chỉ số cải cách ngành điện.
Báo cáo WPS 10986 của Ngân hàng Thế giới ghi nhận, trong cơ sở dữ liệu theo dõi 230 nền kinh tế giai đoạn 1989-2024, Ecuador là trường hợp duy nhất chuyển từ thị trường cạnh tranh trở lại mô hình người mua duy nhất. Báo cáo gắn diễn biến này với tình trạng giá điện thấp hơn chi phí khoảng 44%, gây thâm hụt và tích tụ nợ. Trường hợp đó cho thấy cải cách cơ cấu cần đi cùng cơ chế giá và nền tảng tài chính phù hợp.
Với Việt Nam, các phương án tăng tính độc lập của truyền tải, tách bạch phân phối và bán lẻ cần được đánh giá bằng những câu hỏi cụ thể: chi phí từng khâu có được công khai, kiểm chứng hay không; rủi ro biến động nhiên liệu và đầu tư được phân bổ thế nào; cơ chế mới có tạo điều kiện huy động vốn, nâng cao chất lượng cung ứng điện hay không.
Câu hỏi “giá điện có giảm không” vẫn cần được trả lời, nhưng phải đặt trong tổng thể cơ cấu nguồn, chi phí nhiên liệu, đầu tư lưới điện, hiệu quả vận hành và chính sách điều tiết. Tái cơ cấu có thể tác động đến một số yếu tố ấy; mức độ và thời gian phát huy hiệu quả phụ thuộc cách triển khai.
Kỳ cuối của loạt bài sẽ bàn về lựa chọn của Việt Nam và những điều kiện cần thiết để quá trình cải cách đi đến mục tiêu, tránh kéo dài ở giai đoạn chuyển tiếp. Vậy nên khi đề án tái cơ cấu đề xuất tách EVNNPT về Bộ Công Thương và tách khâu phân phối với khâu bán lẻ ở năm Tổng công ty Điện lực, câu hỏi đúng không phải "giá có giảm không", mà là ai sẽ nhìn thấy chi phí của từng khâu, ai gánh rủi ro khi giá nhiên liệu tăng, vốn tư nhân có vào không. Thị trường trả lời được ba câu ấy. Còn mức giá điện thì do cơ cấu nguồn, thu nhập và chính sách thuế phí quyết định, ở Việt Nam cũng như ở 51 nước kia. Kỳ cuối của loạt bài bàn Việt Nam chọn đường nào giữa các mô hình ấy và cần điều kiện gì để không kẹt ở chặng giữa.
Còn nữa…