


 Tin Khu Vực

Vì sao phải tái cơ cấu ngành điện?
Phát triển thị trường điện cạnh tranh là chủ trương xuyên suốt, được xác định từ Luật Điện lực năm 2004 đến Luật Điện lực số 61/2024/QH15 và Nghị quyết số 70-NQ/TW của Bộ Chính trị về bảo đảm an ninh năng lượng quốc gia đến năm 2030, tầm nhìn đến năm 2045. Theo đó, thị trường được hình thành qua ba cấp độ: phát điện cạnh tranh, bán buôn điện cạnh tranh và bán lẻ điện cạnh tranh.
Thị trường phát điện cạnh tranh vận hành chính thức từ năm 2012, thị trường bán buôn từ năm 2019. Tuy nhiên, theo đánh giá của Bộ Công Thương, một trong những nguyên nhân khiến thị trường còn nhiều tồn tại là tái cơ cấu ngành điện còn chậm, chưa thực hiện đầy đủ theo Quyết định số 168/QĐ-TTg ngày 07/02/2017 của Thủ tướng Chính phủ. Đến nay, mới có Công ty TNHH MTV Vận hành hệ thống điện và thị trường điện Quốc gia (NSMO) được tách khỏi Tập đoàn Điện lực Việt Nam (EVN), chuyển về Bộ Công Thương từ năm 2024. EVN vẫn đồng thời đảm nhiệm các khâu mang tính độc quyền tự nhiên (truyền tải, phân phối điện) và các khâu có thể cạnh tranh (phát điện, mua buôn, bán lẻ điện).
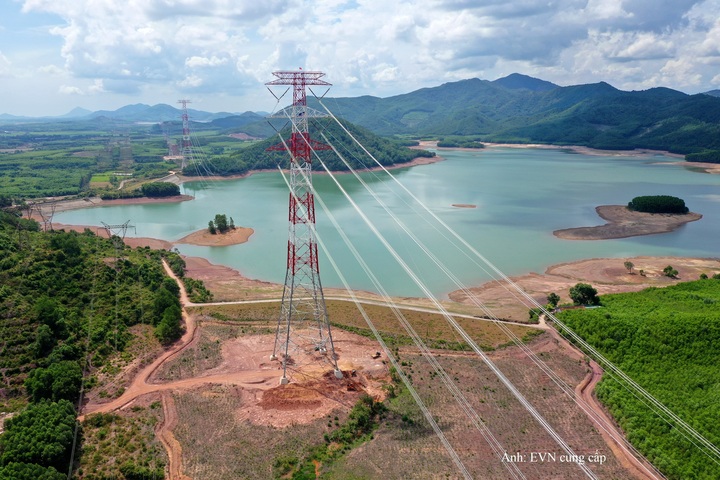
Hệ thống truyền tải điện 550KV của Việt Nam - Ảnh: EVN cung cấp
Nghị quyết số 70-NQ/TW ngày 20/8/2025 của Bộ Chính trị về bảo đảm an ninh năng lượng quốc gia cũng tiếp tục chỉ rõ thị trường điện cạnh tranh còn nhiều hạn chế, đồng thời yêu cầu “đẩy mạnh cơ cấu lại ngành điện, tăng cường tính cạnh tranh, minh bạch và bền vững” và “xác định rõ hạ tầng năng lượng chiến lược phải do Nhà nước kiểm soát”.
Khi chuyển sang bán lẻ cạnh tranh, số chủ thể cần sử dụng lưới điện sẽ tăng mạnh; lưới phải bảo đảm tính mở, công bằng, không phân biệt đối xử. Các nước đi trước đã giải bài toán này như thế nào?
Mẫu số chung từ các thị trường điện phát triển
Theo đánh giá của Bộ Công Thương đối với 10 nước có thị trường điện cạnh tranh phát triển, trong đó có Singapore và Philippines cho thấy cả 10 nước đều đã thực hiện ít nhất một hình thức tách bạch hoặc phân định lại chức năng giữa phát điện, truyền tải, vận hành hệ thống, phân phối và bán lẻ. Phát điện là khâu được tái cơ cấu đầu tiên và phổ biến nhất. Ở 9/10 nước, hoạt động truyền tải đã được tổ chức thành chức năng hoặc pháp nhân riêng, tách khỏi phát điện và bán lẻ; tại phần lớn các nước có thị trường giao ngay phát triển, tách sở hữu truyền tải là cách làm phổ biến.
Tại Liên minh châu Âu (EU), theo Chỉ thị (EU) 2019/944 (kế thừa Gói luật năng lượng thứ ba năm 2009), các nước được chọn một trong ba mô hình: tách sở hữu; giao vận hành lưới cho một đơn vị độc lập; hoặc để đơn vị truyền tải ở lại trong tập đoàn nhưng phải độc lập về bộ máy, nhân sự, có cán bộ giám sát tuân thủ riêng. Theo Hội đồng các cơ quan điều tiết năng lượng châu Âu (CEER, năm 2016), khoảng 70% đơn vị truyền tải điện áp dụng mô hình tách sở hữu. Điều đáng chú ý là ở phần lớn các nước, lưới truyền tải độc lập nhưng Nhà nước vẫn giữ quyền chi phối.
Tại Đức, lưới truyền tải được chia cho bốn công ty, hình thành sau khi các tập đoàn năng lượng lớn bán hoặc tách lưới. Để thực hiện cam kết với Ủy ban châu Âu trong vụ điều tra về cạnh tranh, tập đoàn năng lượng E.ON (trụ sở tại Essen, Đức) đã bán khoảng 11.000 km lưới 220/380 kV cho TenneT đơn vị truyền tải điện lớn của châu Âu, thuộc sở hữu của Chính phủ Hà Lan với giá thỏa thuận 885 triệu euro, có hiệu lực từ ngày 01/01/2010. Phần lưới này hiện do công ty con TenneT Đức vận hành.
Ngày 24/9/2025, để có nguồn vốn phục vụ phát triển mở rộng lưới truyền tải, TenneT Đức huy động tới 9,5 tỷ euro vốn từ quỹ hưu trí APG (Hà Lan), Quỹ đầu tư Chính phủ Na Uy và GIC (Singapore), đổi lấy khoảng 46% cổ phần. Nhà nước Hà Lan vẫn là cổ đông lớn nhất.
Ngoài TenneT, ba công ty còn lại cũng có cơ cấu sở hữu đáng chú ý tại các vùng còn lại. Công ty 50Hertz, quản lý lưới khu vực phía Đông, thuộc tập đoàn lưới điện Elia (Bỉ). Còn lại Chính phủ Đức nắm 20% cổ phần thông qua Ngân hàng Tái thiết Đức (KfW), ngân hàng phát triển thuộc sở hữu Nhà nước.
Công ty TransnetBW, quản lý lưới khu vực Tây Nam, thuộc tập đoàn năng lượng EnBW. Chính phủ Đức nắm 24,95% cổ phần, cũng thông qua KfW.
Còn khu vực phía Tây với khoảng 11.000 km đường dây siêu cao áp, do công ty Amprion, quản lý. Phần lớn cổ phần (74,9%) của Amprion thuộc một nhóm nhà đầu tư tài chính. Phần còn lại (25,1%) thuộc liên doanh giữa tập đoàn điện lực RWE và quỹ đầu tư Apollo. Tháng 6/2026, RWE thỏa thuận mua thêm cổ phần để nâng tỷ lệ sở hữu gián tiếp tại Amprion lên 55%. Dù vậy, theo quy định tách bạch của EU, Amprion vẫn phải hoạt động như một đơn vị truyền tải độc lập: có bộ máy và ban lãnh đạo riêng, không được ưu tiên nhà máy của RWE.
Đáng chú ý, Chính phủ Đức đang tăng dần sự hiện diện tại các công ty lưới điện. Theo Börsen-Zeitung (7/2025), Chính phủ Đức còn cân nhắc mua cổ phần thiểu số tại TenneT Đức và Amprion để có mặt ở cả bốn đơn vị truyền tải. Đây là minh chứng cho thấy lưới truyền tải được coi là hạ tầng chiến lược cần Nhà nước kiểm soát. Còn ở nơi doanh nghiệp phát điện có cổ phần như Amprion, pháp luật buộc lưới truyền tải phải trung lập.
Tại Pháp, lưới truyền tải điện do công ty RTE quản lý. RTE thuộc nhóm Tập đoàn Điện lực Pháp (EDF), nhưng theo quy định của EU phải hoạt động như một đơn vị truyền tải độc lập: có bộ máy, ban lãnh đạo và hạch toán riêng, không được ưu tiên nhà máy của EDF. Từ ngày 31/3/2017, cổ phần RTE được chia như sau: EDF nắm 50,1%; Caisse des Dépôts một quỹ tài chính công của Nhà nước Pháp nắm 29,9%; công ty bảo hiểm CNP Assurances nắm 20%. Từ tháng 6/2023, Nhà nước Pháp mua lại toàn bộ cổ phần còn lại và sở hữu 100% EDF. Như vậy, Nhà nước Pháp vẫn kiểm soát RTE, đồng thời thu hút được vốn từ quỹ công và doanh nghiệp bảo hiểm.
Tại Ý, lưới truyền tải điện do công ty Terna quản lý. Trước đây Terna thuộc Enel, tập đoàn điện lực lớn nhất nước Ý, đơn vị sở hữu nhiều nhà máy điện. Năm 2005, Enel bán 29,99% cổ phần Terna cho Cassa Depositi e Prestiti (CDP), định chế tài chính của Chính phủ Ý. Từ đó, Terna tách khỏi tập đoàn phát điện. Hiện nay, CDP Reti, công ty con của CDP, là cổ đông lớn nhất của Terna với 29,85% cổ phần. Lưới điện đã tách khỏi tập đoàn phát điện nhưng Nhà nước vẫn giữ quyền chi phối.
Tại Na Uy, lưới truyền tải điện do Statnett quản lý. Statnett là doanh nghiệp nhà nước, thành lập năm 1992, sở hữu khoảng 90% lưới truyền tải cả nước. Bộ Năng lượng Na Uy thay mặt Nhà nước làm chủ sở hữu. Doanh thu của Statnett, tức phí truyền tải thu từ người dùng lưới, do Cơ quan Tài nguyên nước và Năng lượng Na Uy (NVE) kiểm soát.
Tại Anh, lưới truyền tải điện thuộc National Grid, một công ty tư nhân niêm yết trên sàn chứng khoán. Riêng việc điều độ, vận hành và quy hoạch hệ thống điện đã được tách ra. Từ ngày 01/10/2024, nhiệm vụ này được giao cho Đơn vị vận hành hệ thống năng lượng quốc gia (NESO), thuộc sở hữu công, nhằm bảo đảm khâu quy hoạch và vận hành hệ thống hoàn toàn trung lập. Cách làm này tương đồng với việc Việt Nam tách NSMO khỏi EVN năm 2024.
Có thể thấy, ở châu Âu, tách lưới truyền tải độc lập không có nghĩa là tư nhân hóa. Ở Pháp, Ý, Na Uy, Nhà nước vẫn nắm quyền chi phối lưới điện; ở Đức, Nhà nước đang tăng dần sở hữu. Đồng thời, khi hoạt động độc lập và minh bạch, các công ty lưới điện còn huy động được nguồn vốn lớn từ quỹ đầu tư, quỹ hưu trí và doanh nghiệp bảo hiểm để mở rộng mạng lưới.
Nhìn từ châu Á và Đông Nam Á
Năm 2002, Trung Quốc thực hiện cải cách “tách nhà máy khỏi lưới”. Tổng công ty Điện lực Nhà nước Trung Quốc trước đây làm cả phát điện lẫn truyền tải. Sau cải cách, tổng công ty này được chia thành hai nhóm. Khâu lưới điện giao cho hai công ty là State Grid (Tổng công ty Lưới điện Nhà nước) và China Southern Grid (Tổng công ty Lưới điện phương Nam). Khâu phát điện giao cho năm tập đoàn phát điện riêng. State Grid thành lập ngày 29/12/2002, quản lý khoảng 80% lưới điện cả nước. Cả hai công ty lưới đều là doanh nghiệp nhà nước. Như vậy, lưới điện đã tách khỏi phát điện, nhưng vẫn hoàn toàn thuộc sở hữu Nhà nước
Tại Ấn Độ, khoảng 90% lưới truyền tải liên bang và liên vùng do Tổng công ty Lưới điện Ấn Độ (POWERGRID) quản lý. Đây là doanh nghiệp thuộc Bộ Điện lực, Chính phủ nắm 51,34% cổ phần (số liệu tháng 12/2020). Cùng với đó, Ấn Độ còn tách riêng khâu điều độ hệ thống điện. Tháng 3/2009, khâu này được tách thành công ty con của POWERGRID. Sau đó, công ty được chuyển hẳn về Bộ Điện lực sở hữu 100% vốn, nay mang tên Công ty Điều độ lưới điện Ấn Độ (Grid-India).
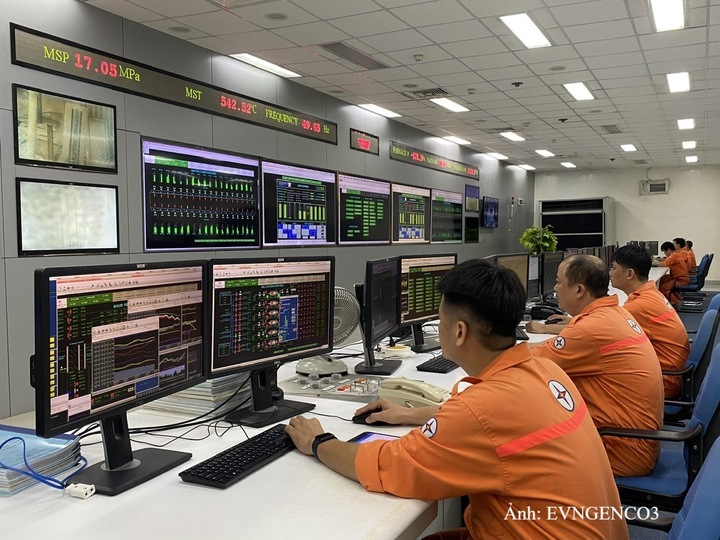
Thị trường phát điện cạnh tranh vận hành từ 01/7/2012 đã mang lại hiệu quả to lớn khi các doanh nghiệp sản xuất điện đã nâng cao công tác quản trị, tối ưu chi phí nhằm đạt hiệu quả cao nhất
Nhật Bản thì chọn cách “tách pháp lý”, tức tách thành công ty con nhưng vẫn trong cùng tập đoàn. Từ ngày 01/4/2020, mỗi công ty điện lực khu vực phải chuyển khâu truyền tải, phân phối sang một công ty con riêng. Ví dụ, lưới điện vùng Tokyo do TEPCO Power Grid quản lý. Đây là công ty con 100% vốn của tập đoàn TEPCO Holdings, trong đó Nhà nước Nhật Bản nắm 54,74% cổ phần thông qua một quỹ chuyên trách. Tuy nhiên, cách tách này chưa loại bỏ hết rủi ro. Tháng 4/2023, Bộ Kinh tế, Thương mại và Công nghiệp Nhật Bản phải ra lệnh chấn chỉnh công ty con truyền tải - phân phối của ba tập đoàn điện lực Kansai, Kyushu và Chugoku. Lý do là nhân viên đã truy cập trái phép thông tin khách hàng của các doanh nghiệp bán điện cạnh tranh.
Tại Đông Nam Á, Singapore là nước đi xa nhất. Toàn bộ lưới truyền tải và phân phối điện do SP PowerAssets sở hữu và vận hành. Công ty này thuộc SP Group, doanh nghiệp do Temasek, quỹ đầu tư của Chính phủ Singapore, sở hữu 100% từ năm 1995. Năm 2007, Temasek công bố bán toàn bộ vốn tại ba công ty phát điện là PowerSeraya, Senoko và Tuas Power. Kết quả là Nhà nước giữ lưới điện, còn khâu phát điện được đưa ra cạnh tranh.
Tại Malaysia, Tập đoàn Điện lực Quốc gia Malaysia (TNB) vẫn làm cả phát điện, truyền tải, phân phối và bán lẻ ở bán đảo Malaysia. Các quỹ và cơ quan liên kết với Chính phủ nắm 65,4% cổ phần TNB (tháng 6/2026), trong đó lớn nhất là Quỹ Hưu trí EPF (24,9%) và quỹ đầu tư nhà nước Khazanah (17,4%). Tuy vẫn chung một tập đoàn, các khâu lưới điện, phân phối, bán lẻ đã được “khoanh vùng” (ring-fenced), tức hạch toán và quản lý riêng để tránh dùng chéo chi phí. Đơn vị vận hành hệ thống (GSO) và bộ phận mua điện duy nhất (Single Buyer) chịu sự điều tiết trực tiếp của Ủy ban Năng lượng Malaysia. Doanh thu khâu lưới điện bị khống chế bằng mức trần do cơ quan điều tiết đặt ra. Cách làm này gần với mô hình “độc lập trong tập đoàn” mà Pháp đang áp dụng.
Còn tại Indonesia, Công ty Điện lực Nhà nước Indonesia (PLN) làm toàn bộ chuỗi từ phát điện đến bán lẻ. PLN do Danantara, quỹ đầu tư quốc gia mới thành lập, nắm giữ và quản lý. Theo Viện Kinh tế năng lượng và Phân tích tài chính (IEEFA, tháng 5/2026), mỗi năm Indonesia chỉ đầu tư được khoảng 1,4 tỷ USD cho lưới truyền tải, trong khi quy hoạch cần khoảng 2,4 tỷ USD. Để giải quyết, IEEFA đề xuất tách khâu truyền tải thành công ty riêng, do Nhà nước sở hữu toàn bộ hoặc chi phối, nhằm thu hút thêm vốn.
Philippines đã tách khâu truyền tải khỏi phát điện từ năm 2001 theo Luật Cải cách ngành điện. Tài sản lưới điện vẫn thuộc Tổng công ty Truyền tải quốc gia (TransCo) của Nhà nước.
Kinh nghiệm của các nước cho thấy, câu hỏi lớn luôn được đặt ra là nguồn vốn để phát triển lưới truyền tải. Đây không phải bài toán không có lời giải. Khi đơn vị truyền tải hoạt động độc lập, minh bạch và có giá truyền tải phản ánh đủ chi phí, doanh nghiệp hoàn toàn có thể huy động vốn lớn từ các nhà đầu tư tổ chức như quỹ hưu trí, quỹ đầu tư, doanh nghiệp bảo hiểm, trong khi Nhà nước vẫn nắm quyền chi phối. TenneT, RTE và Terna là những ví dụ điển hình.
Các mô hình trên cũng cho thấy lưới truyền tải chỉ thực sự trung lập khi có cơ quan giám sát độc lập và chế tài đủ mạnh. Vì vậy, tách khâu truyền tải không làm giảm vai trò của Nhà nước. Ngược lại, khi lưới truyền tải trở thành doanh nghiệp nhà nước độc lập, Nhà nước sẽ trực tiếp nắm giữ “xương sống” của hệ thống điện và chủ động đầu tư lưới đi trước một bước để bảo đảm an ninh năng lượng. Đồng thời, mọi nhà máy và đơn vị bán điện đều được sử dụng lưới một cách bình đẳng. Đó là nền tảng để Việt Nam xây dựng thị trường điện cạnh tranh, minh bạch và hấp dẫn nhà đầu tư.