


 Tin Khu Vực

Đây là nhấn mạnh của bà Nguyễn Quỳnh Anh, Phó Chủ tịch Ủy ban Cạnh tranh Quốc gia (Bộ Công Thương) tại tọa đàm “Tài chính tiêu dùng trong kỷ nguyên AI: Từ thuật toán minh bạch đến tín dụng có trách nhiệm” do Báo Công Thương tổ chức.
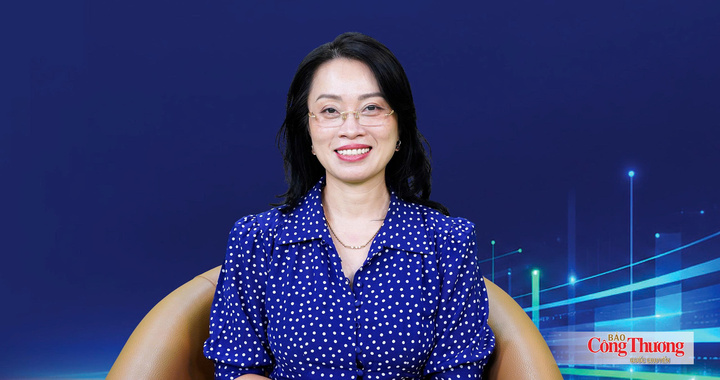
Bà Nguyễn Quỳnh Anh, Phó Chủ tịch Ủy ban Cạnh tranh Quốc gia (Bộ Công Thương).
Duy trì một môi trường kinh doanh minh bạch
- Thị trường tài chính tiêu dùng hiện nay đang ngày càng dịch chuyển lên môi trường số, cũng như AI bắt đầu tham gia sâu hơn vào quá trình tiếp cận, tư vấn, đánh giá và phục vụ khách hàng? Những thay đổi đó đang đặt ra vấn đề gì mới đối với công tác bảo vệ người tiêu dùng, thưa bà?
Bà Nguyễn Quỳnh Anh: Việc thị trường tài chính hiện nay chuyển đổi dần và có sự tham gia của AI là một bước tiến mang lại nhiều thuận tiện cho người tiêu dùng. Tuy nhiên, đằng sau sự tiện lợi đó luôn tiềm ẩn những nguy cơ rất khó phát hiện mà khi nhìn dưới góc độ Luật Bảo vệ quyền lợi người tiêu dùng chúng tôi nhận thấy sự bất cân xứng về mặt thông tin rất lớn giữa đơn vị cấp tín dụng và khách hàng.
Theo Luật Bảo vệ quyền lợi người tiêu dùng, khách hàng có hai quyền cốt lõi là quyền được biết và quyền được cung cấp thông tin. Khi đề xuất vay tín dụng, người tiêu dùng có quyền được biết giao dịch đó có sự tham gia của AI hay các thuật toán hay không, bản thân được đánh giá dựa trên những tiêu chí nào, cũng như lý do vì sao hồ sơ của mình được chấp nhận hay bị từ chối. Các tổ chức tín dụng khi cấp vốn hoặc không cấp vốn có nghĩa vụ phải thông báo minh bạch việc sử dụng thuật toán cũng như các tiêu chí đánh giá tính khả tín của khách hàng.
Ngoài ra, khi tham gia đề xuất vay vốn, người tiêu dùng bắt buộc phải cung cấp thông tin cá nhân. Tuy nhiên, chủ quyền dữ liệu cần phải được tôn trọng; người tiêu dùng có quyền kiểm soát thông tin của mình và chỉ có nghĩa vụ cung cấp những gì mà pháp luật bắt buộc quy định. Mặt khác, hành vi sử dụng thuật toán gây rối hoặc cản trở người tiêu dùng tiếp cận các thông tin chính đáng đã được quy định rất rõ tại Luật Bảo vệ quyền lợi người tiêu dùng là hành vi bị nghiêm cấm.
- Thưa bà, khi AI tham gia ngày càng sâu vào quá trình đánh giá hồ sơ, xếp hạng khách hàng và hỗ trợ quyết định cấp tín dụng, vấn đề đặt ra là người tiêu dùng có thể không biết vì sao mình được chấp thuận, bị từ chối hoặc nhận một hạn mức nhất định. Từ góc độ bảo vệ quyền lợi người tiêu dùng, yêu cầu minh bạch trong trường hợp này cần được hiểu như thế nào?
Bà Nguyễn Quỳnh Anh: Sự minh bạch trong lĩnh vực tài chính tiêu dùng, đặc biệt trong bối cảnh ứng dụng công nghệ và trí tuệ nhân tạo (AI) vào việc rà soát hồ sơ và tự động trả kết quả cho người tiêu dùng là yếu tố cốt lõi phải được đảm bảo xuyên suốt từ trước, trong cho đến sau toàn bộ quá trình đề xuất cho vay tín dụng.
Theo đó, ở giai đoạn trước khi cho vay, tính minh bạch đòi hỏi người tiêu dùng phải được biết và được cung cấp đầy đủ thông tin về các loại hồ sơ cần chuẩn bị, các thông tin trong hồ sơ, lý do tổ chức tín dụng áp dụng các tiêu chí đánh giá đó, cũng như việc đánh giá hồ sơ được thực hiện hoàn toàn tự động bằng AI hay có sự can thiệp trực tiếp của con người. Yêu cầu minh bạch này đã được thể chế hóa rõ ràng trong Luật Bảo vệ quyền lợi người tiêu dùng và các tổ chức tín dụng uy tín luôn chủ động nâng cao ý thức tuân thủ.
Ở giai đoạn trong và sau quá trình cho vay, sự minh bạch gắn liền với trách nhiệm giải trình và nghĩa vụ cung cấp thông tin, chứng minh của các tổ chức tín dụng. Khi phát sinh tranh chấp giữa người tiêu dùng và công ty tài chính hay tổ chức kinh doanh, nghĩa vụ chứng minh không thuộc về người tiêu dùng mà thuộc về phía tổ chức tín dụng. Tổ chức kinh doanh có trách nhiệm giải thích minh bạch, rõ ràng toàn bộ quy trình và kết quả cho người tiêu dùng.
Sự kết hợp giữa tinh thần "tiêu dùng có trách nhiệm" từ phía người dân và "cấp tín dụng có trách nhiệm" từ phía các tổ chức tài chính sẽ tạo dựng nên một môi trường cho vay tiêu dùng phát triển bền vững, gây dựng niềm tin vững chắc, Đồng thời, cơ quan quản lý nhà nước về bảo vệ quyền lợi người tiêu dùng sẽ luôn theo dõi, giám sát chặt chẽ hoạt động của các tổ chức tín dụng nhằm bảo đảm duy trì một môi trường kinh doanh minh bạch và bảo vệ quyền lợi chính đáng của người tiêu dùng.
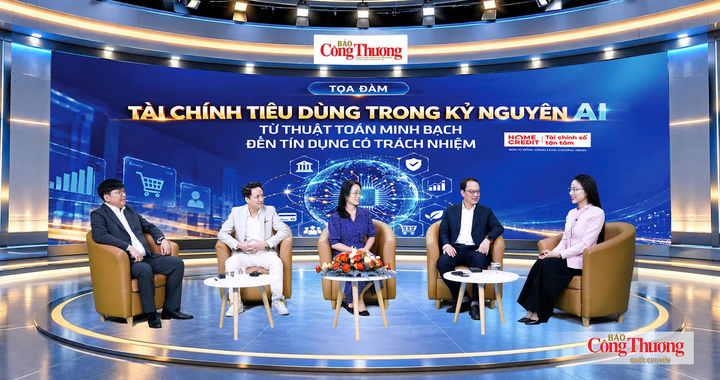
Tọa đàm “Tài chính tiêu dùng trong kỷ nguyên AI: Từ thuật toán minh bạch đến tín dụng có trách nhiệm”.
Ứng dụng AI an toàn và có trách nhiệm
- Trong môi trường số, người tiêu dùng thường phải đồng ý với nhiều điều khoản liên quan đến thu thập và sử dụng dữ liệu trước khi tiếp cận dịch vụ. Vậy, theo bà, làm thế nào để bảo đảm sự đồng ý đó thực sự rõ ràng và tự nguyện thay vì trở thành một thủ tục bắt buộc phải chấp nhận nếu muốn vay?
Bà Nguyễn Quỳnh Anh: Việc người tiêu dùng bắt buộc phải chấp nhận tất cả các điều khoản trước đó thì mới được xem xét hồ sơ cho thấy đây không phải là sự tự nguyện toàn diện, mà thực chất là sự đồng ý khiên cưỡng do áp lực muốn khoản vay được thông qua. Để giải quyết thực trạng này và bảo vệ quyền lợi người tiêu dùng, việc khai thác dữ liệu trong lĩnh vực tài chính tiêu dùng cần phải bảo đảm thực thi đầy đủ bốn nguyên tắc cốt lõi.
Trước hết là đảm bảo nguyên tắc minh bạch. Theo đó, sự minh bạch đòi hỏi tổ chức tín dụng phải thông tin cho người tiêu dùng biết dữ liệu của họ được sử dụng vào mục đích gì, phạm vi sử dụng ra sao, dành cho những công việc cụ thể nào và thời hạn lưu giữ là bao lâu. Ngoài ra, các tổ chức tín dụng phải phân định và bóc tách rõ ràng đâu là những thông tin bắt buộc phải thu thập theo cơ sở pháp lý, còn đối với các thông tin còn lại, người tiêu dùng phải được trao quyền lựa chọn đồng ý hoặc không đồng ý cung cấp.
Ngoài ra, tổ chức tín dụng chỉ được phép thu thập lượng dữ liệu ở mức tối thiểu, vừa đủ và bóc tách riêng biệt để phục vụ đúng cho mục đích duy nhất của khoản vay cụ thể đó. Đối với người tiêu dùng có quyền kiểm soát dữ liệu cá nhân của mình ở cả giai đoạn hậu giao dịch. Sau khi giao dịch đã hoàn thành hoặc khi cảm thấy thông tin cung cấp là thừa, người tiêu dùng có quyền liên hệ lại với tổ chức tín dụng để rút lại một phần hoặc toàn bộ những thông tin đã cung cấp trước đó.
- AI và dữ liệu ngày càng tham gia sâu vào tài chính tiêu dùng, ranh giới giữa đổi mới công nghệ, hiệu quả kinh doanh và trách nhiệm bảo vệ người tiêu dùng đang trở nên ngày càng quan trọng. Vậy, nguyên tắc nào cần được đặt lên hàng đầu để bảo đảm AI được ứng dụng theo hướng minh bạch, an toàn và có trách nhiệm trong hoạt động tài chính tiêu dùng, thưa bà?
Bà Nguyễn Quỳnh Anh: Trong toàn bộ quá trình phát triển và quản lý tài chính tiêu dùng, nguyên tắc quan trọng hàng đầu là phải đặt con người làm trung tâm. Con người ở đây bao gồm người tiêu dùng (người đi vay) và cả đội ngũ nhân sự đang làm việc tại các công ty tài chính; trong đó, mỗi cá nhân ở từng vị trí đều đóng vai trò thực thi trách nhiệm hướng tới người tiêu dùng, còn cơ quan quản lý nhà nước luôn xác định người tiêu dùng là trung tâm của mọi chính sách.
Ngoài ra, theo Luật Bảo vệ quyền lợi người tiêu dùng, thuật ngữ "người tiêu dùng dễ bị tổn thương" không chỉ thu hẹp ở nhóm người già, trẻ em, người nghèo hay phụ nữ mang thai, mà còn bao gồm bất kỳ ai rơi vào những hoàn cảnh hoặc tình huống tổn thương nhất định. Do đó, việc thu thập và sử dụng dữ liệu phải bảo đảm tính khách quan để AI không tạo ra bất kỳ sự phân biệt đối xử nào khi đánh giá và xử lý hồ sơ vay vốn của khách hàng.
Về phía các công ty tài chính tiêu dùng, hiệp hội và các chuyên gia, yêu cầu đặt ra là phải chú trọng nâng cao hơn nữa ý thức tuân thủ pháp luật, đồng thời chủ động ban hành các hướng dẫn cụ thể giúp người tiêu dùng nắm rõ thông tin. Đối với người tiêu dùng, để khoản vay tín dụng thực sự an toàn trước sự xuất hiện của AI hay các nguy cơ rủi ru từ công nghệ mới, cần lựa chọn các tổ chức tín dụng uy tín, kiên quyết không giao dịch qua các đơn vị hoặc ứng dụng thiếu tin cậy. Đồng thời, bảo vệ dữ liệu cá nhân bằng cách không cung cấp các thông tin không cần thiết có thể gây ảnh hưởng đến sự an toàn của bản thân.
Xin cảm ơn bà!
Thị trường tài chính ngày càng số hóa, niềm tin của người tiêu dùng sẽ là yếu tố quyết định. Niềm tin đó được tạo dựng từ sự minh bạch, từ trách nhiệm của doanh nghiệp, từ cơ chế quản lý hiệu quả và từ việc mỗi người tiêu dùng có thể hiểu rõ hơn những quyết định liên quan trực tiếp đến mình.