

 Tin Khu Vực

AI mở rộng 'cánh cửa' tiếp cận tín dụng tiêu dùng
Hiện nay, một khoản vay tiêu dùng có thể được đăng ký chỉ bằng vài thao tác trên điện thoại. Khách hàng không nhất thiết phải đến quầy giao dịch, chuẩn bị một tập hồ sơ giấy tờ hay chờ đợi nhiều ngày để nhận kết quả. Phía sau sự thuận tiện đó là hệ thống dữ liệu và thuật toán đang tham gia ngày càng sâu vào quá trình nhận diện khách hàng, đánh giá rủi ro và hỗ trợ đưa ra quyết định tín dụng.
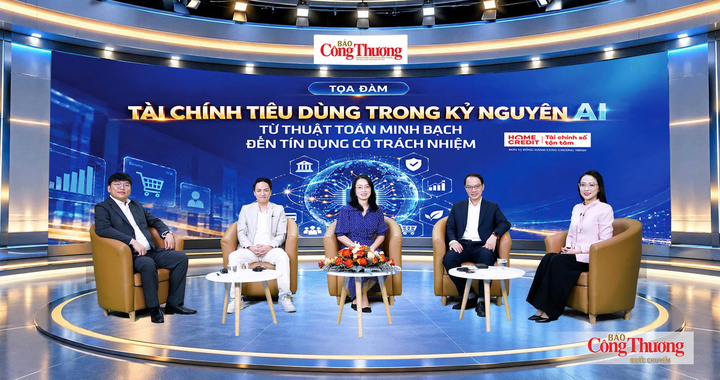
Tọa đàm “Tài chính tiêu dùng trong kỷ nguyên AI: Từ thuật toán minh bạch đến tín dụng có trách nhiệm”.
Chia sẻ tại tọa đàm “Tài chính tiêu dùng trong kỷ nguyên AI: Từ thuật toán minh bạch đến tín dụng có trách nhiệm” do Báo Công Thương tổ chức, ngày 30/10, ông Lưu Mẫn Quang, Trưởng phòng Quản lý Danh mục và Khoa học Dữ liệu, Công ty Tài chính TNHH MTV Home Credit Việt Nam cho biết, với 18 năm hoạt động tại Việt Nam, Home Credit đã phục vụ khoảng 18 triệu khách hàng. Đây là cơ sở quan trọng giúp doanh nghiệp hiểu rõ hơn nhu cầu thực sự của khách hàng. "AI và công nghệ là những công cụ hỗ trợ doanh nghiệp thực hiện các mục tiêu này, đặc biệt là nguyên tắc cho vay có trách nhiệm. Công nghệ giúp doanh nghiệp xác định mức độ tín nhiệm, khả năng trả nợ của khách hàng, từ đó đưa ra quyết định cấp tín dụng phù hợp", ông Lưu Mẫn Quang cho hay.
TS. Phan Thanh Đức, Trưởng khoa Công nghệ thông tin và Kinh tế số (Học viện Ngân hàng) cũng chỉ rõ, thay đổi lớn nhất trong hoạt động tài chính tiêu dùng trong kỷ nguyên AI hiện nay chính là sự thay đổi về quy trình. Trên thực tế, khách hàng có mức độ hiểu biết và thói quen sử dụng dịch vụ khác nhau. Có những người chủ động tìm hiểu thông tin, đọc kỹ các điều khoản trước khi lựa chọn sản phẩm. Tuy nhiên, cũng có những khách hàng cho rằng, mình chỉ là người sử dụng dịch vụ nên không cần đọc, không cần tìm hiểu, còn trách nhiệm hoàn toàn thuộc về đơn vị cung cấp. Vấn đề đặt ra là làm thế nào để ngay từ khi khách hàng tiếp cận dịch vụ, tổ chức tài chính có thể đánh giá được nhu cầu và khả năng đáp ứng, thay vì liên tục yêu cầu khách hàng giải trình hoặc bổ sung thông tin.
Để thực hiện được điều này, theo TS. Phan Thanh Đức cần một khối lượng dữ liệu rất lớn, không chỉ bao gồm những thông tin cơ bản mà còn cả dữ liệu về hành vi trong quá khứ, thói quen tiêu dùng, những thay đổi trong cuộc sống và nhu cầu tài chính của khách hàng. Đây là những điều mà trước đây, với trình độ phát triển của công nghệ thông tin, chúng ta rất khó thực hiện. "Sự phát triển của công nghệ, trí tuệ nhân tạo (AI) đang tạo điều kiện để các tổ chức tài chính xử lý lượng thông tin lớn hơn, hỗ trợ quá trình đánh giá khách hàng và rút ngắn thời gian cung cấp dịch vụ tốt hơn", TS. Phan Thanh Đức nói.
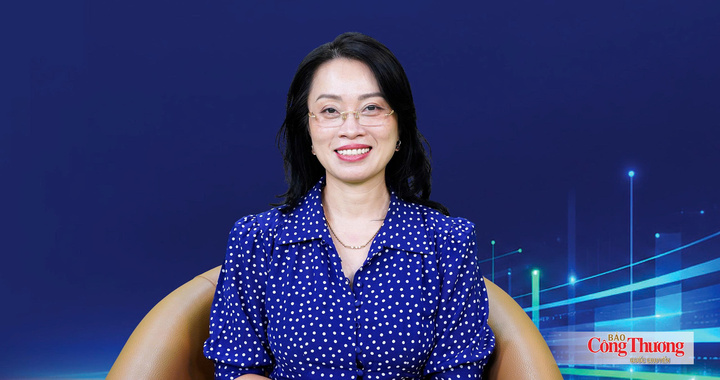
Bà Nguyễn Quỳnh Anh, Phó Chủ tịch Ủy ban Cạnh tranh Quốc gia (Bộ Công Thương).
Liên quan đến vấn đề này, ông Vũ Duy Anh, chuyên gia dữ liệu VDEN, thành viên Hiệp hội Dữ liệu Quốc gia nhìn nhận, sự thay đổi trong cách thức cung cấp dịch vụ tài chính mang lại sự tiện lợi, nhanh chóng và dễ dàng hơn cho người tiêu dùng, nhưng đồng thời cũng kéo theo nhu cầu sử dụng gia tăng nhanh chóng. Từ góc độ người tiêu dùng, các thao tác ngày càng đơn giản khi khách hàng không còn phải trực tiếp đến địa điểm giao dịch để đăng ký, định danh, cung cấp thông tin và chờ đợi phản hồi như trước. Song, đằng sau sự thuận tiện đó là khối lượng công việc rất lớn mà các ngân hàng, công ty tài chính tiêu dùng và các định chế tài chính phải đảm nhận. Mọi thông tin tiếp nhận đều phải trải qua quy trình kiểm định, đánh giá chặt chẽ ngay từ khâu tiếp nhận khách hàng mới.
Không chỉ vậy, bà Nguyễn Quỳnh Anh, Phó Chủ tịch Ủy ban Cạnh tranh Quốc gia (Bộ Công Thương) nêu rõ, việc thị trường tài chính từng bước chuyển đổi, với sự tham gia ngày càng sâu của trí tuệ nhân tạo (AI) đã mang lại nhiều thuận tiện, giúp người tiêu dùng tiếp cận và sử dụng dịch vụ dễ dàng hơn. Tuy vậy, sự tiện lợi khi ứng dụng công nghệ, AI luôn tiềm ẩn những nguy cơ rủi ro khó phát hiện. Nhìn từ góc độ Luật Bảo vệ quyền lợi người tiêu dùng và Luật Các tổ chức tín dụng, có thể nhận thấy sự bất cân xứng thông tin rất lớn giữa đơn vị cấp tín dụng và khách hàng.
Thực tế này đặt ra bốn nhóm vấn đề chính cần được xem xét kỹ lưỡng, trong đó có vấn đề liên quan đến thuật toán và quyền được biết của người tiêu dùng. Trong đó, bà Nguyễn Quỳnh Anh cho biết, theo Luật Bảo vệ quyền lợi người tiêu dùng, khách hàng có hai quyền cốt lõi là quyền được biết và quyền được cung cấp thông tin. Khi đề xuất vay tín dụng, người tiêu dùng có quyền được biết giao dịch có sự tham gia của AI hoặc các thuật toán hay không; bản thân được đánh giá dựa trên những tiêu chí nào; đồng thời được biết lý do vì sao hồ sơ vay của mình được chấp nhận hoặc bị từ chối. Điều này cũng đặt ra nghĩa vụ đối với các tổ chức tín dụng. Khi quyết định cấp hoặc không cấp vốn, các đơn vị phải thông báo minh bạch về việc sử dụng thuật toán cũng như những tiêu chí được áp dụng để đánh giá mức độ tín nhiệm của khách hàng.
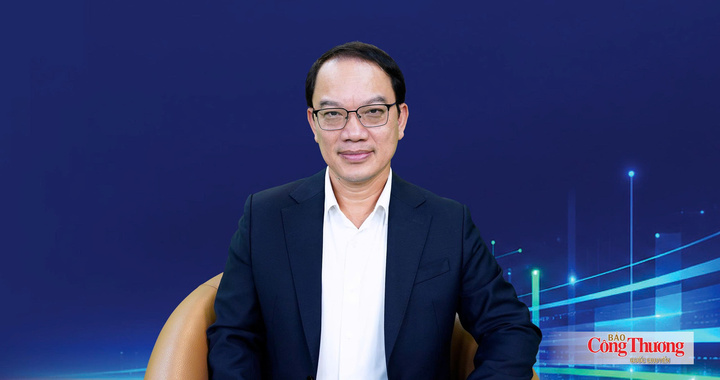
TS. Phan Thanh Đức, Trưởng khoa Công nghệ thông tin và Kinh tế số (Học viện Ngân hàng).
Minh bạch dữ liệu, bảo đảm quyền lợi người tiêu dùng
Sự phát triển của công nghệ đã mở ra nhiều cơ hội cho lĩnh vực tài chính tiêu dùng. AI giúp rút ngắn quy trình, mở rộng khả năng tiếp cận dịch vụ và nâng cao hiệu quả quản trị. Tuy nhiên, cùng với những lợi ích đó là các yêu cầu ngày càng rõ hơn về tính minh bạch của thuật toán, quyền được giải thích, bảo vệ dữ liệu cá nhân và trách nhiệm khi quyết định tín dụng có sự tham gia của AI. TS. Phan Thanh Đức cho rằng, AI có thể đưa ra một quyết định chỉ trong vài giây, nhưng trách nhiệm đối với quyết định đó vẫn thuộc về con người và có thể kéo dài trong một khoảng thời gian rất lâu. Vì vậy, để cân bằng giữa độ chính xác của thuật toán và khả năng giải thích, cần có cách tiếp cận phù hợp với từng đối tượng.
Bên cạnh đó, đối với khách hàng, theo TS. Phan Thanh Đức, không nhất thiết phải giải thích toàn bộ những vấn đề kỹ thuật phức tạp, nhưng phải cung cấp đầy đủ thông tin cần thiết để họ hiểu được quyết định liên quan đến mình và có cơ sở bảo vệ quyền lợi. Trong khi đó, đối với doanh nghiệp và các tổ chức tín dụng, yêu cầu giải thích phải sâu hơn, bảo đảm khả năng kiểm soát hệ thống, đánh giá rủi ro và xác định rõ trách nhiệm trong quá trình sử dụng công nghệ. "Đây là cách tiếp cận giúp các tổ chức tài chính vừa khai thác được lợi ích của AI, vừa bảo đảm tính minh bạch và trách nhiệm trong hoạt động tín dụng. Bởi lẽ, một quyết định được đưa ra nhanh chóng không đồng nghĩa với việc khách hàng có thể hiểu đầy đủ cơ sở của quyết định đó. Khả năng giải thích và kiểm soát vì vậy cần được đặt ra song hành với quá trình ứng dụng công nghệ", theo TS. Phan Thanh Đức.
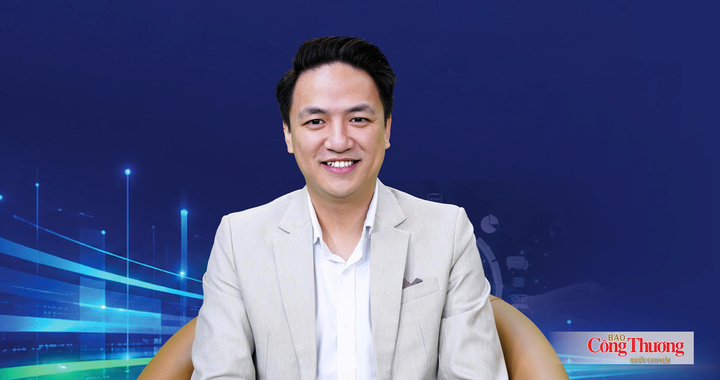
Ông Vũ Duy Anh, chuyên gia dữ liệu VDEN, thành viên Hiệp hội Dữ liệu Quốc gia.
Còn theo ông Vũ Duy Anh, trong lĩnh vực tài chính tiêu dùng, ứng dụng AI, nguồn dữ liệu cần đáp ứng những yêu cầu cốt lõi về độ chính xác, tính cập nhật và tính hợp pháp. Dữ liệu được sử dụng phải bảo đảm tính cập nhật mới nhất, không sử dụng những dữ liệu đã quá xa về thời gian, đồng thời phải được thu thập hoàn toàn hợp pháp để bảo đảm chất lượng đầu vào. Khi dữ liệu đã được đưa vào vận hành, trách nhiệm của từng bên cũng cần được phân định rõ ràng. Trong đó, đơn vị thu thập dữ liệu có trách nhiệm bảo đảm dữ liệu đầu vào đạt chuẩn.
Ở chiều ngược lại, ông Vũ Duy Anh nhấn mạnh, người sử dụng dịch vụ cần được bảo đảm các quyền lợi liên quan đến dữ liệu cá nhân, trong đó có quyền được biết thông tin của mình đang được sử dụng như thế nào, đồng thời có quyền điều chỉnh hoặc cung cấp bổ sung thông tin. Đây là những yêu cầu quan trọng nhằm bảo đảm dữ liệu được sử dụng đúng mục đích, đồng thời giúp người tiêu dùng có khả năng kiểm soát tốt hơn những thông tin liên quan trực tiếp đến mình.
Khi ngày càng nhiều tổ chức tín dụng ứng dụng AI và triển khai các mô hình chấm điểm tín dụng, việc giúp khách hàng hiểu được cách thức đánh giá cũng trở thành một thách thức đối với doanh nghiệp tài chính. Bởi, không phải khách hàng nào cũng có đủ kiến thức chuyên môn để hiểu cách thức vận hành của thuật toán hay các tiêu chí kỹ thuật được sử dụng trong quá trình đánh giá hồ sơ.
Từ thực tế đó, theo ông Lưu Mẫn Quang, một trong những giải pháp mà Home Credit và các tổ chức tín dụng khác có thể tham khảo là xây dựng những mô hình giải thích đơn giản, dễ hiểu, giúp khách hàng nhận biết những yếu tố thông tin nào có ảnh hưởng đến quyết định tín dụng của mình. Chẳng hạn, khách hàng cần hiểu những yếu tố nào ảnh hưởng đến điểm tín dụng tại các trung tâm thông tin tín dụng; lịch sử vay và trả nợ được ghi nhận như thế nào; cũng như cần thực hiện những gì để xây dựng một hồ sơ tín dụng tốt hơn. “Trách nhiệm của các công ty tài chính không chỉ dừng lại ở việc minh bạch hóa quyết định tín dụng mà còn phải đồng hành, hướng dẫn khách hàng cải thiện hồ sơ, xây dựng lịch sử tín dụng tốt và nâng cao khả năng tiếp cận các dịch vụ tài chính trong tương lai”, ông Lưu Mẫn Quang cho hay.
Ông Lưu Mẫn Quang, Trưởng phòng Quản lý Danh mục và Khoa học Dữ liệu, Công ty Tài chính TNHH MTV Home Credit Việt Nam.
Như vậy, minh bạch trong hoạt động tín dụng không chỉ là việc thông báo kết quả chấp thuận hay từ chối khoản vay. Điều quan trọng hơn là khách hàng cần được hiểu những yếu tố cơ bản dẫn đến kết quả đó, biết thông tin của mình được sử dụng ra sao và có thể làm gì để cải thiện khả năng tiếp cận dịch vụ tài chính trong tương lai. Đây cũng là một phần trách nhiệm đồng hành của các công ty tài chính đối với người tiêu dùng.
Khẳng định yêu cầu minh bạch phải được bảo đảm xuyên suốt quá trình cung cấp dịch vụ, bà Nguyễn Quỳnh Anh cho rằng, trong lĩnh vực tài chính tiêu dùng, đặc biệt khi công nghệ và AI được ứng dụng vào việc rà soát hồ sơ và tự động trả kết quả cho người tiêu dùng, tính minh bạch là yếu tố cốt lõi cần được duy trì từ trước, trong và sau toàn bộ quá trình đề xuất cho vay tín dụng.
Cụ thể, ở giai đoạn trước khi cho vay, tính minh bạch đòi hỏi người tiêu dùng phải được biết và được cung cấp đầy đủ thông tin về các loại hồ sơ cần chuẩn bị, những thông tin cần có trong hồ sơ, lý do tổ chức tín dụng áp dụng các tiêu chí đánh giá đó. Đặc biệt, khách hàng cần được thông tin rõ việc đánh giá hồ sơ được thực hiện hoàn toàn tự động bằng AI hay có sự can thiệp trực tiếp của con người. Yêu cầu minh bạch này đã được thể chế hóa trong Luật Bảo vệ quyền lợi người tiêu dùng. Các tổ chức tín dụng uy tín cũng cần chủ động nâng cao ý thức tuân thủ những quy định có liên quan. Đồng thời, việc các tổ chức tín dụng thực hiện cho vay có trách nhiệm sẽ góp phần cụ thể hóa các quy định của pháp luật vào thực tiễn kinh doanh.
Ở giai đoạn trong và sau quá trình cho vay, theo bà Nguyễn Quỳnh Anh, tính minh bạch gắn liền với trách nhiệm giải trình và nghĩa vụ cung cấp thông tin, chứng minh của các tổ chức tín dụng. Khi phát sinh tranh chấp giữa người tiêu dùng với công ty tài chính hoặc tổ chức kinh doanh, nghĩa vụ chứng minh không thuộc về người tiêu dùng mà thuộc về phía tổ chức tín dụng. Tổ chức kinh doanh có trách nhiệm giải thích minh bạch, rõ ràng toàn bộ quy trình và kết quả cho người tiêu dùng.
Theo đó, sự kết hợp giữa tinh thần “tiêu dùng có trách nhiệm” từ phía người dân và “cấp tín dụng có trách nhiệm” từ phía các tổ chức tài chính sẽ góp phần xây dựng môi trường cho vay tiêu dùng phát triển bền vững, củng cố niềm tin và nhận được sự ủng hộ từ công chúng. “Cơ quan quản lý nhà nước về bảo vệ quyền lợi người tiêu dùng sẽ luôn theo dõi, giám sát chặt chẽ hoạt động của các tổ chức tín dụng nhằm bảo đảm duy trì một môi trường kinh doanh minh bạch và bảo vệ quyền lợi chính đáng của người tiêu dùng”, bà Nguyễn Quỳnh Anh nhấn mạnh.
Trong một thị trường ngày càng số hóa, niềm tin của người tiêu dùng sẽ là yếu tố quyết định. Niềm tin đó được tạo dựng từ sự minh bạch, trách nhiệm của doanh nghiệp, cơ chế quản lý hiệu quả và việc mỗi người tiêu dùng có thể hiểu rõ hơn những quyết định liên quan trực tiếp đến mình.