


 Tin Khu Vực

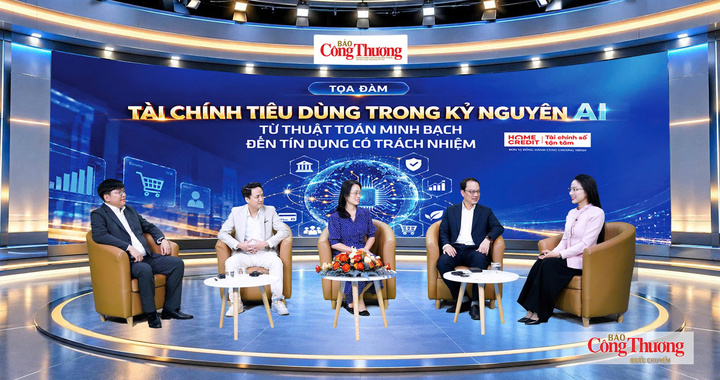
Tọa đàm “Tài chính tiêu dùng trong kỷ nguyên AI: Từ thuật toán minh bạch đến tín dụng có trách nhiệm” do Báo Công Thương tổ chức.
Chỉ với vài thao tác trên điện thoại, người tiêu dùng hiện có thể đăng ký khoản vay mà không cần trực tiếp đến quầy giao dịch. Phía sau sự thuận tiện ấy là hệ thống dữ liệu và thuật toán đang tham gia ngày càng sâu vào quá trình đánh giá khách hàng, quản trị rủi ro và hỗ trợ quyết định tín dụng.
Tuy nhiên, cùng với những cơ hội từ công nghệ, các tổ chức tài chính cũng đứng trước yêu cầu bảo đảm minh bạch thuật toán, giải thích quyết định tín dụng và bảo vệ dữ liệu cá nhân.
Tại tọa đàm “Tài chính tiêu dùng trong kỷ nguyên AI: Từ thuật toán minh bạch đến tín dụng có trách nhiệm”, ông Lưu Mẫn Quang, Trưởng phòng Quản lý danh mục và Khoa học dữ liệu, Công ty TNHH Tài chính Home Credit Việt Nam đã chia sẻ về thực tiễn ứng dụng AI, những nguyên tắc trong thu thập dữ liệu để bảo vệ quyền lợi khách hàng.
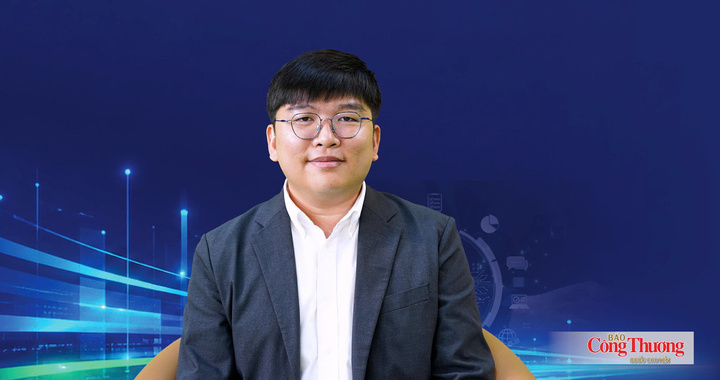
Ông Lưu Mẫn Quang, Trưởng phòng Quản lý danh mục và Khoa học dữ liệu, Công ty TNHH Tài chính Home Credit Việt Nam.
AI mở rộng cơ hội tiếp cận tín dụng, nâng cao quản trị rủi ro
- Là doanh nghiệp trực tiếp hoạt động trên thị trường tài chính tiêu dùng, Home Credit nhận thấy những thay đổi nào trong nhu cầu, hành vi khách hàng khi dịch vụ tài chính ngày càng được số hóa? AI đang tác động ra sao đến hoạt động cho vay, thưa ông?
Ông Lưu Mẫn Quang: Home Credit đã hoạt động tại Việt Nam 18 năm, phục vụ khoảng 18 triệu khách hàng. Đây là cơ sở quan trọng giúp chúng tôi hiểu rõ hơn nhu cầu thực tế của người tiêu dùng.
Khách hàng tìm đến các công ty tài chính tiêu dùng thường có những đặc điểm khác biệt so với nhóm tiếp cận khoản vay tại ngân hàng truyền thống. Có những người chưa đáp ứng đầy đủ điều kiện vay ngân hàng hoặc không có sao kê lương để chứng minh thu nhập.
Từ thực tế đó, Home Credit xác định hai nguyên tắc cốt lõi trong hoạt động là lấy khách hàng làm trọng tâm và cho vay có trách nhiệm. Đối với những khách hàng chưa có lịch sử tín dụng, chúng tôi nhìn nhận các công ty tài chính tiêu dùng là một trong những cánh cửa đầu tiên giúp họ tiếp cận dịch vụ tín dụng.
Điều quan trọng không chỉ là cấp được khoản vay mà còn giúp khách hàng hình thành lịch sử tín dụng tốt, tạo điều kiện tiếp cận các dịch vụ tài chính khác trong tương lai.
AI và công nghệ học máy (Machine Learning) là những công cụ hỗ trợ doanh nghiệp thực hiện mục tiêu này. Thông qua phân tích dữ liệu, doanh nghiệp có thể đánh giá mức độ tín nhiệm, khả năng trả nợ của những khách hàng chưa từng có lịch sử tín dụng, từ đó đưa ra quyết định phù hợp.
- Thưa ông, trên thực tế, khi một khách hàng bị từ chối khoản vay hoặc được cấp hạn mức thấp hơn mong đợi, doanh nghiệp cần giải thích như thế nào để bảo đảm tính minh bạch và quyền lợi khách hàng?
Ông Lưu Mẫn Quang: Việc bị từ chối hồ sơ vay vốn là một trong những trải nghiệm không mong muốn nhất đối với khách hàng. Vì vậy, doanh nghiệp cần giúp khách hàng hiểu những yếu tố nào đã ảnh hưởng đến quyết định tín dụng, đâu là thông tin có thể thay đổi và họ cần làm gì để cải thiện khả năng được phê duyệt.
Trong hoạt động tín dụng, vấn đề không chỉ dừng lại ở câu trả lời “đồng ý” hoặc “từ chối”, mà còn là những bước tiếp theo khách hàng có thể thực hiện. Chẳng hạn, với những hồ sơ chưa đủ cơ sở xác định mức độ rủi ro, khách hàng có thể bổ sung thông tin để tổ chức tín dụng đánh giá rõ hơn. Qua đó, một hồ sơ ban đầu chưa thể phê duyệt có thể được xem xét lại. Hoặc khi khả năng trả nợ chưa đáp ứng yêu cầu, khách hàng có thể điều chỉnh giảm số tiền đề nghị vay để phù hợp với điều kiện tài chính.
Khi ngày càng nhiều tổ chức tín dụng ứng dụng AI và mô hình chấm điểm tín dụng, việc giải thích quyết định theo cách đơn giản, dễ hiểu trở thành một thách thức. Một hướng tiếp cận là xây dựng các mô hình giải thích giúp khách hàng nhận biết những yếu tố ảnh hưởng đến quyết định tín dụng, đồng thời hướng dẫn họ cải thiện hồ sơ, hành vi tín dụng và lịch sử trả nợ.
Minh bạch dữ liệu, đặt quyền lợi khách hàng làm trọng tâm
- Khi dữ liệu ngày càng giữ vai trò quan trọng trong đánh giá khách hàng, Home Credit xác định thế nào là mức dữ liệu “đủ dùng” và làm gì để bảo đảm thông tin được thu thập đúng mục đích, thưa ông?
Ông Lưu Mẫn Quang: Trong hoạt động cho vay tiêu dùng luôn tồn tại tình trạng bất cân xứng thông tin giữa tổ chức cho vay và người đi vay.
Tổ chức tín dụng không thể biết đầy đủ khả năng trả nợ, thiện chí trả nợ hoặc thu nhập thực tế của khách hàng. Ngay cả giấy tờ chứng minh thu nhập cũng chưa chắc phản ánh toàn diện khả năng tài chính. Dữ liệu vì vậy đóng vai trò quan trọng trong việc thu hẹp khoảng cách thông tin giữa hai bên.
Tuy nhiên, dữ liệu thế nào là đủ phải phụ thuộc vào mục đích sử dụng. Trong thực tế, khi khách hàng truy cập ứng dụng của Home Credit, ngoài các điều khoản sử dụng, doanh nghiệp triển khai một màn hình thông báo riêng, được thiết kế ngắn gọn để khách hàng biết những loại dữ liệu nào có thể được thu thập và sử dụng vào mục đích gì.
Đối với thông tin cần cấp quyền truy cập, khách hàng có thể lựa chọn cho phép hoặc không cho phép. Khách hàng phải được biết dữ liệu nào sẽ được thu thập, phục vụ mục đích gì và có quyền lựa chọn chia sẻ hoặc không chia sẻ thông tin.
Về phía doanh nghiệp, việc thu thập dữ liệu phải xuất phát từ nhu cầu thực tế. Chẳng hạn, khi cần phòng ngừa một loại rủi ro, doanh nghiệp phải xác định rõ thông tin cần thiết, xây dựng phương án kỹ thuật, nghiên cứu chất lượng dữ liệu trước khi ứng dụng vào hoạt động kinh doanh.
Một cách tiếp cận khác là trao đổi, học hỏi kinh nghiệm từ các tổ chức tín dụng và đơn vị có uy tín để lựa chọn phương pháp phù hợp, rút ngắn thời gian nghiên cứu, triển khai.
Dù theo cách nào, nguyên tắc quan trọng vẫn là thu thập dữ liệu có mục đích rõ ràng, minh bạch và bảo đảm quyền quyết định của khách hàng đối với việc chia sẻ thông tin.
Xin cảm ơn ông!
Nguyên tắc bảo vệ quyền lợi người tiêu dùng và bảo đảm trải nghiệm khách hàng phải được đưa vào ngay từ quá trình thảo luận, thiết kế và xây dựng các mô hình AI ứng dụng tại doanh nghiệp. Những yếu tố liên quan đến trải nghiệm khách hàng phải có tiếng nói thực chất trong quá trình đánh giá, lựa chọn và quyết định triển khai công nghệ. Đó cũng là cách để việc ứng dụng AI vừa nâng cao hiệu quả hoạt động, vừa phù hợp với nguyên tắc lấy khách hàng làm trọng tâm và cho vay có trách nhiệm.