


 Tin Khu Vực

Điều kiện để tận dụng ưu đãi thuế quan RCEP
Hiệp định Đối tác Kinh tế Toàn diện Khu vực (Hiệp định RCEP) mở ra không gian thương mại rộng lớn, đồng thời tạo điều kiện để doanh nghiệp các nước thành viên, trong đó có doanh nghiệp Việt Nam tăng cường kết nối và tham gia sâu hơn vào chuỗi cung ứng khu vực.
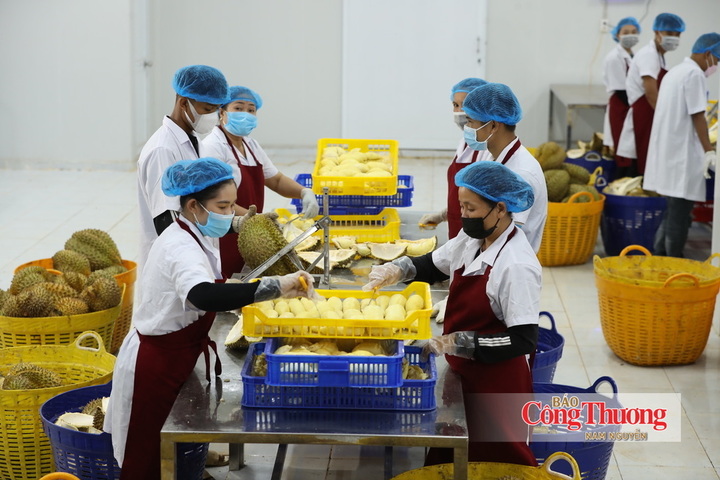
Hiệp định RCEP tạo thuận lợi hơn cho hàng Việt trong việc tham gia vào chuỗi cung ứng khu vực.
Trao đổi với Báo Công Thương, chuyên gia kinh tế, thương mại - ông Nguyễn Cảnh Cường cho rằng, RCEP không đơn thuần là một hiệp định thương mại nhằm cắt giảm thuế quan, mà còn là không gian chung để phát triển sản xuất, thương mại và xây dựng thương hiệu trong khu vực châu Á - Thái Bình Dương. Đặc biệt, lợi ích mang tính chiến lược hơn nằm ở quy tắc xuất xứ chung và cơ chế cộng gộp xuất xứ. Những cơ chế này cho phép doanh nghiệp Việt Nam sử dụng nguyên liệu, linh kiện từ các nước thành viên, qua đó tạo thuận lợi hơn cho việc tham gia vào chuỗi cung ứng khu vực.
Ở góc nhìn ngành hàng, ông Ngô Sỹ Hoài - Tổng Thư ký Hiệp hội Gỗ và Lâm sản Việt Nam cho rằng, RCEP kết nối 10 nước ASEAN với Trung Quốc, Nhật Bản, Hàn Quốc, Australia và New Zealand, đồng thời hiện đã có hiệu lực với toàn bộ 15 thành viên. Một trong những giá trị đáng chú ý của Hiệp định là hình thành khuôn khổ quy tắc xuất xứ tương đối thống nhất trong toàn khối. Nhờ đó, doanh nghiệp có điều kiện kết hợp nguyên liệu, linh kiện và các công đoạn sản xuất tại nhiều quốc gia thành viên RCEP mà vẫn có thể đáp ứng điều kiện xuất xứ, tùy thuộc vào quy định cụ thể đối với từng mặt hàng.
“Cơ chế này có ý nghĩa thiết thực đối với ngành gỗ Việt Nam. Bởi Việt Nam không chỉ là một trung tâm chế biến gỗ mà còn nhập khẩu một lượng đáng kể nguyên liệu, máy móc, phụ kiện và vật tư phục vụ sản xuất. Việc tận dụng khuôn khổ quy tắc xuất xứ RCEP vì vậy có thể tạo thuận lợi cho doanh nghiệp kết hợp nguồn cung và tổ chức sản xuất trong khu vực”, ông Hoài nhấn mạnh.
Trong các hiệp định thương mại tự do (FTA), quy tắc xuất xứ là căn cứ xác định hàng hóa có đáp ứng điều kiện để được hưởng ưu đãi thuế quan theo hiệp định hay không. Đây không chỉ là yêu cầu về mặt thủ tục mà còn liên quan trực tiếp đến quá trình tổ chức sản xuất, lựa chọn nguồn cung nguyên liệu và quản lý hồ sơ của doanh nghiệp. Đối với Hiệp định RCEP, các quy định về xuất xứ được nêu tại Chương 3 - Quy tắc xuất xứ của Hiệp định. Nội dung chương này bao gồm những nguyên tắc chung về quy tắc xuất xứ, thủ tục chứng nhận xuất xứ và quy tắc xuất xứ cụ thể mặt hàng (PSR). Trong đó, PSR quy định các tiêu chí xuất xứ cụ thể đối với từng nhóm hàng hóa theo mã HS 4 số hoặc một số mặt hàng được quy định chi tiết đến mã HS 6 số.
Quy tắc xuất xứ RCEP có hai mục đích quan trọng. Thứ nhất, tạo căn cứ để hàng hóa đáp ứng điều kiện được hưởng thuế quan ưu đãi theo Hiệp định. Thứ hai, cho phép doanh nghiệp tận dụng chuỗi cung ứng trong khu vực, qua đó có thêm cơ hội tổ chức hoạt động sản xuất và khai thác nguồn nguyên liệu từ các nước thành viên.
Theo đó, để được hưởng ưu đãi thuế quan của Hiệp định RCEP, hàng hóa xuất khẩu phải đáp ứng đầy đủ quy tắc xuất xứ của Hiệp định, đồng thời doanh nghiệp sản xuất, xuất khẩu phải có giấy chứng nhận xuất xứ hàng hóa hợp lệ. Việc đáp ứng điều kiện xuất xứ không thể chỉ thực hiện ở khâu cuối cùng khi hàng hóa đã hoàn thiện mà cần được tính toán ngay từ đầu quá trình sản xuất.
Bà Trịnh Thị Thu Hiền, Phó Cục trưởng Cục Xuất nhập khẩu (Bộ Công Thương) cho hay, cơ hội giảm thuế quan từ các FTA là rất lớn. Chẳng hạn, trong khuôn khổ Hiệp định CPTPP, thuế quan đối với một số mặt hàng có thể giảm sâu từ 18% xuống 0%. Tương tự, với RCEP, thuế quan đối với một số mặt hàng nông sản có thể giảm từ 20% xuống 0% nếu hàng hóa đáp ứng quy tắc xuất xứ.
Như vậy, cơ hội giảm thuế chỉ thực sự trở thành lợi ích đối với doanh nghiệp khi hàng hóa đáp ứng đầy đủ điều kiện xuất xứ. Đây cũng là vấn đề đặt ra đối với các doanh nghiệp vừa và nhỏ hiện nay, khi khả năng tiếp cận ưu đãi thuế quan vẫn bị hạn chế bởi những khó khăn trong tổ chức sản xuất và quản lý xuất xứ.
Tận dụng các ưu đãi từ Hiệp định RCEP đòi hỏi doanh nghiệp phải chủ động từ khâu lựa chọn nguyên liệu, tổ chức sản xuất đến quản lý và lưu trữ hồ sơ.
Chủ động nguồn nguyên liệu, chuẩn hóa hồ sơ xuất xứ
Tận dụng ưu đãi thuế quan từ RCEP không đơn thuần là việc hoàn thiện giấy tờ để được cấp chứng nhận xuất xứ cho từng lô hàng. Đây là quá trình đòi hỏi doanh nghiệp phải chủ động từ khâu lựa chọn nguyên liệu, tổ chức sản xuất đến quản lý và lưu trữ hồ sơ. Khi những khâu này được thực hiện đồng bộ, doanh nghiệp mới có thể đáp ứng yêu cầu xuất xứ, lựa chọn hiệu quả các FTA và khai thác tốt hơn lợi ích thuế quan từ các cam kết thương mại tự do.
Từ thực tiễn triển khai các Hiệp định thương mại tự do (FTA), bà Trịnh Thị Thu Hiền cho biết, một trong những vướng mắc lớn nhất của doanh nghiệp vừa và nhỏ là khó đáp ứng quy tắc xuất xứ để được hưởng ưu đãi thuế quan. Những hạn chế này tập trung ở ba vấn đề chính: chưa chủ động được nguồn nguyên liệu đầu vào; chưa nắm vững kiến thức về các tiêu chí xuất xứ trong từng FTA; công tác lưu trữ hồ sơ và tổ chức vận hành doanh nghiệp chưa bài bản, chưa phù hợp với yêu cầu quản lý.
Trước hết, về kiến thức và khả năng lựa chọn FTA, mỗi hiệp định có những quy định, cam kết xuất xứ khác nhau. Do đó, doanh nghiệp không thể áp dụng một cách hiểu hoặc một quy trình xuất xứ chung cho tất cả các thị trường và mặt hàng xuất khẩu. Theo đó, cùng là mặt hàng dệt may xuất khẩu sang Hàn Quốc nhưng quy tắc xuất xứ trong khuôn khổ Hiệp định ASEAN - Hàn Quốc (AKFTA) lại khác với Hiệp định Việt Nam - Hàn Quốc (VKFTA). Trong khi đó, nhiều doanh nghiệp vừa và nhỏ chưa nhận thức đầy đủ về sự khác biệt này, chưa chủ động so sánh các cam kết để xác định hiệp định nào có mức thuế quan ưu đãi tốt hơn và quy tắc xuất xứ nào phù hợp với quy trình sản xuất thực tế.
Tình trạng thiếu linh hoạt trong tìm hiểu và lựa chọn FTA khiến doanh nghiệp có thể bỏ lỡ những cơ hội ưu đãi thuế quan phù hợp. Bởi trên thực tế, cùng một thị trường xuất khẩu có thể có nhiều hiệp định thương mại tự do cùng được áp dụng. Theo đó, việc lựa chọn hiệp định không chỉ căn cứ vào mức thuế ưu đãi mà còn cần xem xét khả năng đáp ứng quy tắc xuất xứ của chính doanh nghiệp. Chẳng hạn, khi xuất khẩu hàng hóa sang Nhật Bản, doanh nghiệp có thể lựa chọn giữa các khuôn khổ FTA như ASEAN - Nhật Bản (AJCEP), Việt Nam - Nhật Bản (VJEPA), RCEP hoặc CPTPP. Mỗi hiệp định có những cam kết và quy định riêng. Vì vậy, doanh nghiệp cần nghiên cứu, đối chiếu để lựa chọn khuôn khổ có mức thuế ưu đãi tốt nhất, đồng thời có quy trình xuất xứ phù hợp và dễ chứng minh nhất với điều kiện sản xuất của mình.
Bên cạnh đó, sự bị động trong nguồn cung nguyên liệu cũng là rào cản đáng kể. Đơn cử, nhiều doanh nghiệp nhỏ, trong đó có các đơn vị sản xuất mặt hàng thêu đan xuất khẩu sang Hàn Quốc, chưa chủ động được nguồn nguyên liệu đầu vào như sợi, chỉ may hoặc chỉ thêu. Thực tế, doanh nghiệp có thể hoàn thành tốt một hoặc hai đơn hàng đầu tiên, nhưng khi nhu cầu thị trường tăng lên lại không bảo đảm được nguồn cung nguyên liệu ổn định, liên tục để đáp ứng các tiêu chí xuất xứ cho những đơn hàng tiếp theo.
Một trong những vướng mắc khác khiến doanh nghiệp chưa tận dụng hiệu quả quy tắc xuất xứ cũng được chỉ rõ đó là do chưa chú trọng lưu trữ hồ sơ, lưu giữ tài liệu chứng minh nguồn gốc hàng hóa. Theo đó, khi cơ quan hải quan nước nhập khẩu yêu cầu xác minh xuất xứ sau 3 - 5 năm kể từ ngày xuất khẩu, doanh nghiệp mới vội vàng tìm kiếm lại hồ sơ. Thậm chí, có trường hợp lãnh đạo doanh nghiệp giải thích với cơ quan hải quan nước ngoài rằng nhân viên phụ trách trước đây đã nghỉ việc nên không rõ hồ sơ được bàn giao hay lưu giữ ở đâu.
Từ những hạn chế hiện tại, bà Trịnh Thị Thu Hiền đưa ra một số khuyến nghị doanh nghiệp vừa và nhỏ cần tập trung, nhằm khai thác các ưu đãi thuế quan của các FTA, trong đó có Hiệp định RCEP.
Thứ nhất, xây dựng kế hoạch sản xuất, kinh doanh bài bản ngay từ khi tiếp nhận đơn hàng. Doanh nghiệp cần tính toán đầy đủ nguồn lực, chủ động chuẩn bị nguồn nguyên liệu ổn định, bảo đảm khả năng đáp ứng các tiêu chí xuất xứ không chỉ đối với đơn hàng hiện tại mà cả những đơn hàng tiếp theo. Việc chuẩn bị từ sớm sẽ giúp doanh nghiệp hạn chế tình trạng bị động khi nhu cầu thị trường tăng lên.
Thứ hai, nâng cao kiến thức và chủ động lựa chọn FTA phù hợp. Doanh nghiệp cần tìm hiểu kỹ các quy định về xuất xứ trong từng hiệp định, so sánh mức thuế ưu đãi và điều kiện áp dụng đối với mặt hàng xuất khẩu. Trên cơ sở đó, lựa chọn hiệp định có lợi thế về thuế quan, đồng thời phù hợp với nguồn nguyên liệu và quy trình sản xuất thực tế. Đây là cơ sở để doanh nghiệp tận dụng tốt hơn những cam kết ưu đãi từ các FTA trong đó có Hiệp định RCEP mà Việt Nam đã tham gia.
Thứ ba, doanh nghiệp cần chuẩn hóa công tác tổ chức vận hành và lưu trữ hồ sơ. Doanh nghiệp cần đặc biệt quan tâm đến việc lưu giữ các tài liệu chứng minh xuất xứ hàng hóa ở cả dạng bản cứng và bản mềm. Công tác lưu trữ phải được thực hiện bài bản, bảo đảm thông tin được quản lý và có thể cung cấp khi cơ quan hải quan nước nhập khẩu hoặc cơ quan có thẩm quyền yêu cầu kiểm tra, xác minh xuất xứ sau xuất khẩu.
Được ký kết ngày 15/11/2020 giữa 10 nước ASEAN và 5 đối tác gồm Trung Quốc, Nhật Bản, Hàn Quốc, Australia và New Zealand, Hiệp định RCEP chính thức có hiệu lực từ ngày 1/1/2022. RCEP được đánh giá là hiệp định thương mại tự do có quy mô thị trường lớn nhất thế giới.