


 Tin Khu Vực

Phiên giao dịch đầu tiên
Theo tính toán của Ngân hàng Thế giới (WB), giai đoạn 2022 - 2040, Việt Nam cần khoảng 368 tỷ USD cho chuyển dịch năng lượng. Trong đó, ngân sách nhà nước dự kiến đáp ứng khoảng 130 tỷ USD, khu vực tư nhân 184 tỷ USD và nguồn vốn quốc tế 54 tỷ USD. Trong khi đó, Đối tác chuyển dịch năng lượng công bằng (JETP) mới cam kết huy động khoảng 15,5 tỷ USD trong 3 - 5 năm.
Ngày 29/6/2026, Sở Giao dịch Chứng khoán Hà Nội (HNX) chính thức vận hành sàn giao dịch carbon trong nước theo Nghị định 29/2026/NĐ-CP của Chính phủ. Phiên khai trương khớp lệnh 1.210 đơn vị hạn ngạch phát thải VN2025, tương đương 1.210 tấn CO2, với giá từ 130.000 - 136.000 đồng/tấn. Tổng giá trị giao dịch đạt khoảng 161,6 triệu đồng. Quy mô phiên đầu còn khiêm tốn. Tuy nhiên, đây là lần đầu tiên phát thải khí nhà kính ở Việt Nam có giá giao dịch công khai trên một thị trường tập trung. Với ngành năng lượng, sàn carbon mở thêm một kênh huy động vốn, bên cạnh ngân sách nhà nước, vốn tư nhân và vốn quốc tế.
Được biết, thị trường carbon vận hành theo nguyên tắc "người gây ô nhiễm phải trả tiền". Doanh nghiệp phát thải vượt hạn ngạch phải mua thêm quyền phát thải. Ngược lại, doanh nghiệp giảm phát thải tốt, dự án năng lượng tái tạo hay trồng rừng có thể bán phần dôi dư để có thêm nguồn thu. Dòng tiền được luân chuyển từ bên phát thải nhiều sang bên giảm phát thải, không cần dùng tới ngân sách.
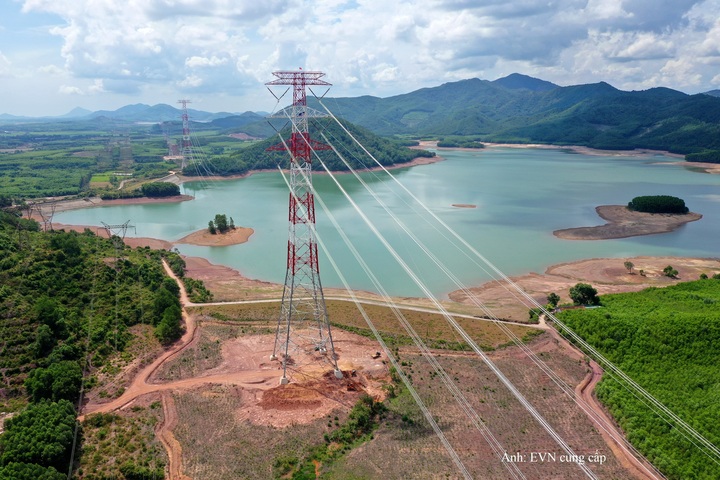
Thị trường carbon đang trở thành kênh "dẫn vốn" cho nhiều dự án năng lượng - Ảnh: EVN cung cấp
Hiện khung pháp lý cho thị trường carbon được hoàn thiện qua nhiều bước, từ Luật Bảo vệ môi trường năm 2020, Nghị định 06/2022/NĐ-CP, Nghị định 119/2025/NĐ-CP đến Nghị định 29/2026/NĐ-CP. Theo đó, HNX tổ chức giao dịch, Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSDC) đảm nhận thanh toán, Bộ Nông nghiệp và Môi trường quản lý hệ thống đăng ký quốc gia.
Theo đó, giai đoạn thí điểm áp dụng với 110 cơ sở phát thải lớn, gồm 34 nhà máy nhiệt điện, 25 cơ sở sản xuất sắt thép và 51 nhà máy xi măng. Tổng hạn ngạch phân bổ năm 2025 là khoảng 243,1 triệu tấn CO2 tương đương; năm 2026 là khoảng 268,4 triệu tấn. Toàn bộ hạn ngạch được cấp miễn phí. Chính phủ cũng miễn phí giao dịch đến hết năm 2028. Theo lộ trình, hết thời hạn này, doanh nghiệp phải nộp báo cáo kiểm kê khí nhà kính trước ngày 1/12/2027 và hoàn trả hạn ngạch trước ngày 31/12/2027. Từ năm 2029, thị trường bắt đầu đấu giá hạn ngạch và mở rộng sang các ngành khác. Đáng chú ý, doanh nghiệp được dùng tín chỉ carbon từ các dự án giảm phát thải để bù trừ tối đa 30% nghĩa vụ nộp hạn ngạch. Đây là kênh để dòng tiền từ nhà máy nhiệt điện, xi măng, thép chảy sang các dự án điện gió, điện mặt trời, tiết kiệm năng lượng và trồng rừng.
Lợi ích là vậy song, số liệu của HNX cho thấy thị trường còn trầm lắng. Tính đến ngày 14/8/2026, tổng khối lượng giao dịch vẫn chỉ là 1.210 tấn từ phiên khai trương; từ tháng 7 đến giữa tháng 8 không phát sinh giao dịch. Khối lượng này chỉ bằng khoảng 0,00024% tổng hạn ngạch 511,47 triệu tấn của hai năm 2025 - 2026. Trên sàn hiện mới có hạn ngạch, chưa có tín chỉ từ dự án. Nguyên nhân chính là hạn ngạch được cấp miễn phí 100% và thời hạn hoàn trả là cuối năm 2027, nên doanh nghiệp chưa chịu áp lực phải mua. Mức giá khoảng 133.600 đồng/tấn cũng chưa đủ tạo động lực đầu tư vào công nghệ sạch.
‘'Mỏ vàng xanh’' cho chuyển dịch năng lượng
Trước khi có sàn giao dịch, Việt Nam đã có nguồn thu thực tế từ tín chỉ carbon rừng. Theo Thỏa thuận chi trả giảm phát thải (ERPA) với WB, Việt Nam đã nhận 51,5 triệu USD cho kết quả giảm phát thải vùng Bắc Trung Bộ. Việt Nam cũng ký thỏa thuận chuyển nhượng 5,15 triệu tấn CO2 giảm phát thải từ rừng vùng Nam Trung Bộ và Tây Nguyên cho tổ chức LEAF/Emergent giai đoạn 2022 - 2026, giá tối thiểu 10 USD/tấn.
Với dự án năng lượng, tín chỉ carbon có thể trở thành nguồn thu thứ hai. Chẳng hạn, một nhà máy điện mặt trời ngoài doanh thu bán điện có thể đăng ký cấp tín chỉ cho lượng phát thải tránh được so với điện than, rồi bán cho doanh nghiệp cần bù trừ. Khoản thu này giúp rút ngắn thời gian hoàn vốn, tăng sức hấp dẫn của dự án với ngân hàng.
Về dài hạn, đấu giá hạn ngạch từ năm 2029 có thể tạo nguồn thu lớn hơn. Theo tính toán sơ bộ, với giá bình quân phiên đầu khoảng 133.600 đồng/tấn, mỗi 1% hạn ngạch năm 2026 (khoảng 2,68 triệu tấn) được đấu giá sẽ mang về khoảng 358 tỷ đồng. Nguồn thu này có thể dành một phần để hỗ trợ dự án năng lượng sạch, tương tự cách Liên minh châu Âu (EU) đang áp dụng.
Đánh giá của nhiều chuyên gia cho thấy, với ngành năng lượng, giá trị của tín chỉ carbon không dừng ở khoản tiền thu về từ mỗi giao dịch. Công cụ này tác động tới toàn bộ chuỗi đầu tư, từ quyết định của doanh nghiệp đến nguồn lực của Nhà nước. Theo đó, tín chỉ carbon cải thiện dòng tiền của dự án sạch. Nguồn thu từ tín chỉ giúp các dự án điện gió, điện mặt trời, điện sinh khối hay tiết kiệm năng lượng có thêm doanh thu ổn định. Đồng thời, khi mỗi tấn CO2 phát thải có chi phí, doanh nghiệp sẽ so sánh giữa việc mua thêm hạn ngạch và đầu tư đổi mới công nghệ. Giá carbon càng cao, các phương án năng lượng sạch càng có lợi thế cạnh tranh so với nhiên liệu hóa thạch.
Bên cạnh đó, Nhà nước có thêm nguồn lực tài chính. Khi chuyển sang đấu giá hạn ngạch, nguồn thu có thể được tái đầu tư cho lưới điện, lưu trữ năng lượng, đào tạo lại lao động ngành than hay hỗ trợ hộ gia đình có thu nhập thấp trước tác động của giá điện.
Một điểm quan trọng khác là tín chỉ carbon mở cửa thu hút vốn quốc tế. Theo Điều 6 Thỏa thuận Paris, tín chỉ đạt chuẩn có thể bán cho các quốc gia, doanh nghiệp nước ngoài có nhu cầu bù trừ. Đây là kênh đưa ngoại tệ vào các dự án năng lượng trong nước mà không làm tăng nợ công. Trong nước, giá carbon trong nước giúp nâng sức cạnh tranh của hàng xuất khẩu. Khi các thị trường lớn áp dụng cơ chế như CBAM, doanh nghiệp đã giảm phát thải và có dữ liệu carbon minh bạch sẽ chịu chi phí thấp hơn, giữ vững đơn hàng.
Nhìn ra thế giới
Hệ thống giao dịch phát thải của EU (EU ETS) là ví dụ tiêu biểu về biến giá carbon thành nguồn vốn. Theo Ủy ban châu Âu, EU ETS đã thu về hơn 258 tỷ euro từ năm 2013 đến hết năm 2025; riêng năm 2024 đạt 38,8 tỷ euro và năm 2025 khoảng 43 tỷ euro.
EU đã đưa ra quy định bắt buộc phải dùng toàn bộ nguồn thu cho mục tiêu khí hậu và năng lượng, chủ yếu đầu tư vào năng lượng tái tạo, lưới điện, hiệu quả năng lượng công trình và giao thông công cộng. Một phần nguồn thu được đưa vào Quỹ Đổi mới để phát triển công nghệ sạch và Quỹ Hiện đại hóa để hỗ trợ chuyển dịch năng lượng tại các nước thành viên có thu nhập thấp hơn. Kết quả là phát thải của ngành điện và công nghiệp thuộc EU ETS đã giảm khoảng 50% so với năm 2005. Riêng năm 2024, phát thải ngành điện giảm gần 11% so với năm 2023, nhờ sản lượng điện gió, điện mặt trời tăng mạnh.
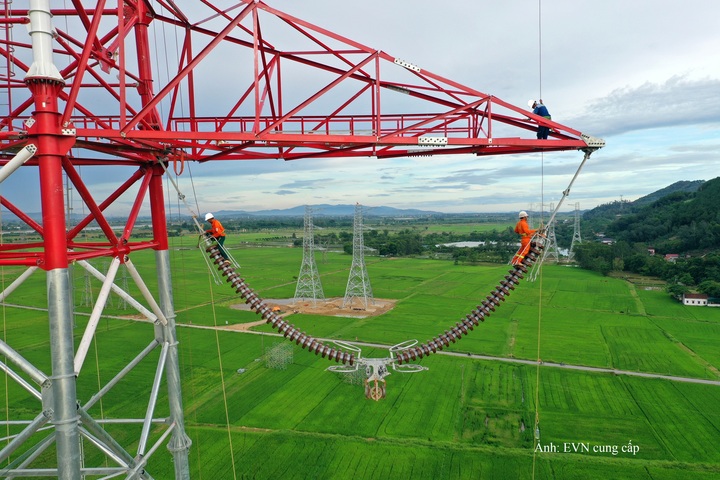
Nhiều dự án năng lượng sẽ được triển khai nhờ cơ chế vận hành thị trường carbon - Ảnh: EVN
Còn tại Trung Quốc, thị trường carbon quốc gia ban đầu chỉ áp dụng với ngành điện. Tháng 3/2025, nước này mở rộng sang xi măng, thép và nhôm, bổ sung khoảng 1.500 doanh nghiệp, nâng tổng số lên khoảng 3.700 đơn vị. Thị trường hiện bao phủ khoảng 8 tỷ tấn CO2, tương đương 15% phát thải toàn cầu,
Song song, Trung Quốc tái khởi động cơ chế tín chỉ giảm phát thải tự nguyện (CCER), trong đó điện gió ngoài khơi là một trong những loại hình được ưu tiên. Trong đợt đầu tiên, hai dự án điện gió ngoài khơi Như Đông H6 và H10 (mỗi dự án 400MW) của Tập đoàn Tam Hiệp được đăng ký. Mỗi năm, hai dự án này dự kiến tạo ra khoảng 1,2 triệu tấn CO2 giảm phát thải để bán trên thị trường.
Tại Hàn Quốc, thị trường hạn ngạch phát thải đã được vận hành từ năm 2015. Hệ thống giao dịch phát thải của Hàn Quốc (K-ETS) hiện bao phủ 813 đơn vị, chiếm khoảng 77,75% tổng phát thải quốc gia. Tính đến năm 2025, hoạt động đấu giá hạn ngạch đã mang về khoảng 1.550 tỷ won (khoảng 1,25 tỷ USD). Nguồn thu này được đưa vào Quỹ Ứng phó khí hậu để hỗ trợ đầu tư giảm phát thải, ứng dụng công nghệ carbon thấp và chuyển đổi công bằng cho người lao động. Đáng chú ý, trong giai đoạn 2026 - 2030, Hàn Quốc nâng dần tỷ lệ đấu giá hạn ngạch với ngành điện lên 50% vào năm 2030 để tăng áp lực chuyển đổi.
Trong khi đó, Singapore lựa chọn thuế carbon với lộ trình tăng rõ ràng: từ 25 SGD/tấn CO2 năm 2024 lên 45 SGD/tấn từ ngày 1/1/2026, hướng tới 50 - 80 SGD/tấn vào năm 2030. Nguồn thu được dùng để hỗ trợ doanh nghiệp khử carbon và hỗ trợ hộ gia đình trước tác động của giá điện. Điểm đáng chú ý là doanh nghiệp Singapore được dùng tín chỉ carbon quốc tế để bù trừ tối đa 5% lượng phát thải chịu thuế. Tuy nhiên, các tín chỉ này phải tuân thủ Điều 6 Thỏa thuận Paris. Đây là nguồn cầu tiềm năng cho tín chỉ từ các dự án năng lượng tái tạo và lâm nghiệp của Việt Nam.
Ngày 20/1/2025, Indonesia cũng đã chính thức mở giao dịch tín chỉ carbon quốc tế trên sàn IDXCarbon. Phiên đầu tiên chào bán 1,78 triệu tấn CO2 tín chỉ từ 5 dự án nhà máy điện của Tập đoàn Điện lực quốc gia (PLN), gồm thủy điện nhỏ và các dự án chuyển đổi sang công nghệ hiệu suất cao. Mọi chứng chỉ đưa ra giao dịch quốc tế đều được thẩm định, cấp phép để tránh tính trùng.
Tháo gỡ điểm nghẽn, khơi thông dòng vốn
Đánh giá về những lợi ích của tín chỉ carbon mang lại, phát biểu tại Diễn đàn Thị trường carbon Việt Nam 2026 tổ chức ngày 14/8/2026 tại TP. Hồ Chí Minh, Thứ trưởng Bộ Nông nghiệp và Môi trường Lê Công Thành đánh giá, việc vận hành sàn giao dịch đánh dấu bước chuyển từ đối thoại sang hành động. Thứ trưởng đề nghị doanh nghiệp coi giảm phát thải là cơ hội kinh tế, không chỉ là nghĩa vụ.
Trong khi đó, PGS.TS Hoàng Văn Phụ, Chủ tịch Hội đồng khoa học Viện Kinh tế và Phát triển, cho rằng thị trường tín chỉ carbon là công cụ kinh tế có tính quyết định trong giảm phát thải khí nhà kính. Các chuyên gia khuyến nghị doanh nghiệp chuẩn hóa dữ liệu kiểm kê phát thải, xây dựng đội ngũ chuyên trách và coi hạn ngạch phát thải là tài sản, không phải chi phí.
Để thị trường carbon trở thành kênh dẫn vốn thực chất, các chuyên gia cho rằng cần giảm dần tỷ lệ cấp hạn ngạch miễn phí để tạo nhu cầu mua bán và tín hiệu giá đủ mạnh. Tín chỉ từ dự án năng lượng tái tạo, tiết kiệm năng lượng, trồng rừng cần sớm được đưa lên sàn để tận dụng hạn mức bù trừ 30%. Khi bắt đầu đấu giá từ năm 2029, có thể xem xét lập quỹ riêng từ nguồn thu đấu giá để hỗ trợ dự án năng lượng sạch.
Bên cạnh đó, cần đầu tư chuẩn hóa hệ thống MRV (khung chuẩm hóa quốc tế để quản lý dữ liệu phát thải) và đào tạo nhanh đội ngũ kiểm kê, thẩm định carbon. Việt Nam cũng cần tận dụng cơ chế Điều 6 Thỏa thuận Paris, cơ chế CORSIA của ngành hàng không và khả năng liên kết với thị trường Singapore để nâng giá trị tín chỉ trong nước.
Từ một công cụ kiểm soát phát thải, thị trường carbon đang mở ra nguồn lực mới cho chuyển dịch năng lượng. Kinh nghiệm của EU, Hàn Quốc hay Trung Quốc cho thấy, khi giá carbon đủ mạnh và nguồn thu được tái đầu tư đúng hướng, mỗi tấn CO2 cắt giảm sẽ trở thành dòng vốn cho điện tái tạo, lưới điện và công nghệ sạch.
Điều 6 của Thỏa thuận Paris là quy định cho phép các quốc gia tự nguyện hợp tác quốc tế nhằm giảm phát thải khí nhà kính và phát triển thị trường tín chỉ các-bon, theo UNFCCC. Tín chỉ các-bon là giấy phép chứng nhận việc giảm lượng khí thải ra môi trường.
Hai phương thức hoạt động chính trong Điều 6 cụ thể là: Hợp tác song phương (Điều 6.2) - Hai nước tự thỏa thuận mua bán kết quả giảm phát thải. Nước bán sẽ trừ đi lượng phát thải đã chuyển nhượng, còn nước mua được cộng vào để đạt mục tiêu quốc gia (NDC). Cơ chế tín chỉ các-bon toàn cầu (Điều 6.4) - Hệ thống trao đổi tín chỉ do Liên hợp quốc quản lý, các doanh nghiệp hoặc quốc gia có thể đầu tư dự án giảm phát thải ở nước khác để nhận tín chỉ.