

 Tin Khu Vực

AI đang tạo ra nhiều thay đổi trong lĩnh vực tài chính tiêu dùng. Từ cách tiếp cận khách hàng, đánh giá rủi ro đến quy trình cung cấp dịch vụ, dữ liệu và công nghệ đang ngày càng giữ vai trò quan trọng. Đi cùng với đó là những yêu cầu về minh bạch, bảo vệ dữ liệu cá nhân và trách nhiệm của các bên tham gia thị trường. Một quyết định tín dụng dù được hỗ trợ bởi công nghệ vẫn cần có cơ sở rõ ràng, có khả năng giải thích và có cơ chế xử lý khi phát sinh sai sót hoặc ảnh hưởng đến quyền lợi của người tiêu dùng.
Tại tọa đàm “Tài chính tiêu dùng trong kỷ nguyên AI: Từ thuật toán minh bạch đến tín dụng có trách nhiệm” do Báo Công Thương tổ chức, ông Vũ Duy Anh - chuyên gia dữ liệu VDEN, thành viên Hiệp hội Dữ liệu Quốc gia đã có những chia sẻ về vai trò của dữ liệu trong sự chuyển đổi trên môi trường số cũng như giải pháp để bảo đảm quyền lợi của người sử dụng dịch vụ.
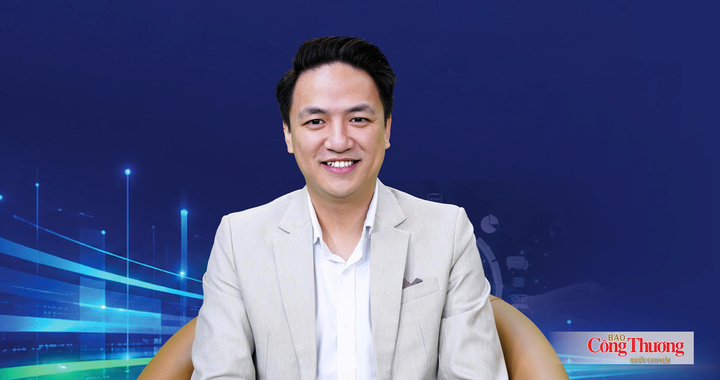
Ông Vũ Duy Anh - chuyên gia dữ liệu VDEN, thành viên Hiệp hội Dữ liệu Quốc gia.
Sự chuyển dịch mạnh mẽ của tài chính tiêu dùng
- Ông đánh giá như thế nào về những thay đổi của thị trường tài chính tiêu dùng hiện nay khi hoạt động vay vốn ngày càng dịch chuyển lên môi trường số và AI bắt đầu tham gia sâu hơn vào quá trình tiếp cận, tư vấn, đánh giá và phục vụ khách hàng?
Ông Vũ Duy Anh: Sự chuyển dịch trong lĩnh vực tài chính tiêu dùng hiện nay đang diễn ra rất mạnh mẽ, hướng tới mục tiêu ngày càng an toàn và minh bạch hơn. Sự thay đổi này mang lại sự tiện lợi, nhanh chóng và dễ dàng hơn cho người tiêu dùng, nhưng đồng thời cũng kéo theo sự gia tăng nhanh chóng về nhu cầu sử dụng. Tương tự như quy luật trong phát triển công nghệ thông tin, khi một hạ tầng được thiết kế đạt đến một tốc độ nhất định, nhu cầu của người dùng lập tức tăng vọt và phát sinh thêm nhiều vấn đề mới ngoài dự tính ban đầu.
Đứng từ góc độ người tiêu dùng, các thao tác ngày càng đơn giản hơn khi không còn phải trực tiếp đến tận nơi đăng ký, định danh, cung cấp thông tin và chờ đợi phản hồi như trước. Tuy nhiên, phía sau sự tiện lợi đó của khách hàng là một khối lượng công việc khổng lồ mà các ngân hàng, công ty tài chính tiêu dùng và các định chế tài chính phải gánh vác. Mọi thông tin tiếp nhận đều phải qua quy trình kiểm định, đánh giá khắt khe ngay từ khâu tiếp nhận khách hàng mới.
- Như vậy, tài chính tiêu dùng đang ngày càng dựa nhiều hơn vào dữ liệu để nhận diện khách hàng, đánh giá khả năng trả nợ và phòng ngừa rủi ro. Ông nhìn nhận vai trò của dữ liệu trong sự chuyển đổi này như thế nào?
Ông Vũ Duy Anh: Khi lên môi trường số, thói quen và nhu cầu của khách hàng đã biến đổi rất lớn so với môi trường tài chính truyền thống. Nếu như trước đây việc phân loại chủ yếu dựa trên các tiêu chí cố định như độ tuổi hay nhóm hàng mua sắm, thì trên môi trường số có những khách hàng lớn tuổi lại có hành vi tiêu dùng trực tuyến rất đặc thù. Do đó, việc hiểu đúng khách hàng không thể áp dụng tư duy cũ như đánh giá tuổi tác, tình trạng gia đình hay tài sản sở hữu. Các tổ chức tài chính phải đánh giá đa chiều hơn, vừa bảo đảm tuân thủ pháp luật, vừa xác định được tính hợp lý của nhu cầu vay và khả năng trả nợ thực tế.
Theo đó, việc chuyển đổi từ môi trường thực lên môi trường số đòi hỏi các doanh nghiệp phải thiết kế lại toàn bộ quy trình nghiệp vụ chứ không thể bê nguyên quy trình cũ lên nền tảng mới. Quy trình mới vừa mang lại thuận lợi cho khách hàng, vừa đặt ra trách nhiệm giải trình lớn hơn cho doanh nghiệp. Khách hàng khi thụ hưởng sự tiện ích cũng cần chấp nhận nguyên tắc chia sẻ trách nhiệm và hình thành thói quen tiếp nhận thông tin trên môi trường số. Ngay sau bước đăng ký ban đầu, doanh nghiệp phải thực hiện quy trình định danh và quan trọng hơn là thấu hiểu khách hàng, nhằm đánh giá chính xác nhu cầu và năng lực của từng cá nhân mà không cần đặt ra những câu hỏi máy móc.
Để đạt được sự thấu hiểu, các tổ chức tài chính cần tích hợp một lượng dữ liệu rất lớn bao gồm dữ liệu hành vi trong quá khứ và các dữ liệu biến đổi theo từng giai đoạn cuộc sống như chăm lo gia đình hay học vấn của con cái. Đây là điều mà công nghệ trong các thập kỷ trước chưa thể làm được, nhưng hiện nay chúng ta đang sống trong kỷ nguyên bùng nổ của dữ liệu lớn và trí tuệ nhân tạo. Vì vậy, bài toán và mong muốn chung của tất cả các bên hiện nay là làm sao khai thác, vận dụng hiệu quả các thành tựu công nghệ, trí tuệ nhân tạo và dữ liệu lớn một cách an toàn, mang lại tốc độ cao và tính minh bạch tuyệt đối cho thị trường tài chính tiêu dùng.
Sử dụng dữ liệu có trách nhiệm đối với người tiêu dùng
- Thuật toán dù được thiết kế tốt vẫn có thể đưa ra kết quả thiếu chính xác hoặc thiếu công bằng nếu dữ liệu đầu vào sai lệch, thiếu cập nhật hoặc mang sẵn những thiên lệch. Vậy trong tài chính tiêu dùng sử dụng AI, cần đặt ra những yêu cầu nào đối với chất lượng, nguồn gốc và khả năng kiểm chứng dữ liệu?
Ông Vũ Duy Anh: Thuật toán dù được thiết kế tốt đến đâu vẫn có thể đưa ra những kết quả thiếu chính xác hoặc thiếu công bằng nếu dữ liệu nhập vào bị sai lệch, thiếu sự cập nhật. Để đảm bảo hiệu quả và tính chính xác khi ứng dụng trí tuệ nhân tạo (AI) trong tài chính tiêu dùng, dữ liệu đầu vào cần đáp ứng ba yêu cầu cốt lõi là độ chính xác, tính cập nhật và phải được thu thập hoàn toàn hợp pháp. Việc đáp ứng đầy đủ các yếu tố này giúp cho nguồn dữ liệu đầu vào được hoàn chỉnh, từ đó hạn chế những kết quả sai lệch hoặc thiếu công bằng do thuật toán gây ra.
Khi dữ liệu được đưa vào sử dụng, trách nhiệm giữa các bên cần được phân định rất rõ ràng: Đối với đơn vị thu thập dữ liệu bắt buộc phải có trách nhiệm bảo đảm chất lượng dữ liệu đầu vào đạt chuẩn; đối với đơn vị chấm điểm tín dụng và các tổ chức cho vay có nhiệm vụ sử dụng dữ liệu một cách tốt nhất và chịu trách nhiệm đối với người tiêu dùng; đối với người sử dụng (người tiêu dùng) được bảo đảm các quyền lợi chính đáng như quyền xem thông tin cá nhân của mình đang được sử dụng như thế nào, cũng như có quyền thay đổi hoặc cung cấp bổ sung thông tin.
- Để phát triển tài chính số, dữ liệu cần được kết nối và chia sẻ giữa nhiều chủ thể, song càng nhiều bên tham gia thì nguy cơ mất kiểm soát dữ liệu càng lớn. Vậy, theo ông, cần cơ chế chia sẻ dữ liệu như thế nào để vừa tạo điều kiện cho đổi mới sáng tạo vừa bảo đảm người dân biết dữ liệu của mình đang được sử dụng ở đâu và cho mục đích gì?
Ông Vũ Duy Anh: Để vừa sáng tạo phát triển tài chính số, vừa bảo đảm người dân nắm rõ dữ liệu của mình đang được sử dụng ở đâu và cho mục đích gì, điều cần thiết là phải có một tổ chức trung gian uy tín đứng ra đưa ra các bộ tiêu chuẩn, kết nối các bên và thiết lập khung pháp lý tốt giúp doanh nghiệp tiếp cận nguồn dữ liệu chuẩn. Tuy nhiên, quyết định cuối cùng vẫn bắt buộc phải do con người thực hiện chứ không thể phụ thuộc hoàn toàn vào trí tuệ nhân tạo (AI).
Hiện nay, Việt Nam đã có cơ chế thử nghiệm có kiểm soát (sandbox) để tạo điều kiện cho các doanh nghiệp khởi nghiệp phát triển những ý tưởng đột phá trong lĩnh vực chấm điểm tín dụng cũng như mô hình cho vay ngang hàng (P2P) cung cấp cho các ngân hàng. Tuy nhiên, dữ liệu thuộc về người sử dụng, đòi hỏi doanh nghiệp phải có phương thức sử dụng văn minh, phải minh bạch thời gian lưu trữ cũng như mục đích sử dụng, đồng thời bảo đảm người tiêu dùng có toàn quyền đối với dữ liệu của mình. Khi các khó khăn này được tháo gỡ triệt để và nguồn dữ liệu được làm sạch để chuyển tới đúng đối tượng, nền kinh tế sẽ phát triển tích cực, tạo điều kiện cho người dân giải quyết tốt các nhu cầu thiết yếu trong cuộc sống mà không cần phải tìm tới các nguồn tín dụng đen.
- Xin cảm ơn ông!
Hiện nay, trí tuệ nhân tạo (AI) có thể giúp quy trình nhanh hơn, hỗ trợ quản trị rủi ro tốt hơn và mở rộng khả năng tiếp cận dịch vụ tài chính. Nhưng để những lợi ích đó thực sự bền vững, điều quan trọng vẫn là cách công nghệ được sử dụng, dữ liệu được quản lý và quyền lợi của khách hàng được bảo đảm trong suốt quá trình cung cấp dịch vụ.