


 Tin Khu Vực

Theo thống kê của các tổ chức tài chính, tỷ trọng tín dụng xanh hiện chỉ chiếm khoảng 1%, trong khi nhu cầu vốn phục vụ phát triển bền vững của Việt Nam ước tính khoảng 360 tỷ USD đến năm 2030. Thực tế này cho thấy, bên cạnh nhu cầu vốn lớn, việc đáp ứng các điều kiện để tiếp cận nguồn tài chính xanh vẫn là thách thức đối với nhiều doanh nghiệp.
Chia sẻ với Báo Công Thương bên lề Hội thảo “Chính sách tín dụng và thị trường carbon: Khơi thông dòng vốn xanh” tổ chức ngày 14/10, ông Nguyễn Hữu Tú, Phó Tổng Giám đốc Công ty cổ phần Miza, cho biết từ thực tiễn tiếp cận nguồn tín dụng xanh của các tổ chức tín dụng trong và ngoài nước, doanh nghiệp cần chuẩn bị nền tảng hoạt động, xây dựng chiến lược đầu tư dài hạn và thực hiện nghiêm túc các cam kết môi trường. Bên cạnh nỗ lực từ phía doanh nghiệp, việc hoàn thiện tiêu chí và thiết kế sản phẩm tín dụng phù hợp cũng có ý nghĩa quan trọng trong mở rộng khả năng tiếp cận nguồn vốn xanh.
Theo ông Nguyễn Hữu Tú, huy động vốn xanh không đơn thuần là tìm kiếm một nguồn vốn có lãi suất thấp hơn, mà là quá trình chuẩn bị từ định hướng phát triển, chiến lược kinh doanh đến kế hoạch đầu tư và tổ chức vận hành. Doanh nghiệp cần xác định rõ mục tiêu chuyển đổi xanh, những hạng mục cần đầu tư và khả năng thực hiện các cam kết môi trường trong dài hạn. “Điều quan trọng là phải có định hướng xuyên suốt từ ban lãnh đạo, gắn yêu cầu bảo vệ môi trường với chiến lược sản xuất, kinh doanh”, ông Tú chia sẻ.
Ông Nguyễn Hữu Tú, Phó Tổng Giám đốc Công ty cổ phần Miza.
Với đặc thù hoạt động trong lĩnh vực sản xuất giấy tái chế, doanh nghiệp phải kiểm soát các tác động đến môi trường, trong đó có vấn đề nước thải. Để đáp ứng các yêu cầu về môi trường, doanh nghiệp cần đầu tư đáng kể cho hệ thống xử lý chất thải. Đây là khoản đầu tư lớn, không chỉ đòi hỏi nguồn vốn ban đầu mà còn cần tính toán về công nghệ và khả năng vận hành lâu dài. Từ thực tiễn này, ông Tú cho rằng doanh nghiệp cần chủ động xây dựng kế hoạch đầu tư, xác định các mục tiêu môi trường và lựa chọn công nghệ phù hợp với hoạt động sản xuất. Định hướng sử dụng năng lượng tái tạo cũng cần được tính đến trong chiến lược phát triển, thay vì chỉ tập trung giải quyết những yêu cầu trước mắt.
Theo ông, khi mục tiêu đầu tư và chiến lược kinh doanh được xác định rõ ràng, doanh nghiệp mới có cơ sở để tiếp cận nguồn vốn xanh một cách thực chất. Việc chuẩn bị cũng không dừng lại ở thời điểm được cấp vốn, mà phải tiếp tục trong suốt quá trình triển khai dự án. Từ quá trình này, Miza đã tiếp cận được nguồn tín dụng xanh của BIDV và UOB, đồng thời trở thành doanh nghiệp giấy đầu tiên tại Việt Nam phát hành thành công trái phiếu xanh. Ông Tú cho rằng, đây là kết quả của quá trình chuẩn bị và thực hiện các cam kết, không phải điểm khởi đầu của chuyển đổi xanh.
Hơn hết, sau khi được cấp vốn, doanh nghiệp phải bảo đảm thực hiện đầy đủ các cam kết trong khung xanh đã xác lập. Những tiêu chí này cần được duy trì trong quá trình triển khai dự án và tổ chức hoạt động sản xuất, kinh doanh. Việc tuân thủ nghiêm túc không chỉ giúp bảo đảm mục tiêu đầu tư mà còn tạo dựng niềm tin với các tổ chức tín dụng và nhà đầu tư. “Phát hành trái phiếu xanh là kết quả của một quá trình chuẩn bị và thực hiện các cam kết, chứ không phải điểm khởi đầu của chuyển đổi xanh”, lãnh đạo Miza nhấn mạnh.
Từ kinh nghiệm của Miza, ông cho rằng doanh nghiệp cần nhìn nhận tín dụng xanh trong mối liên hệ với toàn bộ chiến lược phát triển. Nếu chỉ quan tâm đến ưu đãi lãi suất mà chưa chuẩn bị đầy đủ về công nghệ, mục tiêu môi trường và phương án vận hành, việc tiếp cận và sử dụng hiệu quả nguồn vốn sẽ gặp khó khăn.
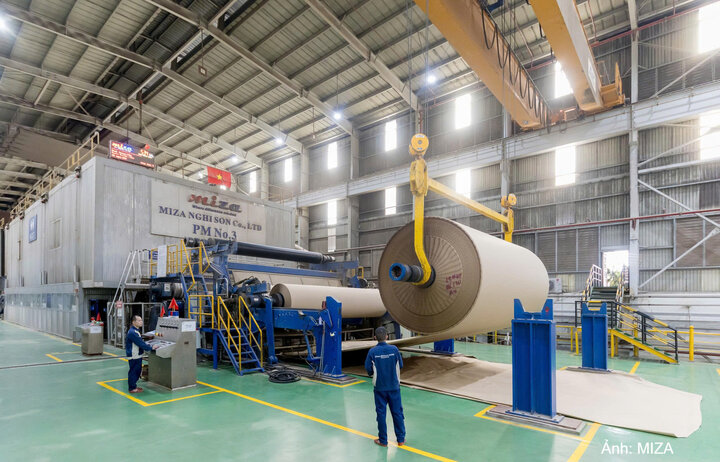
Nhà máy sản xuất giấy của Miza tại Nghi Sơn.
Lãi suất thấp hơn 2-3%, song cần cơ chế tín dụng phù hợp
Một trong những lợi ích thiết thực của tín dụng xanh là giúp doanh nghiệp giảm chi phí vốn. Theo ông Nguyễn Hữu Tú, hiện Miza đang sử dụng nguồn tín dụng xanh của BIDV và UOB, với mức lãi suất thấp hơn khoảng 2-3% so với mặt bằng lãi suất thông thường tại cùng thời điểm.
“Đối với doanh nghiệp sản xuất, chênh lệch lãi suất này có ý nghĩa trong tính toán hiệu quả đầu tư, nhất là với những dự án cần nguồn vốn lớn để cải thiện công nghệ, xử lý chất thải và đáp ứng yêu cầu môi trường. Tuy nhiên, để lợi thế về chi phí vốn phát huy hiệu quả, doanh nghiệp vẫn cần có kế hoạch sử dụng vốn rõ ràng, gắn với mục tiêu đầu tư và khả năng vận hành sau khi dự án hoàn thành”, ông nói.
Bên cạnh những yêu cầu từ phía doanh nghiệp, ông Tú cho rằng việc tiếp cận tín dụng xanh hiện còn vướng ở khâu xác định tiêu chí. Doanh nghiệp gặp khó khăn khi xác định cụ thể những hạng mục nào được công nhận là đầu tư xanh, trong khi các tổ chức tín dụng và định chế tài chính chưa có khung hướng dẫn thống nhất, rõ ràng cho từng loại hình sản xuất.
“Chúng tôi kiến nghị các cơ quan liên quan nghiên cứu xây dựng bộ tiêu chí và khung xanh phù hợp với đặc thù của từng lĩnh vực sản xuất, giúp doanh nghiệp có cơ sở xác định hạng mục đầu tư và chuẩn bị hồ sơ tiếp cận vốn”, ông Tú cho biết.
Theo ông, một khung tiêu chí rõ ràng sẽ giúp doanh nghiệp chủ động hơn trong quá trình xây dựng dự án, đồng thời tạo cơ sở để các tổ chức tín dụng đánh giá mục tiêu và hiệu quả môi trường của khoản đầu tư. Điều này đặc biệt quan trọng đối với những lĩnh vực có đặc thù công nghệ và chi phí xử lý chất thải lớn.
Chẳng hạn, với doanh nghiệp sản xuất giấy tái chế như Miza, hệ thống xử lý chất thải phải đáp ứng yêu cầu xử lý đầu vào, đồng thời bảo đảm chất lượng nước thải đầu ra theo các tiêu chuẩn môi trường. Quy mô đầu tư có thể lớn, trong khi hiệu quả của hệ thống phụ thuộc vào quá trình vận hành lâu dài.
Vì vậy, theo ông Tú, việc thẩm định và thiết kế khoản vay cần tính đến đặc thù công nghệ, quy mô đầu tư và thời gian phát huy hiệu quả của dự án. Thời hạn cho vay và lãi suất cũng cần phù hợp với khả năng hoàn vốn, thay vì áp dụng điều kiện chưa sát với nhu cầu thực tế của doanh nghiệp. “Chúng tôi mong muốn các ngân hàng xây dựng khung tiêu chuẩn và sản phẩm tín dụng phù hợp hơn, đồng thời có thời hạn cho vay và lãi suất đáp ứng yêu cầu thực tế của doanh nghiệp”, ông Tú chia sẻ.
Ngoài tín dụng xanh, Miza đang từng bước chuẩn bị tham gia thị trường tín chỉ carbon. Trong năm 2026, doanh nghiệp đã ký hợp đồng hợp tác với một tổ chức để thực hiện việc xác nhận liên quan đến tín chỉ carbon. Sau khi triển khai và nhận được chứng nhận, doanh nghiệp dự kiến tham gia các sàn giao dịch tín chỉ carbon quốc tế, đồng thời tìm kiếm cơ hội tham gia các trung tâm carbon tại Việt Nam.
Để thực hiện định hướng này, ông Tú cho rằng cần có những tiêu chí rõ ràng về phát thải carbon, tạo cơ sở để doanh nghiệp xác định và đánh giá các hoạt động liên quan đến tín chỉ carbon. Bên cạnh đó, chi phí tư vấn, xác nhận và thực hiện thủ tục cũng cần được tính toán phù hợp với nguồn thu mà doanh nghiệp có thể nhận được từ việc bán tín chỉ.
Theo ông, nếu chi phí tham gia thị trường quá cao so với lợi ích kinh tế, doanh nghiệp sẽ khó cân nhắc triển khai. Do đó, cơ chế thực hiện cần bảo đảm tính khả thi, giúp doanh nghiệp có cơ sở đánh giá hiệu quả trước khi quyết định đầu tư.
Từ thực tiễn của doanh nghiệp, ông Tú cho rằng khả năng tiếp cận vốn xanh và tham gia thị trường carbon phụ thuộc cả vào sự chủ động của doanh nghiệp lẫn mức độ phù hợp của cơ chế hỗ trợ. Khi doanh nghiệp có chiến lược rõ ràng, còn các tiêu chí môi trường, sản phẩm tín dụng và điều kiện thực hiện được thiết kế sát với thực tế, nguồn vốn xanh sẽ có thêm cơ hội đi vào các dự án sản xuất, kinh doanh.
Theo thống kê của Ngân hàng Nhà nước, đến cuối tháng 6/2026, dư nợ tín dụng xanh đạt trên 856.000 tỷ đồng, tăng 9,87% so với cuối năm 2025. Giai đoạn 2017 - 2025, tốc độ tăng trưởng bình quân đạt trên 20%/năm. Dư nợ tập trung chủ yếu vào nông nghiệp, lâm nghiệp, thủy sản và bảo tồn đa dạng sinh học, chiếm trên 31%; lĩnh vực năng lượng xanh chiếm gần 28%. Bên cạnh đó, dư nợ được đánh giá rủi ro môi trường và xã hội đạt trên 6,2 triệu tỷ đồng, chiếm hơn 31,33% tổng dư nợ toàn nền kinh tế.