


 Tin Khu Vực

Định danh thống nhất
Bộ Tài chính đang xây dựng dự thảo Thông tư hướng dẫn đăng ký, cấp và sử dụng mã số đơn vị có quan hệ với ngân sách (ĐVQHNS), thay thế Thông tư số 185/2015/TT-BTC ngày 17/11/2015.
Theo Bộ Tài chính, Thông tư nhằm hoàn thiện khung pháp lý đồng bộ, thống nhất, tạo cơ sở để định danh duy nhất và quản lý xuyên suốt các đối tượng có quan hệ với ngân sách nhà nước. Các đối tượng này gồm cơ quan nhà nước, tổ chức chính trị, tổ chức chính trị - xã hội, đơn vị sự nghiệp công lập, cơ quan thu ngân sách, ban quản lý dự án, quỹ tài chính nhà nước ngoài ngân sách và các tổ chức được giao thực hiện nhiệm vụ, dự án đầu tư.
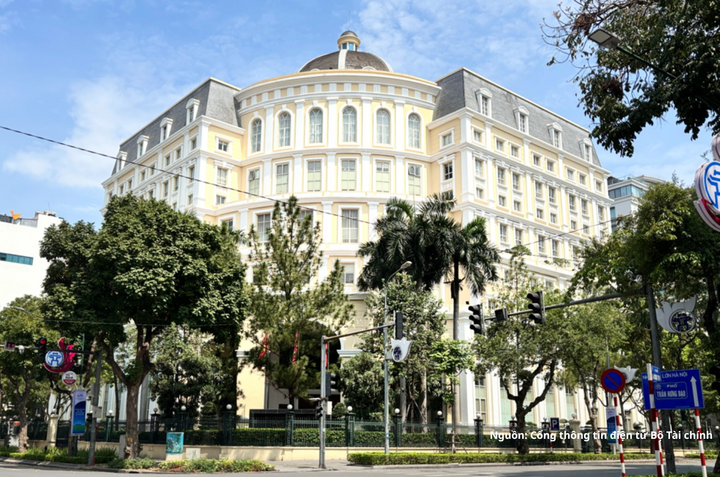
Bộ Tài chính dự thảo Thông tư hướng dẫn đăng ký, cấp và sử dụng mã số đơn vị có quan hệ với ngân sách.
Theo dự thảo, mỗi đơn vị, nhiệm vụ, dự án đầu tư từ cấp Trung ương đến cấp xã được cấp một mã số duy nhất, sử dụng thống nhất từ khi được cấp đến khi đóng. Mã số đã cấp không được dùng lại cho đối tượng khác. Việc cấp mã phải hoàn thành trước khi cấp có thẩm quyền giao dự toán hoặc giao kế hoạch vốn. Dự thảo cũng quy định không thu phí, lệ phí đối với việc đăng ký, cấp và sử dụng mã số ĐVQHNS.
Một điểm mới đáng chú ý là phạm vi cấp mã được mở rộng sang nhiệm vụ chuẩn bị đầu tư, nhiệm vụ quy hoạch, dự án sử dụng vốn hỗ trợ phát triển chính thức (ODA), dự án đầu tư theo phương thức đối tác công tư (PPP) và dự án đầu tư công khác. Riêng nhiệm vụ chuẩn bị đầu tư chỉ được cấp mã riêng khi có dự toán riêng. Khi dự án được quyết định đầu tư, mã số này được giữ nguyên và dùng tiếp cho dự án.
Về thẩm quyền, Bộ Tài chính (Cục Công nghệ thông tin và chuyển đổi số) cấp mã số cho đối tượng thuộc ngân sách trung ương. Sở Tài chính các tỉnh, thành phố cấp mã số cho đối tượng thuộc ngân sách cấp tỉnh và cấp xã. Với nhiệm vụ, dự án đầu tư, thẩm quyền được xác định theo cấp ngân sách của cơ quan phê duyệt quyết định đầu tư, không phụ thuộc nguồn vốn bố trí và cơ quan chủ quản của chủ đầu tư.
Bộ Tài chính thông tin, quy định này nhằm tháo gỡ vướng mắc đối với dự án của bộ, cơ quan trung ương sử dụng vốn ngân sách địa phương và dự án có dự án thành phần độc lập do địa phương thực hiện.
Dự thảo cũng làm rõ quan hệ giữa mã số ĐVQHNS cha và mã số ĐVQHNS con. Dự án có dự án thành phần được cấp một mã cha. Dự án thành phần có quyết định đầu tư và dự toán riêng được cấp mã con, và mã con chỉ được cấp sau khi đã có mã cha. Khi tổng hợp, số liệu giữa mã cha và mã con không được cộng gộp. Mã cha chỉ được đóng khi toàn bộ mã con trực thuộc đã đóng hoặc không còn hiệu lực. Điều đó cho thấy dự thảo hướng tới quản lý theo dòng vốn, bảo đảm mỗi khoản vốn ngân sách gắn với một mã định danh rõ ràng qua từng giai đoạn.
Số hóa quy trình
Bên cạnh việc chuẩn hóa đối tượng và thẩm quyền, dự thảo đưa toàn bộ quy trình lên “Nền tảng số cấp mã số ĐVQHNS”. Khi nộp hồ sơ trực tuyến, toàn bộ các bước nộp, tiếp nhận, giải quyết và trả kết quả đều thực hiện trên Nền tảng số, đơn vị không phải nộp bản giấy. Nền tảng số kết nối với Hệ thống định danh và xác thực điện tử và Hệ thống thông tin, cơ sở dữ liệu quốc gia về đầu tư công, cho phép đăng nhập bằng tài khoản định danh điện tử và tự động điền thông tin vào biểu mẫu. Đơn vị không phải kê khai lại hoặc nộp lại các thông tin, giấy tờ đã có trên hệ thống.
Hồ sơ trực tuyến có giá trị pháp lý như hồ sơ bản giấy. Đơn vị được lựa chọn ký số hoặc không ký số. Trường hợp không ký số, hồ sơ được xác thực qua tài khoản truy cập. Giấy chứng nhận mã số ĐVQHNS điện tử do cơ quan tài chính ký số, có giá trị như bản giấy và được gắn mã QR để tra cứu, đối chiếu. Thời hạn cấp mã số và Giấy chứng nhận là 2 ngày làm việc kể từ khi nhận hồ sơ đầy đủ, hợp lệ. Thời hạn để đơn vị bổ sung hồ sơ là 3 ngày làm việc.
Dự thảo bổ sung quyền chủ động đề nghị đóng mã số cho đơn vị hoặc cơ quan chủ quản. Cơ quan tài chính giải quyết trong 02 ngày làm việc và phải nêu rõ lý do nếu chưa đủ căn cứ. Với việc đóng mã theo kết quả rà soát hằng năm, cơ quan tài chính phải thông báo trước và chỉ thực hiện sau 15 ngày làm việc không nhận được phản hồi. Theo Bộ Tài chính, quy định này giúp tránh đóng nhầm mã số của dự án ODA, dự án chậm tiến độ chưa bố trí vốn hoặc đơn vị mới kiện toàn sau sắp xếp bộ máy.
Gắn với yêu cầu sắp xếp tổ chức bộ máy, dự thảo dành một điều riêng để xử lý mã số trong các trường hợp chia, tách, hợp nhất, sáp nhập đơn vị. Dự án thay đổi chủ đầu tư do sắp xếp bộ máy vẫn giữ nguyên mã số. Phù hợp với mô hình chính quyền địa phương hai cấp, ngân sách địa phương trong dự thảo chỉ gồm ngân sách cấp tỉnh và cấp xã. Sở Tài chính có thể phân quyền cho cơ quan chuyên môn thuộc Ủy ban nhân dân cấp xã tiếp nhận, nhập hồ sơ đối với nhiệm vụ, dự án thuộc ngân sách cấp xã. Cấp xã chịu trách nhiệm về tính chính xác của dữ liệu đã nhập, còn Sở Tài chính kiểm tra, đối chiếu và cấp mã số.
Dự thảo còn quy định cơ chế xử lý sự cố. Thời gian sự cố đã được công bố không tính vào thời hạn bổ sung hồ sơ và thời hạn cấp mã số. Trong thời gian này, đơn vị có thể nộp hồ sơ trực tiếp hoặc qua bưu chính, và hồ sơ đã nộp trực tuyến trước đó vẫn có hiệu lực. Ở khâu kiểm soát chi, Kho bạc Nhà nước có quyền từ chối chi trả đối với chứng từ không có mã số hoặc có mã số đã đóng.
Để bảo đảm chuyển tiếp thuận lợi, mã số và Giấy chứng nhận đã cấp trước ngày Thông tư có hiệu lực vẫn tiếp tục có giá trị, đơn vị không phải đăng ký lại. Khi mỗi đơn vị, nhiệm vụ, dự án có một mã định danh duy nhất, dữ liệu được kết nối và thủ tục được đơn giản hóa, công tác quản lý ngân sách nhà nước sẽ có thêm điều kiện để minh bạch, hiệu quả hơn. Các đơn vị cũng có thể tiết kiệm thời gian và chi phí khi thực hiện thủ tục.