


 Tin Khu Vực

Sử dụng giống nhập khẩu có ảnh hưởng đến xuất xứ nông sản?
Để tận dụng ưu đãi thuế quan từ Hiệp định Thương mại tự do Việt Nam - Liên minh châu Âu (EVFTA), nông sản xuất khẩu không chỉ cần đáp ứng yêu cầu về chất lượng, an toàn thực phẩm mà còn phải bảo đảm các điều kiện về xuất xứ hàng hóa. Tuy nhiên, việc xác định xuất xứ đối với sản phẩm nông nghiệp có những đặc thù riêng, nhất là khi quá trình sản xuất sử dụng giống cây trồng nhập khẩu hoặc nguyên liệu có nguồn gốc từ nhiều quốc gia.
Một trong những vấn đề đặt ra là liệu nông sản được trồng, thu hoạch tại Việt Nam nhưng sử dụng giống nhập khẩu có được công nhận xuất xứ Việt Nam để hưởng ưu đãi thuế quan theo EVFTA? Câu trả lời phụ thuộc vào quy tắc xuất xứ áp dụng đối với từng nhóm hàng, trong đó cần phân biệt rõ nguồn gốc của giống cây trồng với xuất xứ của sản phẩm sau thu hoạch.
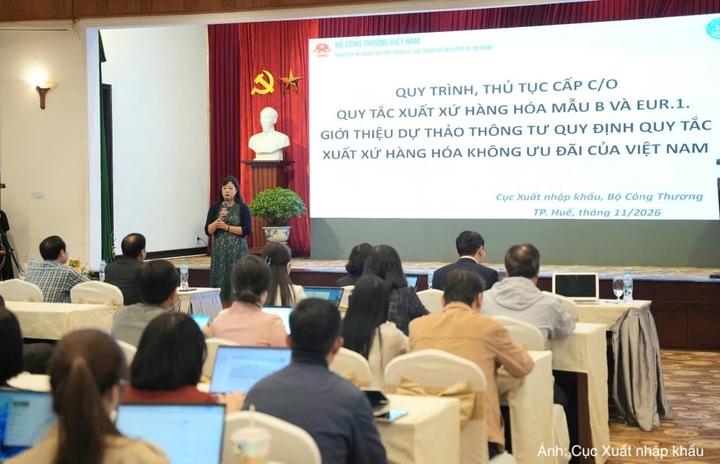
Bà Trần Thanh Bình, Trưởng phòng Xuất xứ hàng hóa, Cục Xuất nhập khẩu (Bộ Công Thương) phát biểu tại Hội thảo.
Phát biểu tại Hội thảo lấy ý kiến và phổ biến văn bản quy phạm pháp luật về xuất xứ hàng hóa, tổ chức ngày 13/11/2026 tại TP. Huế, bà Trần Thanh Bình, Trưởng phòng Xuất xứ hàng hóa, Cục Xuất nhập khẩu (Bộ Công Thương), đã làm rõ các quy định về xuất xứ đối với hàng nông nghiệp theo Hiệp định EVFTA. Theo đó, Hiệp định quy định cụ thể tiêu chí xuất xứ đối với sản phẩm thuộc các Chương 6, 7, 8, 9, 10, 12 và nhóm 2401 của Hệ thống hài hòa mô tả và mã hóa hàng hóa (HS).
Theo đó, các sản phẩm thuộc phạm vi quy định được trồng hoặc thu hoạch trên lãnh thổ của một nước thành viên Hiệp định có thể đáp ứng tiêu chí xuất xứ thuần túy, kể cả trường hợp sử dụng vật liệu nhân giống nhập khẩu từ nước không phải thành viên EVFTA.
Quy định này áp dụng đối với sản phẩm được trồng từ hạt, củ, thân rễ, cành giâm, cành ghép, cành non, chồi hoặc các bộ phận sống khác của cây. Điều đó cho thấy, nguồn gốc của giống cây trồng không phải là yếu tố duy nhất quyết định xuất xứ của nông sản sau thu hoạch.
Đây là điểm doanh nghiệp cần đặc biệt lưu ý khi tổ chức sản xuất hàng nông nghiệp phục vụ xuất khẩu. Thực tế, việc sử dụng giống nhập khẩu có thể xuất phát từ yêu cầu về năng suất, chất lượng hoặc đặc tính sản phẩm. Tuy nhiên, khi xác định xuất xứ hàng hóa theo EVFTA, doanh nghiệp phải căn cứ vào quy tắc tương ứng với sản phẩm, thay vì chỉ dựa trên quốc gia cung cấp giống.
Đáng chú ý, cần phân biệt quy tắc xuất xứ thuần túy đối với sản phẩm cây trồng với quy tắc áp dụng cho hàng hóa đã qua chế biến. Một sản phẩm được trồng, thu hoạch tại Việt Nam và một sản phẩm chế biến từ nhiều nguồn nguyên liệu có thể phải đáp ứng những điều kiện xác định xuất xứ khác nhau.
Theo nội dung được Cục Xuất nhập khẩu phổ biến, quy tắc xuất xứ thuần túy đối với cây trồng trong EVFTA cũng có những điểm khác biệt so với quy định áp dụng đối với C/O mẫu B không ưu đãi. Vì vậy, doanh nghiệp không thể mặc nhiên sử dụng cùng một cách xác định xuất xứ cho mọi cơ chế chứng nhận.
Việc phân biệt rõ các quy định này có ý nghĩa trực tiếp đối với khả năng tận dụng ưu đãi thuế quan từ EVFTA. Xác định đúng xuất xứ ngay từ khâu sản xuất sẽ giúp doanh nghiệp chủ động chuẩn bị hồ sơ, chứng từ và hạn chế những vướng mắc khi thực hiện thủ tục chứng nhận xuất xứ hàng hóa.
Nông sản chế biến phải kiểm soát chặt nguyên liệu không có xuất xứ
Không chỉ quy định về nguồn gốc cây trồng, EVFTA còn đặt ra những yêu cầu cụ thể đối với nguyên liệu sử dụng trong sản xuất, chế biến hàng nông nghiệp. Trong đó, giới hạn về trọng lượng nguyên liệu không có xuất xứ là nội dung doanh nghiệp cần đặc biệt quan tâm.
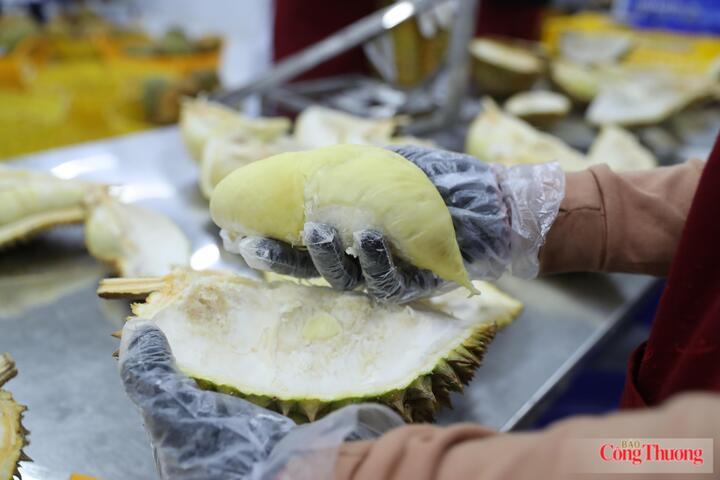
Doanh nghiệp xuất khẩu nông sản sang EU cần kiểm soát nguồn gốc nguyên liệu, đáp ứng quy tắc xuất xứ để tận dụng ưu đãi thuế quan từ EVFTA. Ảnh: Nam Nguyễn.
Theo bà Trần Thanh Bình, đối với một số mặt hàng nông nghiệp, quy tắc cụ thể mặt hàng (PSR) quy định tỷ lệ giới hạn về trọng lượng nguyên liệu không có xuất xứ được phép sử dụng. Tuy nhiên, cách xác định giới hạn không giống nhau giữa các nhóm hàng mà phụ thuộc vào nội dung của từng quy tắc.
Cụ thể, có ba phương pháp kiểm tra trọng lượng nguyên liệu không có xuất xứ được đề cập.
Thứ nhất, trường hợp quy tắc quy định giới hạn đối với nguyên liệu thuộc một chương hoặc nhóm HS nhất định, doanh nghiệp phải cộng trọng lượng các nguyên liệu không có xuất xứ thuộc phạm vi được chỉ định để đối chiếu với mức giới hạn cho phép.
Thứ hai, nếu quy tắc đặt ra giới hạn riêng cho từng loại nguyên liệu, doanh nghiệp phải kiểm tra độc lập trọng lượng của từng loại so với ngưỡng tương ứng. Khi đó, việc tổng trọng lượng nguyên liệu nằm trong một mức nhất định chưa đủ để kết luận hàng hóa đáp ứng quy tắc xuất xứ.
Thứ ba, một số quy tắc yêu cầu đồng thời đáp ứng giới hạn riêng và giới hạn tổng. Điển hình là trường hợp sử dụng đường và nguyên liệu thuộc Chương 4 của hệ thống HS. Doanh nghiệp phải kiểm tra từng nhóm nguyên liệu không có xuất xứ, đồng thời bảo đảm tổng trọng lượng kết hợp không vượt quá giới hạn được quy định.
Điểm cần lưu ý là các phương pháp trên chỉ tính đối với nguyên liệu không có xuất xứ. Việc xác định giới hạn phải căn cứ vào cách diễn đạt cụ thể của quy tắc áp dụng cho từng mặt hàng, không thể sử dụng một phương pháp tính chung cho tất cả sản phẩm.
Như vậy, đối với nông sản chế biến xuất khẩu sang EU, doanh nghiệp không chỉ cần xác định xuất xứ của nguyên liệu đầu vào mà còn phải nắm rõ quy tắc cụ thể mặt hàng theo mã HS của sản phẩm cuối cùng.
Đặc biệt, trong trường hợp sử dụng nhiều thành phần nguyên liệu, việc phân loại chính xác nguyên liệu có xuất xứ và không có xuất xứ giữ vai trò quan trọng. Nếu xác định sai phạm vi nguyên liệu phải tính hoặc áp dụng không đúng giới hạn trọng lượng, sản phẩm có thể không đáp ứng điều kiện xuất xứ để hưởng ưu đãi thuế quan.
Từ những yêu cầu này, công tác quản lý nguyên liệu cần được doanh nghiệp thực hiện xuyên suốt quá trình sản xuất, thay vì chỉ rà soát khi chuẩn bị hồ sơ xuất khẩu. Việc lưu giữ chứng từ đầu vào, theo dõi định mức sử dụng nguyên liệu và kiểm soát quá trình chế biến là cơ sở phục vụ xác định, chứng minh xuất xứ hàng hóa.
Đối với doanh nghiệp xuất khẩu nông sản, nhất là các sản phẩm chế biến sử dụng nguyên liệu từ nhiều nguồn cung, yêu cầu này càng trở nên quan trọng. Bởi lẽ, đáp ứng quy tắc xuất xứ không chỉ phụ thuộc vào công đoạn sản xuất cuối cùng mà còn liên quan trực tiếp đến cơ cấu và nguồn gốc nguyên liệu sử dụng.
Có thể thấy, các quy định về cây trồng, nguồn giống nhập khẩu và giới hạn nguyên liệu không có xuất xứ trong EVFTA đòi hỏi doanh nghiệp phải tiếp cận quy tắc xuất xứ ngay từ khâu tổ chức sản xuất. Hiểu đúng và áp dụng thống nhất các tiêu chí là điều kiện quan trọng để nông sản Việt Nam tận dụng hiệu quả ưu đãi thuế quan, đồng thời hạn chế rủi ro trong quá trình chứng minh xuất xứ khi xuất khẩu sang thị trường EU.
Đối với sản phẩm cây trồng thuộc phạm vi quy định của EVFTA, việc sử dụng giống nhập khẩu từ nước ngoài không mặc nhiên làm mất xuất xứ của sản phẩm được trồng hoặc thu hoạch tại Việt Nam. Với nông sản chế biến, doanh nghiệp cần xác định đúng mã HS và quy tắc cụ thể mặt hàng, đặc biệt là giới hạn trọng lượng nguyên liệu không có xuất xứ. Việc quản lý nguồn nguyên liệu, định mức sản xuất và lưu giữ chứng từ là cơ sở quan trọng để chứng minh hàng hóa đáp ứng điều kiện xuất xứ.