


 Tin Khu Vực

Ngày 10/11/2026 tại Hà Nội, Bộ Công Thương sẽ tổ chức Diễn đàn an ninh năng lượng Quốc gia 2026 với chủ đề “Năng lượng tự chủ - Mạch máu của tăng trưởng hai con số”. Trước thềm diễn đàn, Báo Công Thương xin trân trọng giới thiệu đến bạn đọc bài viết của TS. Nguyễn Anh Tuấn, Phó Chủ tịch Hiệp hội Năng lượng Việt Nam với chủ đề “Bảo đảm đủ điện cho mục tiêu tăng trưởng hai con số”. Từ dự báo nhu cầu điện đến năm 2030, tác giả phân tích nguy cơ chậm tiến độ các dự án điện khí LNG và đề xuất giải pháp đa dạng hóa nguồn cung, nâng cấp lưới điện, phát triển hệ thống lưu trữ và điều chỉnh phụ tải.
Phụ tải mới đặt yêu cầu cao hơn về chất lượng điện
Quy hoạch phát triển điện lực quốc gia thời kỳ 2021-2030, tầm nhìn đến năm 2050 đã được điều chỉnh (Quy hoạch điện VIII điều chỉnh), với kịch bản phụ tải xây dựng trên cơ sở mục tiêu tăng trưởng GDP bình quân khoảng 10,0%/năm giai đoạn 2026-2030 và 7,5%/năm giai đoạn 2031- 2050. Theo kịch bản này, đến năm 2030, điện thương phẩm dự kiến đạt 500,4 - 557,8 tỷ kWh, tương ứng với 560,4 - 624,6 tỷ kWh điện sản xuất và nhập khẩu.
Công suất cực đại (Pmax) của hệ thống dự kiến đạt 89.655 - 99.934 MW vào năm 2030 và 205.732 - 228.570 MW vào năm 2050. Mở rộng hệ thống ở quy mô này đòi hỏi nguồn vốn lớn, đồng thời đặt áp lực lên năng lực điều độ, vận hành và duy trì ổn định lưới truyền tải quốc gia.
Cùng với mức tăng về sản lượng, đặc tính kỹ thuật và phân bố phụ tải theo vùng, theo giờ cũng thay đổi. Bên cạnh công nghiệp nặng và gia công truyền thống, nhu cầu điện ngày càng đến từ các lĩnh vực như trí tuệ nhân tạo (AI), trung tâm dữ liệu, sản xuất chip bán dẫn và điện khí hóa giao thông, trong đó có xe điện.
Các trung tâm dữ liệu và nhà máy bán dẫn đặt yêu cầu cao hơn về chất lượng điện so với những ngành như dệt may hay xi măng, vốn có khả năng chịu đựng tốt hơn trước một số đợt cắt giảm phụ tải hoặc sụt áp cục bộ. Một trung tâm dữ liệu cấu hình cao vận hành 24/7 và đòi hỏi độ tin cậy cấp điện trên 99%. Máy chủ và thiết bị vi mạch đặc biệt nhạy cảm với sụt áp, quá áp tạm thời và những biến động nhỏ về tần số.
Phân bố phụ tải mới cũng có thể gây nghẽn lưới cục bộ. Một trung tâm dữ liệu có thể tập trung nhu cầu công suất hàng trăm MW tại một địa điểm. Trong khi đó, phụ tải của đường sắt tốc độ cao Bắc – Nam trải dọc hành lang giao thông và biến động theo lịch chạy tàu. Hai dạng phụ tải này đặt ra những yêu cầu khác nhau đối với công tác dự báo và quản lý lưới điện.
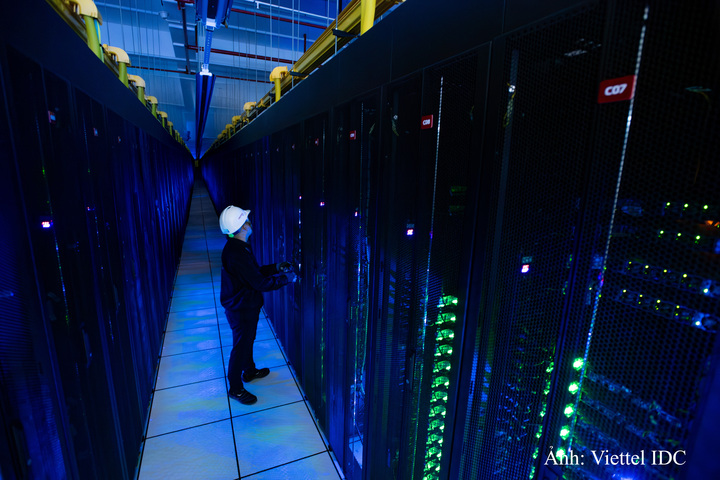
Các trung tâm dữ liệu tiêu thụ nhiều điện năng và yêu cầu chất lượng điện ổn định.
Chuyển dịch phụ tải cũng đặt ra vấn đề về biểu giá. Bộ Khoa học và Công nghệ đã nhiều lần kiến nghị Bộ Công Thương và Tập đoàn Điện lực Việt Nam (EVN) xem xét cách áp giá điện cho các trung tâm dữ liệu. Việc xếp các cơ sở này vào nhóm giá điện kinh doanh, thương mại với mức giá cao ảnh hưởng đến khả năng cạnh tranh của Việt Nam trong thu hút đầu tư trực tiếp nước ngoài (FDI) so với các nước trong khu vực. Phân định tỷ lệ điện dùng cho sản xuất và kinh doanh tại các cơ sở công nghệ cao vì thế là vấn đề cả về pháp lý lẫn kỹ thuật.
Quy hoạch điện trong thập kỷ tới cần xác định đồng thời công suất cần bổ sung, nơi và thời điểm phát sinh nhu cầu, cũng như yêu cầu về chất lượng điện và độ ổn định tần số. Những yếu tố này sẽ chi phối cả lựa chọn nguồn điện lẫn phương án đầu tư lưới.
Gỡ vướng điện khí LNG, đa dạng hóa nguồn cung
Cam kết đạt phát thải ròng bằng 0 vào năm 2050 tại COP26 và việc triển khai Tuyên bố Đối tác chuyển đổi năng lượng công bằng (JETP) đã định hình lại cơ cấu nguồn điện. Đến năm 2030, nhiệt điện than được giới hạn ở 30.200 - 31.055 MW, chiếm 13,1 - 16,9% tổng công suất. Định hướng đến năm 2050 là đưa công suất phát điện sử dụng than về 0 MW. Trong quá trình chuyển dịch này, nhiệt điện sử dụng khí tự nhiên hóa lỏng (LNG) được quy hoạch làm một nguồn điện chạy nền.
Theo Kế hoạch thực hiện Quy hoạch điện VIII điều chỉnh, công suất nhiệt điện LNG dự kiến đạt 22.524 MW vào năm 2030, chiếm 9,5 - 12,3% tổng công suất hệ thống. Tuabin khí chu trình hỗn hợp (CCGT) có khả năng khởi động nhanh và tăng, giảm tải linh hoạt khi công suất điện gió, điện mặt trời suy giảm do thời tiết. Phát thải CO₂ của điện khí LNG vào khoảng hơn một nửa mức của nhiệt điện than truyền thống, một lợi thế khi xem xét các tiêu chí tín dụng xanh quốc tế. Đến năm 2050, quy hoạch định hướng chuyển các nhà máy LNG sang đốt kèm hydro, tiến tới sử dụng hoàn toàn hydro với quy mô 8.576 - 11.325 MW.
Tuy nhiên, tiến độ dự án phụ thuộc vào hợp đồng và khả năng thu xếp vốn, tính đến nay các dự án LNG Long An I, LNG Quảng Ninh và nhiệt điện LNG Công Thanh công suất 1.500 MW tại Thanh Hóa còn vướng thủ tục hoặc chậm so với kế hoạch ban đầu. Tại LNG Quảng Ninh, nhà đầu tư phải xử lý các thủ tục giao đất, cho thuê đất và thẩm định giá vật liệu san lấp cho hơn 20,4 ha cần lấn biển. Bên cạnh đất đai và mặt bằng, điểm nghẽn chính nằm ở hợp đồng mua bán điện (PPA) và tỷ lệ sản lượng điện hợp đồng (Qc).
Mỗi nhà máy điện khí LNG thường cần 1,5 - 3 tỷ USD vốn đầu tư. Chủ đầu tư phụ thuộc nhiều vào vốn vay thương mại từ các định chế tài chính và ngân hàng quốc tế. Để đáp ứng yêu cầu của bên cho vay, dự án cần chứng minh có dòng tiền dài hạn đủ ổn định để duy trì hệ số khả năng trả nợ (DSCR) ở mức an toàn. Vì vậy, nhà đầu tư thường đề nghị EVN, bên mua điện duy nhất trong mô hình đang xét, cam kết sản lượng ở mức 80 - 90% và cho phép chuyển toàn bộ biến động chi phí nhiên liệu LNG vào giá bán điện.
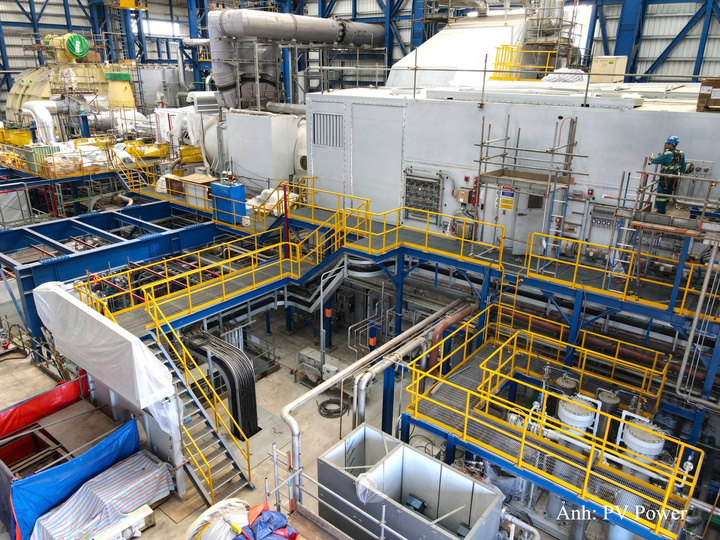
Nhà máy điện Nhơn Trạch 3 và 4 là cụm dự án nhiệt điện khí thiên nhiên hóa lỏng (LNG) đầu tiên tại Việt Nam.
Để hỗ trợ các dự án thu xếp vốn và khởi công, Bộ Công Thương đã rà soát và đề xuất nâng tỷ lệ sản lượng điện hợp đồng tối thiểu dài hạn từ 65% lên 75% sản lượng điện phát bình quân nhiều năm của dự án, đồng thời kéo dài thời gian áp dụng tối đa từ 10 lên 15 năm.
Với EVN, cam kết Qc ở mức 75% đi cùng cơ chế chuyển biến động chi phí nhiên liệu vào giá điện sẽ làm tăng áp lực tài chính. Theo tính toán, nếu LNG nhập khẩu có giá 11,98 - 14,05 USD/triệu BTU, sau khi tính thêm chi phí vận chuyển, lưu trữ và tái hóa khí, mức tối đa trong khung giá phát điện có thể lên tới 3.410,64 đồng/kWh.
Với chi phí điện năng quy dẫn (LCOE) cao, nhà máy LNG có thể gặp bất lợi trên thị trường phát điện cạnh tranh. Khi giá điện giao ngay thấp hơn chi phí biến đổi của nhà máy, EVN có nguy cơ chịu lỗ nếu huy động nguồn điện này. Trường hợp không huy động, EVN vẫn có thể phải thanh toán chi phí công suất theo cam kết trong PPA, chẳng hạn điều khoản mua hoặc trả tiền (take-or-pay). Việc phân bổ các rủi ro đó giữa bên mua và bên bán khiến đàm phán kéo dài.
Đối với điện khí LNG và điện gió ngoài khơi, cần xây dựng mẫu PPA đáp ứng yêu cầu của các định chế tài chính quốc tế. Một phương án là quy định Qc linh hoạt ở mức 70 - 75% trong 10 - 15 năm đầu vận hành, đi kèm công thức chia sẻ rủi ro biến động giá nhiên liệu. Có thể xây dựng lộ trình phản ánh biến động chi phí nhiên liệu vào giá bán lẻ điện hoặc hình thành quỹ bình ổn giá năng lượng để phân bổ rủi ro tài chính phát sinh trên thị trường bán buôn điện cạnh tranh.
Trong giai đoạn chuyển tiếp, cần tập trung hỗ trợ thủ tục lấn biển, bến cảng và giao đất cho các dự án LNG có nhà đầu tư đủ năng lực tài chính và đã gần hoàn tất đàm phán PPA. Về giải ngân và hòa lưới, nên ưu tiên dự án chứng minh được khả năng ký hợp đồng cung ứng nhiên liệu dài hạn với mức giá đủ thấp. Nếu rủi ro gián đoạn chuỗi cung ứng và tăng giá LNG thế giới tiếp diễn, cần giảm dần mức độ phụ thuộc vào các dự án điện khí LNG mới quy mô lớn.
Trước nguy cơ một phần đáng kể trong 22.524 MW điện khí LNG theo quy hoạch chưa thể vận hành vào năm 2030, Việt Nam cần chủ động đa dạng hóa nguồn cung và chuẩn bị phương án bổ sung công suất theo từng mốc tiến độ. Điện hạt nhân, điện gió ngoài khơi và nhập khẩu điện là ba hướng cần tính đến, với thời gian chuẩn bị và khả năng bổ sung công suất khác nhau.
Về điện hạt nhân, thực hiện Nghị quyết số 174/2024/QH15 của Quốc hội về tiếp tục chủ trương đầu tư Dự án điện hạt nhân Ninh Thuận, Quy hoạch điện VIII điều chỉnh đã đưa Ninh Thuận 1 và 2 trở lại cơ cấu nguồn. Hai nhà máy có tổng công suất 4.000- 6.400 MW, dự kiến vận hành giai đoạn 2030 - 2035, góp phần đa dạng hóa nguồn điện chạy nền và giảm phụ thuộc vào chuỗi cung ứng LNG quốc tế.
Điện hạt nhân có tỷ trọng chi phí nhiên liệu thấp trong tổng chi phí điện năng quy dẫn, tuổi thọ nhà máy trên 60 năm, hệ số công suất trên 90% và không phát thải trực tiếp khí nhà kính trong quá trình phát điện. Với lò phản ứng mô-đun nhỏ (SMR) công suất 100 - 300 MW, ý kiến thận trọng trong giới chuyên gia năng lượng cho rằng công nghệ này còn trong giai đoạn thử nghiệm và cần thêm kiểm chứng thương mại về an toàn và khả năng đáp ứng yêu cầu ổn định của một hệ thống điện lớn. Việt Nam nên ưu tiên các lò phản ứng 1.000 - 1.200 MW đã được vận hành và kiểm chứng qua nhiều thập kỷ, đồng thời cân nhắc SMR cho vùng sâu, vùng xa trong dài hạn.
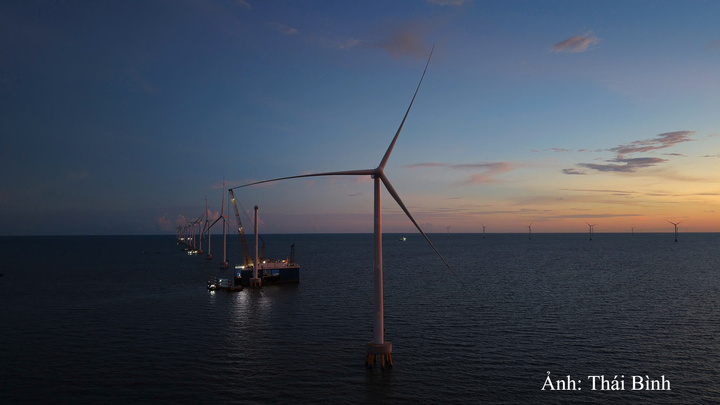
Nhà máy điện gió Bạc Liêu.
Về điện gió ngoài khơi, thời gian chuẩn bị đầu tư kéo dài 7 - 8 năm khiến mục tiêu 6.000 MW vào năm 2030 gặp nhiều thách thức. EVN đã bước đầu xây dựng khung giá mua điện, với suất đầu tư tham chiếu khoảng 93,565 triệu đồng/kW để nhà đầu tư quốc tế có cơ sở tính toán. Đến năm 2050, điện gió ngoài khơi được kỳ vọng đạt 113.503 - 139.097 MW, với chi phí điện năng quy dẫn dự kiến giảm 80%, đồng thời cung cấp điện cho sản xuất hydro và amoniac xanh.
Về nhập khẩu điện, Việt Nam đang thúc đẩy liên kết lưới với các nước tiểu vùng sông Mê Kông, đặc biệt là Lào. Nguồn điện sạch có giá hợp lý từ các kết nối này còn giúp tận dụng khác biệt về chế độ thủy văn giữa các lưu vực, hỗ trợ cân bằng hệ thống vào giờ cao điểm mùa khô khi sản lượng thủy điện trong nước suy giảm.
Phát triển nguồn điện phân tán và mở rộng mua bán điện trực tiếp. Các chính sách ban hành giai đoạn 2024 -2026, từ Nghị định số 80/2024/NĐ-CP về mua bán điện trực tiếp (DPPA), Nghị định số 135/2024/NĐ-CP về điện mặt trời mái nhà tự sản, tự tiêu đến Nghị định số 243/2026/NĐ-CP, đã tạo cơ sở sắp xếp lại ưu tiên đầu tư. Việc lựa chọn nguồn điện cần đáp ứng đồng thời bốn mục tiêu là cung ứng đủ điện, vận hành ổn định, chi phí hợp lý và giảm phát thải carbon.
Nghị định số 243/2026/NĐ-CP, ban hành ngày 26/6/2026, sửa đổi, bổ sung Nghị định số 57/2025/NĐ-CP và Nghị định số 58/2025/NĐ-CP. Một thay đổi là mở rộng cơ chế DPPA, vốn trước đây chủ yếu phục vụ các tập đoàn lớn có khả năng đàm phán trực tiếp với đơn vị phát điện. Theo cơ chế mới, đơn vị bán lẻ điện tại các khu, cụm công nghiệp, trừ khu đô thị và khu thương mại tự do, có thể trực tiếp tham gia mua bán điện với đơn vị phát điện năng lượng tái tạo mà không cần thông qua ủy quyền từ EVN.
Nhờ đó, các khu công nghiệp sinh thái có thêm lựa chọn mua điện mặt trời, điện gió từ bên ngoài để phân phối cho các nhà máy trong khu. Cơ chế này hỗ trợ doanh nghiệp FDI công nghệ cao tiếp cận điện tái tạo và chứng chỉ năng lượng tái tạo (REC) trong chuỗi cung ứng toàn cầu. Apple đã nhiều lần kiến nghị Việt Nam hoàn thiện cơ chế DPPA để các nhà sản xuất linh kiện có thể tiếp cận điện sạch, đáp ứng lộ trình giảm phát thải phạm vi 2 (phạm vi 2 được tính cho bên sử dụng năng lượng). Khả năng tiếp cận nguồn điện này là một yếu tố cạnh tranh trong thu hút FDI chất lượng cao.
Thay đổi thứ hai là nâng giới hạn bán điện dư của hệ thống điện mặt trời mái nhà tự sản, tự tiêu có đấu nối lưới. Theo các giới hạn trước đây tại Nghị định số 135/2024/NĐ-CP và Nghị định số 58/2025/NĐ-CP, mức bán điện dư tối đa là 20% tính theo công suất lắp đặt thực tế. Từ ngày 26/6/2026, Nghị định số 243/2026/NĐ-CP cho phép bán tối đa 50% sản lượng điện phát tại đầu ra theo cường độ bức xạ, với giá mua bằng giá thị trường điện năng bình quân năm trước liền kề.
Giới hạn cũ khiến chủ đầu tư phải sử dụng thiết bị bám tải để hạn chế điện phát ngược lên lưới khi nhà máy ngừng hoặc giảm sản xuất vào cuối tuần, ngày lễ. Việc tăng mức bán điện dư giúp tận dụng phần điện này, cải thiện dòng tiền, rút ngắn thời gian hoàn vốn và thu hút vốn tư nhân. Qua đó, nguồn điện phân tán có thể chia sẻ nhu cầu đầu tư nguồn tập trung của EVN và hỗ trợ mục tiêu đến năm 2030 có 50% công sở và 50% nhà dân sử dụng điện mặt trời mái nhà tự sản, tự tiêu.
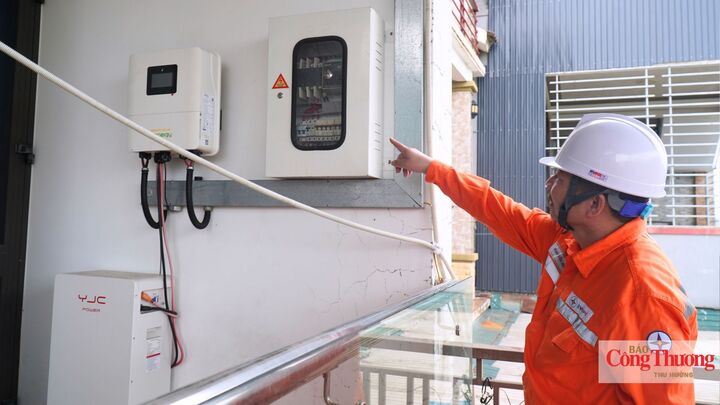
Tại Hà Tĩnh, nhiều hộ gia đình đã lắp đặt điện mặt trời kết hợp pin lưu trữ.
Trong giai đoạn 2026 - 2030, nên ưu tiên điện mặt trời mái nhà kết hợp hệ thống lưu trữ năng lượng bằng pin (BESS) tại các khu công nghiệp. Các dự án áp mái có thể thi công trong 3–6 tháng, tận dụng mái nhà xưởng và hạ tầng lưới sẵn có, tránh giải phóng mặt bằng và sử dụng thêm đất nông, lâm nghiệp. Kết hợp cơ chế điện mặt trời mái nhà, mua bán điện trực tiếp và tín hiệu từ giá điện hai thành phần có thể giảm tải cho lưới vào giờ cao điểm, đồng thời hỗ trợ doanh nghiệp tiếp cận chứng chỉ năng lượng tái tạo với chi phí cạnh tranh.
Trong giai đoạn 2026 - 2035, cần ưu tiên điện hạt nhân Ninh Thuận, điện gió ngoài khơi và thủy điện tích năng. Với điện hạt nhân, chu kỳ phát triển dự án kéo dài 7 - 10 năm, vì vậy công tác kỹ thuật, đàm phán chuyển giao công nghệ và đào tạo nhân lực cần được triển khai sớm để chuẩn bị nguồn chạy nền sau năm 2030. Với điện gió ngoài khơi, việc cấp phép thí điểm các dự án đầu tiên sẽ giúp hình thành chuỗi cung ứng cơ khí và logistics trong nước, chuẩn bị cho giai đoạn mở rộng sau năm 2030.
Nâng cấp lưới điện, phát triển lưu trữ và điều chỉnh phụ tải
Hiện đại hóa lưới để tiếp nhận thêm nguồn điện tái tạo.Các nguồn năng lượng tái tạo biến thiên (VRE) dự kiến chiếm 28 - 36% tổng công suất vào năm 2030 và 74 - 75% vào năm 2050. Khi tỷ trọng các nguồn này tăng, hệ thống cần thêm hạ tầng truyền tải và dịch vụ phụ trợ để duy trì ổn định tần số, điện áp. Năng lực của lưới và công nghệ điều khiển hiện hữu sẽ chịu sức ép lớn hơn, cùng với chi phí tích hợp nguồn điện mới.
Quy hoạch điện VIII điều chỉnh chú trọng phát triển lưới điện thông minh, ứng dụng các thiết bị bù công suất phản kháng tĩnh (SVC, SVG), hệ thống truyền tải điện xoay chiều linh hoạt (FACTS) và kỹ thuật đánh giá khả năng mang tải động (DLR). Các công nghệ này giúp giám sát và điều khiển luồng công suất theo thời gian thực, hỗ trợ đáp ứng tiêu chí an toàn N-1 đối với vùng phụ tải quan trọng và N-2 đối với hệ thống cấp điện cho nhà máy điện hạt nhân và các trung tâm kinh tế trọng điểm.
Về dài hạn, truyền tải điện cao áp một chiều (HVDC) cho phép chuyển công suất lớn đi xa với tổn thất thấp hơn so với công nghệ xoay chiều truyền thống. Theo định hướng giai đoạn 2031 - 2035 và tầm nhìn đến năm 2050, hệ thống điện quốc gia sẽ xây dựng các trạm chuyển đổi HVDC với tổng dung lượng 26.000 - 36.000 MW và 3.500 - 6.700 km đường dây. Cáp ngầm biển HVDC có vai trò giải tỏa công suất các cụm điện gió ngoài khơi Nam Trung Bộ và hỗ trợ mục tiêu xuất khẩu 5.000 - 10.000 MW điện sạch sang Singapore, Malaysia và các đối tác trong khu vực.
Cần ưu tiên vốn đầu tư công và vốn hỗ trợ phát triển chính thức (ODA) để hiện đại hóa lưới truyền tải 500 kV và phát triển lưới điện thông minh. Song song với đầu tư lưới, cần nâng cấp các tổ máy nhiệt điện than hiện hữu để tăng, giảm tải linh hoạt hơn hoặc chuyển sang đốt kèm sinh khối và amoniac theo lộ trình JETP.
Luật Điện lực sửa đổi năm 2024 đã tạo khung pháp lý cho việc huy động vốn tư nhân đầu tư lưới truyền tải. Chính phủ cần sớm quy định chi tiết cơ chế thu hồi vốn cho các công trình do tư nhân đầu tư, trong đó có thể xem xét giá thuê hạ tầng truyền tải. Cần làm rõ trách nhiệm pháp lý, tiêu chuẩn đấu nối và quy trình phối hợp vận hành, bảo dưỡng giữa chủ sở hữu lưới tư nhân và Tổng công ty Truyền tải điện quốc gia (EVNNPT), đơn vị quản lý lưới truyền tải quốc gia.
Phát triển thủy điện tích năng và lưu trữ bằng pin. Để tiếp nhận thêm nguồn năng lượng tái tạo, Quy hoạch điện VIII điều chỉnh dự kiến công suất lưu trữ đạt 10.000 - 16.300 MW vào năm 2030, tương đương 5,5 - 6,9% cơ cấu nguồn và 95.983 - 96.120 MW vào năm 2050.
Nhà máy thủy điện tích năng Bác Ái, công trình đầu tiên thuộc loại hình này tại Việt Nam, dự kiến phát điện vào cuối năm 2029. Nhà máy có thể sử dụng điện dư từ các nguồn tái tạo ban ngày để bơm nước từ hồ dưới lên hồ trên, sau đó xả nước phát điện vào giờ cao điểm buổi tối. Cách vận hành này giúp giảm đỉnh phụ tải, cải thiện hiệu suất vận hành của các nhà máy điện nền và hạn chế nguy cơ rã lưới. Đến năm 2050, tổng công suất thủy điện tích năng dự kiến đạt 20.691 - 21.327 MW.
Thủy điện tích năng phụ thuộc vào địa hình và có thời gian xây dựng dài. Hệ thống pin lưu trữ có thể bổ sung khả năng đáp ứng nhanh, tính bằng mili giây. Ngoài việc dịch chuyển điện năng giữa các khung giờ, BESS có thể cung cấp các dịch vụ phụ trợ như điều chỉnh tần số, dự phòng quay và hỗ trợ điều áp. Việc đóng điện thử nghiệm BESS tại Trạm biến áp 110 kV Uông Bí cho thấy khả năng dùng pin lưu trữ để nâng hiệu quả khai thác hạ tầng điện hiện có.
Khó khăn đối với nhà đầu tư là chưa có cơ chế định giá và thanh toán rõ ràng cho các dịch vụ cân bằng hệ thống. Khi khó dự tính doanh thu để bù đắp chi phí đầu tư pin lithium-ion, doanh nghiệp tư nhân sẽ dè dặt rót vốn và phần lớn nhu cầu đầu tư có thể tiếp tục dồn về EVN.
Để huy động nguồn vốn tư nhân có thể lên tới hàng tỷ USD, cơ quan điều tiết điện lực cần sớm ban hành quy định kỹ thuật và cơ chế định giá các dịch vụ phụ trợ, gồm dự phòng quay, điều chỉnh tần số thứ cấp, đáp ứng tần số nhanh và hỗ trợ điều áp. Cần công nhận hệ thống BESS độc lập là chủ thể tham gia thị trường điện, có quyền chào giá và nhận thanh toán minh bạch cho dịch vụ cung cấp. Cơ chế này sẽ mở rộng vai trò của BESS, bên cạnh các hệ thống lưu trữ lắp kèm nhà máy điện mặt trời.
Dùng tín hiệu giá để giảm công suất giờ cao điểm. Lưu trữ giúp hệ thống ứng phó với biến động từ phía nguồn cung. Ở phía sử dụng điện, biểu giá hai thành phần có thể khuyến khích doanh nghiệp điều chỉnh lịch vận hành. Từ tháng 10/2025, phương án được đưa vào thử nghiệm trên giấy với khách hàng sản xuất có mức sử dụng điện bình quân từ 200.000 kWh/tháng, đấu nối ở cấp điện áp từ 22 kV đến trên 110 kV.
Với biểu giá một thành phần, tiền điện được tính theo lượng điện năng tiêu thụ. Biểu giá hai thành phần tách khoản tính theo công suất, với đơn vị đồng/kW/tháng, và khoản tính theo điện năng thực tế sử dụng, với đơn vị đồng/kWh. Đơn giá điện năng có thể được phân theo giờ cao điểm, bình thường và thấp điểm để phản ánh chi phí nhiên liệu, vận hành và mua điện trên thị trường giao ngay.
Kết quả mô phỏng cho thấy một doanh nghiệp sử dụng 200.000 kWh/tháng có thể tiết kiệm khoảng 20 triệu đồng mỗi tháng, tương đương 4,55% hóa đơn so với biểu giá một thành phần, nếu quản lý năng lượng và sắp xếp lại lịch vận hành để giảm công suất cực đại.
Cơ chế giá hai thành phần cũng có thể thúc đẩy chương trình điều chỉnh phụ tải (DR). Các nhà máy có thể đầu tư pin lưu trữ tại chỗ, sạc vào giờ thấp điểm với mức giá 843 đồng/kWh trong ví dụ tính toán, rồi xả pin vào giờ cao điểm. Cách làm này giúp doanh nghiệp giảm khoản tiền tính theo công suất, đồng thời hạ đỉnh phụ tải hệ thống. Khi nhiều doanh nghiệp cùng điều chỉnh, EVN có thể giảm nhu cầu đầu tư hàng tỷ USD vào các nhà máy điện chạy đỉnh, vốn có thể chỉ vận hành vài trăm giờ mỗi năm trong những đợt nắng nóng cực đoan.
Kèm theo việc triển khai áp dụng giá điện hai thành phần từ năm 2026, EVN và các tổng công ty điện lực cần hướng dẫn rộng rãi cho khách hàng, đồng thời triển khai hệ thống đọc chỉ số công tơ tự động (AMR) kết hợp phần mềm quản lý dữ liệu đo đếm (MDMS). Các khách hàng có phụ tải lớn, đặc biệt là trung tâm dữ liệu và nhà máy bán dẫn, cần được hướng dẫn cách theo dõi và giảm công suất cực đại. Ngân hàng Nhà nước có thể khuyến khích các ngân hàng thương mại cung cấp tín dụng xanh ưu đãi cho doanh nghiệp đầu tư thiết bị giám sát năng lượng và hệ thống pin lưu trữ để giảm công suất giờ cao điểm.
Thách thức hiện nay nằm ở năng lực thực thi và tiến độ triển khai. Trước mắt, cần tháo gỡ vướng mắc trong hợp đồng mua bán điện LNG và xây dựng cơ chế để hệ thống pin lưu trữ tham gia thị trường dịch vụ phụ trợ. Đồng thời, cần đẩy nhanh các bước chuẩn bị kỹ thuật cho điện hạt nhân Ninh Thuận. Triển khai đồng bộ các công việc này sẽ giúp hệ thống điện đáp ứng nhu cầu tăng trưởng, thực hiện cam kết phát thải ròng bằng 0 vào năm 2050 và xây dựng nền kinh tế công nghiệp hiện đại, xanh, hướng tới tự chủ hoàn toàn về năng lượng.