


 Tin Khu Vực

Trong 9 tháng năm 2026, thị trường bảo hiểm nhân thọ tại Việt Nam đã bước qua giai đoạn điều chỉnh để hướng tới sự phát triển thực chất hơn. Các số liệu tổng hợp cho thấy số hợp đồng khai thác mới và tổng số chi trả quyền lợi bảo hiểm đều ghi nhận mức tăng trưởng. Điểm đáng chú ý không chỉ nằm ở quy mô doanh thu mà ở sự thay đổi cấu trúc danh mục sản phẩm và chiến lược phục vụ khách hàng của các doanh nghiệp kinh doanh bảo hiểm. Sự dịch chuyển này phản ánh quá trình tự điều chỉnh của thị trường nhằm đáp ứng sát hơn nhu cầu bảo vệ thực tế của người dân trong bối cảnh mới.
Sự chuyển dịch cơ cấu sản phẩm và xu hướng đa dạng hóa
Sự dịch chuyển rõ nét nhất trong 9 tháng đầu năm 2026 là việc các doanh nghiệp bảo hiểm nhân thọ tập trung mạnh vào các dòng sản phẩm bảo vệ sức khỏe, chăm sóc y tế và các giải pháp tài chính linh hoạt. Thay vì chỉ tập trung vào các sản phẩm mang tính hỗn hợp truyền thống, thị trường chứng kiến sự xuất hiện của nhiều dải sản phẩm mới với thiết kế bám sát các phân khúc khách hàng từ trẻ nhỏ đến người cao tuổi.
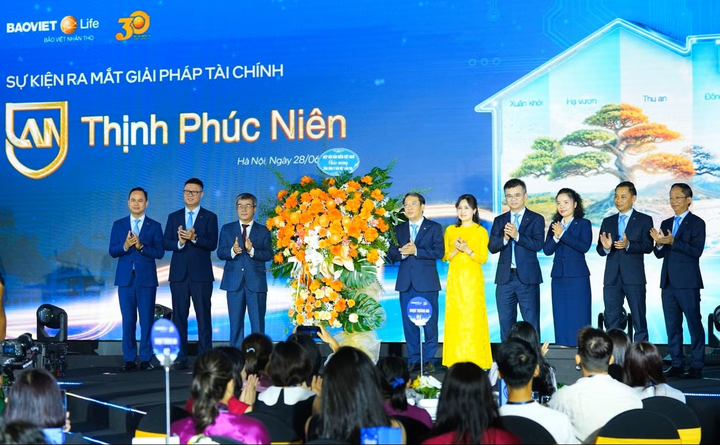
Sản phẩm bảo hiểm liên kết chung An Thịnh Phúc Niên hướng tới nhu cầu bảo vệ kết hợp tích lũy dài hạn.
Trong phân khúc bảo hiểm sức khỏe và chăm sóc y tế, nhiều doanh nghiệp đã nâng hạn mức bảo vệ và mở rộng phạm vi chi trả. Đơn cử, AIA Việt Nam giới thiệu sản phẩm bảo hiểm sức khỏe trọn đời với độ tuổi tham gia mở rộng và hạn mức tài chính đáng kể. Prudential Việt Nam triển khai sản phẩm PRUKhỏe Linh Hoạt cho phép lựa chọn hạn mức linh hoạt từ thấp đến cao, mở rộng phạm vi ra toàn cầu cùng các quyền lợi nội trú, ngoại trú, nha khoa và thai sản. Bảo Việt Nhân thọ phát triển các dòng sản phẩm chăm sóc y tế với hạn mức lớn và thời gian kích hoạt nhanh chóng.
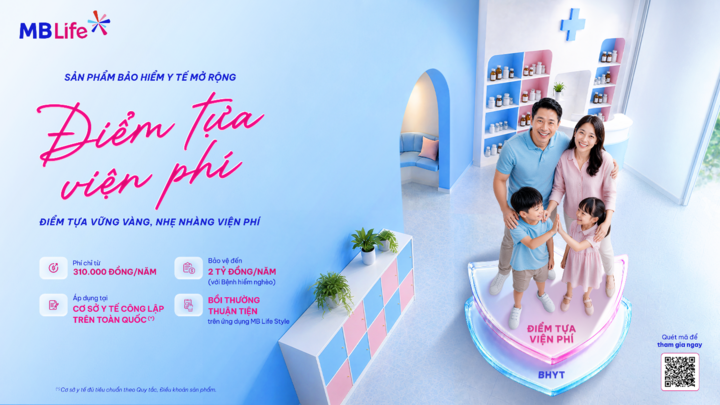
MB Life giới thiệu sản phẩm bảo hiểm y tế mở rộng “Điểm tựa viện phí”.
Bên cạnh đó, các doanh nghiệp như Techcom Life, MB Life, Generali Việt Nam, Phú Hưng Life, MAP Life, Dai-ichi Life Việt Nam và Shinhan Life Việt Nam lần lượt tung ra các giải pháp chuyên biệt. Các sản phẩm này tập trung vào hỗ trợ viện phí, điều trị bệnh hiểm nghèo, chăm sóc thai sản biến chứng hay các dòng sản phẩm tử kỳ cá nhân. Việc đa dạng hóa này cho thấy nỗ lực của các doanh nghiệp trong việc thiết kế các quyền lợi bám sát nhu cầu dự phòng rủi ro y tế thực tế của người tham gia.
Đối với nhu cầu tích lũy và đầu tư dài hạn, thị trường ghi nhận sự ra mắt của các dòng sản phẩm bảo hiểm liên kết đơn vị và liên kết chung. AIA Việt Nam giới thiệu sản phẩm liên kết đơn vị với giá trị bảo vệ gia tăng theo thời gian. FWD Việt Nam triển khai sản phẩm đầu tư kết hợp thưởng định kỳ. Manulife Việt Nam phát triển hệ sinh thái kết hợp bảo vệ sinh mạng dài hạn cùng các sản phẩm đính kèm hỗ trợ đóng phí trước rủi ro. Các sản phẩm từ Prudential, Hanwha Life Việt Nam, Phú Hưng Life, Bảo Việt Nhân thọ hay BIDV MetLife cũng hướng tới mục tiêu hoạch định tài chính dài hạn, giáo dục và chuyển giao di sản cho khách hàng cao cấp. Chubb Life Việt Nam phối hợp cùng nền tảng số để phân phối sản phẩm bảo hiểm tử kỳ tái tục hằng năm với quy trình thẩm định đơn giản.
Đẩy mạnh chuyển đổi số và nâng cao chất lượng dịch vụ
Song song với việc đổi mới sản phẩm, làn sóng chuyển đổi số trong 9 tháng năm 2026 đã tác động toàn diện đến mọi khâu hoạt động của các doanh nghiệp bảo hiểm, từ tư vấn, thẩm định, phát hành hợp đồng đến giải quyết quyền lợi. Công nghệ đã giúp rút ngắn đáng kể thời gian xử lý thủ tục và minh bạch hóa thông tin cho khách hàng.
Ở khâu tư vấn và phát hành hợp đồng, Hanwha Life Việt Nam ứng dụng công nghệ để rút ngắn thời gian phát hành hợp đồng khi hồ sơ đủ điều kiện. Manulife tích hợp công nghệ trí tuệ nhân tạo GenAI vào nền tảng hỗ trợ tư vấn viên tra cứu điều khoản và lập bảng minh họa trong thời gian ngắn. Prudential và FWD tiếp tục củng cố mô hình hợp tác phân phối qua ngân hàng cùng các đối tác để chuẩn hóa chất lượng tư vấn. Techcom Life triển khai các hệ thống xử lý hồ sơ tự động, ghi nhận tỷ lệ hồ sơ thông qua hệ thống số hóa đáng kể chỉ sau thời gian ngắn triển khai. Các doanh nghiệp như Bảo Việt Nhân thọ và Generali Việt Nam cũng ứng dụng các giải pháp định danh điện tử eKYC và công nghệ nhận diện ký tự quang học OCR trong xử lý nghiệp vụ.
Trong khâu giải quyết quyền lợi và chăm sóc sau bán hàng, MB Life ghi nhận tỷ lệ lớn hồ sơ yêu cầu giải quyết quyền lợi qua kênh điện tử thông qua ứng dụng chuyên biệt. Phú Hưng Life, Shinhan Life và Hanwha Life nâng cấp các nền tảng số giúp khách hàng quản lý hợp đồng và thực hiện tác vụ trực tuyến. Manulife nâng cấp hệ thống giải quyết quyền lợi bảo hiểm trực tuyến, trong khi Generali và FWD ứng dụng chatbot thông minh và các giải pháp thanh toán linh hoạt để hỗ trợ người tham gia. Các doanh nghiệp khác như Dai-ichi Life Việt Nam, Bảo Việt Nhân thọ, Sun Life Việt Nam và BIDV MetLife cũng duy trì các chương trình chăm sóc khách hàng thường xuyên, mở rộng mạng lưới bảo lãnh viện phí và tối ưu hóa thủ tục giấy tờ.
Những nỗ lực đổi mới về cả danh mục sản phẩm lẫn hạ tầng công nghệ trong 9 tháng năm 2026 cho thấy định hướng chiến lược dài hạn của các doanh nghiệp bảo hiểm nhân thọ tại Việt Nam. Việc đặt khách hàng làm trọng tâm, minh bạch hóa quy trình và nâng cao chất lượng dịch vụ được kỳ vọng sẽ củng cố nền tảng vững chắc cho sự phát triển ổn định của thị trường trong giai đoạn tiếp theo.