


 Tin Khu Vực

Chứng từ đầy đủ vẫn có thể bị “treo”
Cục Thuế (Bộ Tài chính) đã ban hành Công văn 6936/CT-QLTT yêu cầu cơ quan thuế các tỉnh, thành phố thực hiện thống nhất một số nội dung trong giải quyết hoàn thuế giá trị gia tăng. Trong đó, thông tin rủi ro tại F2, F3 và các tầng tiếp theo không được sử dụng riêng lẻ để kết luận khoản thuế đầu vào của doanh nghiệp đề nghị hoàn không đủ điều kiện.
Vấn đề này càng đáng chú ý khi tại Hội nghị giải quyết các khó khăn, vướng mắc trong công tác hoàn thuế giá trị gia tăng do Cục Thuế tổ chức, đại diện Hội Tư vấn thuế Việt Nam (VTCA) phản ánh tình trạng hồ sơ tồn đọng do phải xác minh hóa đơn của doanh nghiệp thuộc danh sách rủi ro (F06).
Theo đại diện Hội Tư vấn thuế Việt Nam, doanh nghiệp mua hàng có đầy đủ hóa đơn, hợp đồng, thanh toán qua ngân hàng nhưng khi cơ quan thuế rà soát, lại phát hiện giao dịch nằm trong chuỗi có sai phạm ở các khâu trước, tức người bán trực tiếp (F1) hoặc các tầng tiếp theo (F2)...
Điểm vướng ở đây là doanh nghiệp đề nghị hoàn thuế (F0) hiện chưa có công cụ để kiểm soát toàn bộ chuỗi cung ứng phía trên người bán trực tiếp. Doanh nghiệp có thể kiểm soát giao dịch với đối tác của mình nhưng không thể kiểm soát toàn bộ những giao dịch phát sinh trước đó trong chuỗi. “Trong khi đó, chỉ cần một hóa đơn đầu vào bị đánh dấu rủi ro, cả hồ sơ có thể phải chờ xác minh”, đại diện VTCA nhấn mạnh.
Đại diện Hội Tư vấn thuế Việt Nam cho biết, để sớm thu hồi vốn, nhiều doanh nghiệp sẵn sàng loại bỏ các hóa đơn chi phí hành chính giá trị nhỏ nhưng có dấu hiệu rủi ro để được hoàn thuế nhanh phần còn lại.
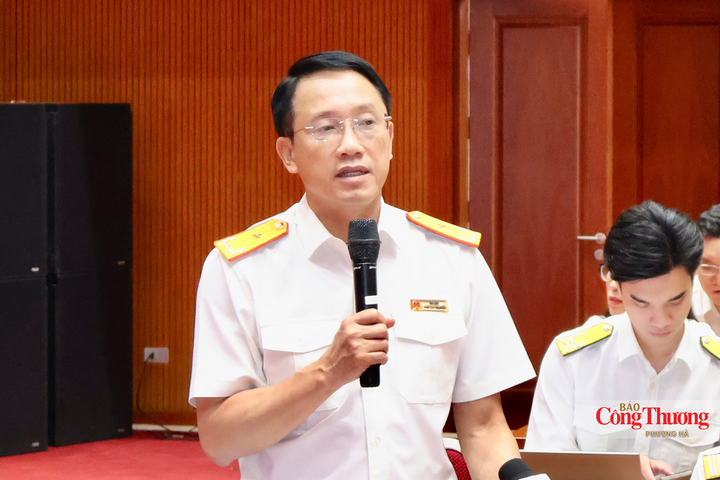
Phó Cục trưởng Cục Thuế Mai Sơn.
Phản ánh này cũng được thể hiện qua số liệu của cơ quan thuế. Theo báo cáo của Ban Kiểm tra, trong 202 hồ sơ kiểm tra trước hoàn bị quá hạn, có 187 hồ sơ, tương đương 93%, chậm giải quyết do tiến độ xác minh thông tin.
Với hồ sơ rủi ro cao, giao dịch qua nhiều khâu trung gian, cơ quan Thuế phải gửi văn bản xác minh tới nhà cung cấp và các cơ quan liên quan. Quá trình này còn vướng do thông tin ngân hàng cung cấp chưa kịp thời, xác minh liên tỉnh gặp khó khăn và cơ chế phối hợp liên ngành chưa thông suốt. Như vậy, điểm nghẽn không chỉ nằm ở việc hồ sơ có rủi ro hay không, mà còn nằm ở thời gian xác minh rủi ro đó. Khi chưa có kết quả xác minh, hồ sơ hoàn thuế của doanh nghiệp có thể tiếp tục nằm chờ.
Việc đặt yêu cầu kiểm soát chặt rủi ro cũng xuất phát từ thực tế có những chuỗi giao dịch được thiết kế qua nhiều tầng trung gian. Ông Bùi Trung Hiếu, chuyên viên chính Ban Kiểm tra (Cục Thuế) cho biết, các hồ sơ có dấu hiệu vi phạm thường có chuỗi giao dịch qua nhiều doanh nghiệp trung gian, sử dụng hóa đơn của doanh nghiệp rủi ro, đặc biệt là doanh nghiệp F06.
Theo ông Hiếu, một số trường hợp có dòng tiền thanh toán quay vòng, cuối cùng chuyển về một chủ thể thụ hưởng. Đối tác nước ngoài không tồn tại cũng là dấu hiệu được ghi nhận, trong đó chủ yếu xuất khẩu qua đường tiểu ngạch.
Những dấu hiệu này cho thấy, việc xác minh chuỗi hóa đơn vẫn cần thiết để nhận diện các giao dịch có dấu hiệu vi phạm. Tuy nhiên, một vấn đề khác được đặt ra là cảnh báo rủi ro ở một khâu có thể được sử dụng đến đâu để xử lý hồ sơ của doanh nghiệp ở khâu khác.
Đây cũng là điểm được Cục Thuế làm rõ trong hướng dẫn mới. Theo đó, người bán trực tiếp xuất hóa đơn cho doanh nghiệp đề nghị hoàn được xác định là F1. Thông tin rủi ro của F2, F3 và các cấp tiếp theo là dữ liệu đầu vào để hệ thống quản lý thuế đánh giá, tổng hợp và quy đổi mức độ rủi ro về F1.
Cảnh báo ở F2, F3 không phải căn cứ độc lập để chuyển số thuế GTGT đầu vào tương ứng sang kiểm tra trước hoàn hoặc kết luận doanh nghiệp không đủ điều kiện hoàn. Thông tin này phục vụ đánh giá, lựa chọn nội dung cần rà soát, xác minh theo quy định.
Tương tự, việc người bán hoặc chủ thể trong chuỗi cung ứng có rủi ro về hóa đơn, ngừng hoạt động, không hoạt động tại địa chỉ đăng ký, giải thể hoặc chấm dứt hoạt động cũng chỉ là thông tin phục vụ quản lý rủi ro. Những dấu hiệu này không phải căn cứ để mặc nhiên kết luận giao dịch không phát sinh trên thực tế, hóa đơn không hợp pháp hoặc hồ sơ không đủ điều kiện hoàn thuế.
Hoàn thuế theo phần, giảm hồ sơ tồn
Từ thực tế xác minh hồ sơ, vấn đề quan trọng nhất là ranh giới trách nhiệm giữa doanh nghiệp đề nghị hoàn và các chủ thể khác trong chuỗi. Phó Cục trưởng Cục Thuế Mai Sơn khẳng định, nếu doanh nghiệp đề nghị hoàn thuế (F0) không thông đồng với sai phạm của F1, F2 thì không thể bắt doanh nghiệp chịu trách nhiệm.
Theo Phó Cục trưởng, trách nhiệm chứng minh sai phạm thuộc về cơ quan nhà nước và phải thực hiện trong một thời hạn nhất định. “Nếu quá thời hạn mà không chứng minh được thì phải giải quyết hoàn thuế ngay cho doanh nghiệp”, Phó Cục trưởng Mai Sơn nhấn mạnh.
Cách tiếp cận này đặt ra yêu cầu phân định rõ giữa quản lý rủi ro và kết luận vi phạm. Một giao dịch có thông tin cảnh báo có thể cần được rà soát, xác minh nhưng cảnh báo không đồng nghĩa với việc doanh nghiệp đã vi phạm hoặc hồ sơ đương nhiên không đủ điều kiện hoàn thuế.
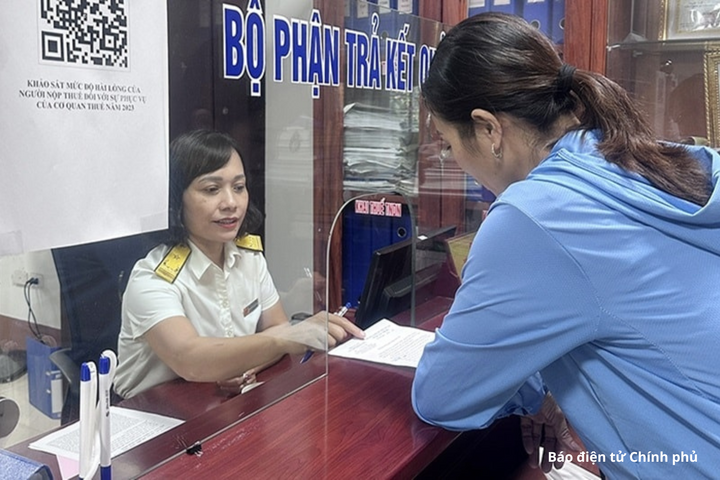
Doanh nghiệp cần được bảo đảm quyền hoàn thuế khi rủi ro phát sinh từ F1, F2.
Đây cũng là cơ sở để hạn chế tình trạng doanh nghiệp phải gánh rủi ro phát sinh ở những tầng giao dịch mà mình không trực tiếp tham gia. Với trường hợp một phần hồ sơ có rủi ro nhưng những phần còn lại đủ điều kiện, Ban Kiểm tra đưa ra giải pháp áp dụng cơ chế hoàn thuế theo từng phần.
Cùng với đó là phân loại, phân luồng hồ sơ tồn đọng, chuẩn hóa quy trình xác minh và quy định thời hạn phản hồi công văn xác minh. Cách xử lý này nhằm tách phần cần xác minh khỏi phần đã đủ căn cứ giải quyết, thay vì để một giao dịch có rủi ro làm đình trệ toàn bộ hồ sơ.
Phía Cục Thuế cũng định hướng xây dựng quy trình tự động, hạn chế can thiệp trực tiếp của con người. Phó Cục trưởng Mai Sơn cho biết: “Con người chỉ can thiệp trên hệ thống để xác định đâu là rủi ro, đâu là tuân thủ”.
Các nhóm vấn đề doanh nghiệp phản ánh sẽ được tổng hợp, công khai trên cơ sở dữ liệu chung đồng thời triển khai chatbot tự động trả lời vướng mắc cho doanh nghiệp. Ở phía doanh nghiệp, cơ quan Thuế khuyến nghị chủ động rà soát, đánh giá đối tác đầu vào. Điều này hạn chế giao dịch qua nhiều khâu trung gian không rõ nguồn gốc hàng hóa, tra cứu thông tin người bán trên hệ thống của cơ quan Thuế.
Doanh nghiệp cũng cần lưu trữ đầy đủ hợp đồng, chứng từ giao nhận, vận chuyển, thanh toán qua ngân hàng, tờ khai hải quan; kịp thời điều chỉnh kê khai khi phát hiện hóa đơn rủi ro và cung cấp đầy đủ tài liệu khi được yêu cầu giải trình.
Theo Ban Kiểm tra, một số tập đoàn lớn đã áp dụng chế tài nội bộ đối với bộ phận mua hàng, yêu cầu bộ phận này trực tiếp làm việc với cơ quan chức năng khi phát sinh yêu cầu giải trình. Qua đó, doanh nghiệp có thể kiểm soát rủi ro từ khâu đầu vào.
Bài toán hoàn thuế nằm ở việc vừa nhận diện đúng những giao dịch có rủi ro, vừa xác định đúng chủ thể chịu trách nhiệm. Với doanh nghiệp F0 không thông đồng với sai phạm ở F1, F2, việc xác minh phải đi kèm giới hạn về căn cứ và thời gian, thay vì để cảnh báo rủi ro kéo dài thành rào cản đối với khoản hoàn thuế đủ điều kiện.