


 Tin Khu Vực

Theo Thương vụ Việt Nam tại Bỉ, EU và Luxembourg, ngày 13/11/2026, Ủy ban châu Âu (EC) ban hành Quy định thực thi (EU) 2026/2547 về việc áp dụng thuế chống bán phá giá chính thức đối với một số sản phẩm thép cán nguội dạng phẳng nhập khẩu có xuất xứ từ 5 quốc gia và vùng lãnh thổ, gồm Ấn Độ, Nhật Bản, Đài Loan (Trung Quốc), Thổ Nhĩ Kỳ và Việt Nam. Quy định được công bố trên Công báo EU ngày 16/11/2026 và chính thức có hiệu lực từ ngày 17/11/2026.
Theo quy định, mức thuế chống bán phá giá áp dụng đối với sản phẩm có xuất xứ từ Việt Nam là 16%. Trong khi đó, mức thuế đối với hàng hóa từ Ấn Độ là 9,5%; Nhật Bản là 27,9%; Đài Loan (Trung Quốc) từ 20,7% đến 27% và Thổ Nhĩ Kỳ từ 3% đến 7,8%.
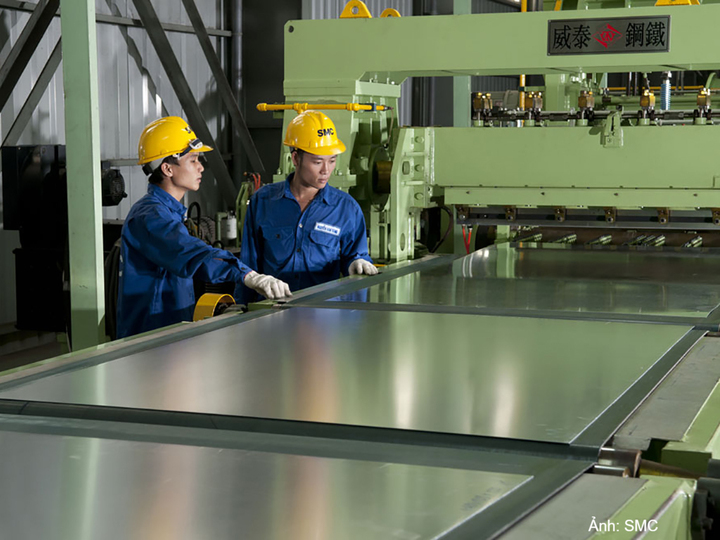
EU áp thuế chống bán phá giá 16% đối với thép cán nguội Việt Nam. Ảnh minh họa.
Vụ việc được EC khởi xướng điều tra ngày 18/9/2025, trên cơ sở đơn yêu cầu do Hiệp hội Thép châu Âu (EUROFER) nộp ngày 4/8/2025. Kết quả điều tra, theo EC, xác định hàng hóa nhập khẩu từ các quốc gia thuộc phạm vi điều tra có hành vi bán phá giá, gây thiệt hại cho ngành sản xuất sản phẩm tương tự của EU. Trên cơ sở đó, EC quyết định áp dụng biện pháp chống bán phá giá chính thức nhằm xử lý tác động của hàng nhập khẩu bán phá giá đối với ngành sản xuất nội địa.
Phạm vi áp dụng biện pháp là một số sản phẩm thép cán nguội dạng phẳng bằng sắt, thép không hợp kim hoặc thép hợp kim khác, chưa được phủ, mạ hoặc tráng và không được gia công thêm ngoài cán nguội. Các sản phẩm thép không gỉ, một số loại thép kỹ thuật điện và các sản phẩm thép chuyên dụng khác thuộc diện loại trừ không nằm trong phạm vi điều tra.
Việc EU chính thức áp thuế chống bán phá giá có thể ảnh hưởng trực tiếp đến khả năng cạnh tranh và hoạt động xuất khẩu thép cán nguội của Việt Nam vào thị trường này.
Trước diễn biến trên, Thương vụ Việt Nam tại Bỉ, EU và Luxembourg khuyến nghị doanh nghiệp xuất khẩu thép chủ động rà soát phạm vi sản phẩm, mức thuế áp dụng và các yêu cầu về chứng từ nhập khẩu theo Quy định thực thi (EU) 2026/2547. Đồng thời, doanh nghiệp cần tiếp tục phối hợp với các cơ quan chức năng để bảo vệ quyền và lợi ích hợp pháp trong quá trình thực thi biện pháp.