


 Tin Khu Vực

Cơ hội nằm ngay trong thị trường trong nước
Ngành cơ khí giữ vai trò nền tảng trong công nghiệp hóa, hiện đại hóa và nâng cao năng lực tự chủ của nền kinh tế. Mức độ phát triển của ngành quyết định khả năng cung ứng máy móc, thiết bị, dây chuyền công nghệ và dịch vụ kỹ thuật cho các ngành sản xuất; đồng thời ảnh hưởng trực tiếp đến năng lực triển khai các dự án lớn về năng lượng, giao thông, khai khoáng, quốc phòng và hạ tầng kỹ thuật.
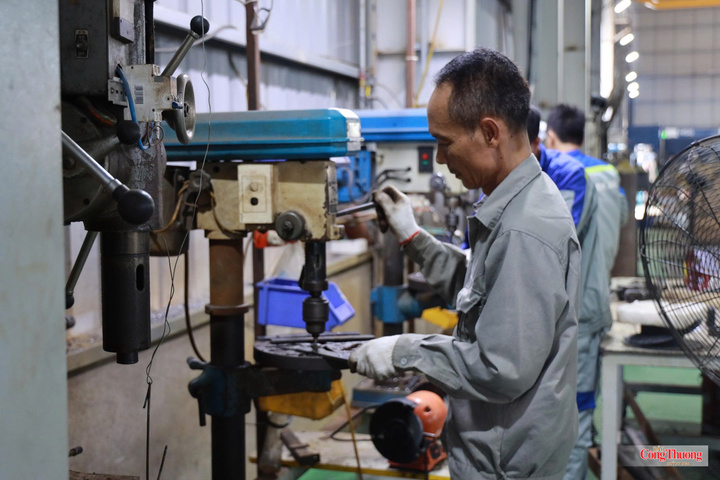
Dung lượng thị trường cơ khí giai đoạn 2026-2045 được dự báo đủ lớn để tạo động lực cho ngành cơ khí.
Theo số liệu thống kê, quy mô sản xuất toàn ngành cơ khí tăng nhanh trong giai đoạn 2018-2025. Tổng giá trị sản xuất cơ khí tăng từ khoảng 61,8 tỷ USD năm 2018 lên khoảng 122,6 tỷ USD năm 2025, tương đương gần 2 lần; tốc độ tăng trưởng bình quân ước khoảng 10,3%/năm.
Bên cạnh đó, xuất khẩu máy móc, thiết bị, dụng cụ, phụ tùng tăng từ 14,6 tỷ USD năm 2018 lên 59,2 tỷ USD năm 2025; nhập khẩu tăng từ 29,8 tỷ USD lên 61,2 tỷ USD. Nhờ đó, cán cân thương mại được cải thiện đáng kể, mức nhập siêu giảm từ 15,2 tỷ USD xuống còn khoảng 2,0 tỷ USD.
Về tổ chức sản xuất, ngành cơ khí hiện có 43.601 cơ sở, chiếm gần 30% số doanh nghiệp công nghiệp chế biến, chế tạo. Trong đó, cơ khí chế tạo có 22.705 đơn vị, phương tiện vận tải 1.395 đơn vị và thiết bị điện 1.946 đơn vị. Ngành cơ khí đang tạo việc làm cho hơn 1,57 triệu lao động; riêng cơ khí chế tạo khoảng 0,55 triệu người, phương tiện vận tải 0,29 triệu người và thiết bị điện 0,26 triệu người.
Dung lượng thị trường cơ khí giai đoạn 2026-2045 được dự báo đủ lớn để tạo động lực mới cho ngành cơ khí. Cụ thể, quy mô thị trường có thể đạt khoảng 825 tỷ USD. Trong đó, ở các thị trường trọng điểm, điện gió ngoài khơi ước đạt khoảng 120,4-170,5 tỷ USD: điện khí/LNG khoảng 40,1-55,2 tỷ USD; 3 lĩnh vực đường sắt đô thị, đường sắt liên vùng và đường sắt tốc độ cao khoảng 130,0-140,4 tỷ USD; khai thác và chế biến khoáng sản khoảng 40,1-60,2 tỷ USD; điện hạt nhân khoảng 108,2-162,2 tỷ USD.
Các lĩnh vực như đường sắt, năng lượng, lưới điện, khai thác và chế biến khoảng sản, đóng tàu, ô tô - xe máy, thiết bị điện, cơ khí nông nghiệp, thiết bị đồng bộ và dịch vụ kỹ thuật sau đầu tư… là các lĩnh vực vừa có quy mô thị trường lớn, vừa có khả năng lan tỏa sang công nghiệp hỗ trợ và hình thành doanh nghiệp cơ khí nòng cốt. Nói cách khác, đây là những lĩnh vực có giá trị thiết bị lớn, yêu cầu kỹ thuật cao và có thể tạo thị trường dẫn dắt cho cơ khí trong nước nếu doanh nghiệp Việt Nam được tham gia từ sớm bằng cơ chế phù hợp.
Nghị quyết 57-NQ/TW của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia cũng mở ra thêm động lực mới cho ngành cơ khí. Trong bối cảnh nhu cầu đầu tư vào các công trình, dự án lớn ngày càng tăng, việc thúc đẩy nghiên cứu, làm chủ và ứng dụng công nghệ không chỉ giúp các đơn vị trong ngành cơ khí nâng cao năng lực chế tạo, mà còn tạo cơ hội từng bước tham gia sâu hơn vào các khâu có giá trị gia tăng cao. Đây cũng là cơ sở để gắn kết chặt chẽ hơn giữa các viện nghiên cứu, doanh nghiệp và thị trường, biến nhu cầu đầu tư trong nước thành động lực cho nghiên cứu, chuyển giao công nghệ, nâng cao tỷ lệ nội địa hóa và từng bước nâng cao năng lực nội sinh của ngành cơ khí.
TS. Phan Đăng Phong, Viện trưởng Viện Nghiên cứu Cơ khí cho biết, cơ hội của cơ khí Việt Nam nằm ngay trong thị trường trong nước. Vấn đề then chốt là phải biến nhu cầu đầu tư thành đơn hàng cụ thể, nhiệm vụ chuyển giao công nghệ cụ thể và yêu cầu nội địa hóa cụ thể cho doanh nghiệp Việt Nam. Nếu thiếu cơ chế thực hiện rõ ràng, phần lớn giá trị thiết bị của các dự án lớn vẫn sẽ thuộc về nhà thầu và nhà cung cấp nước ngoài. Dư địa từ đường sắt đô thị, đường sắt liên vùng, điện khí, điện gió ngoài khơi, khai thác và chế biến khoáng sản là rất lớn, nhưng nhiều doanh nghiệp cơ khí nội địa vẫn đứng ngoài các khâu có giá trị cao nhất.
Nâng cao năng lực nghiên cứu và làm chủ công nghệ
Điểm yếu lớn nhất hiện nay là năng lực thiết kế tổng thể và tích hợp hệ thống cho các dây chuyền thiết bị đồng bộ. Trong khi đối tác nước ngoài nắm phần cốt lõi của dự án như công nghệ, thiết kế, phần mềm điều khiển và tiêu chuẩn tích hợp, doanh nghiệp Việt Nam chủ yếu tham gia ở các phần việc gia công kết cấu thép, chế tạo chi tiết đơn lẻ hoặc lắp đặt.
Việc thiếu đội ngũ tư vấn thiết kế đủ mạnh khiến chúng ta bị động trong mua sắm thiết bị và dịch vụ kỹ thuật chuyên sâu. Ví dụ, ở các dự án điện gió ngoài khơi, doanh nghiệp trong nước có thể tham gia tốt hơn ở các hạng mục như chân đế, kết cấu thép, trạm biến áp; nhưng các khâu then chốt như thiết kế tổng thể, tích hợp hệ thống, tuabin, điều khiển và quản trị vận hành vẫn phụ thuộc nhiều vào nhà cung cấp nước ngoài. Khi chưa làm chủ thiết kế tích hợp, doanh nghiệp nội chỉ tham gia ở phần giá trị thấp, mất quyền chủ động về nguồn cung linh kiện và phụ thuộc vào yêu cầu kỹ thuật từ bên ngoài.
Nếu không đầu tư nghiêm túc cho R&D và hình thành các liên minh công nghệ để giải bài toán tích hợp, cơ khí Việt Nam khó thoát khỏi vị trí gia công, lắp ráp, trong khi các đơn hàng lớn tiếp tục thuộc các tập đoàn đa quốc gia. Vì vậy, ban hành cơ chế, chính sách đặc thù cho ngành cơ khí giai đoạn 2026-2045 là yêu cầu cấp thiết. Mục tiêu là phá vỡ vòng luẩn quẩn “năng lực yếu vì thiếu cơ hội, thiếu cơ hội vì năng lực yếu”, từng bước giúp doanh nghiệp Việt Nam thoát khỏi cảnh làm thuê ngay trên thị trường trong nước.
Nói cách khác, cần có chính sách đủ mạnh để biến các dự án lớn của quốc gia thành đơn hàng thực tế cho doanh nghiệp trong nước, thay vì để phần lớn giá trị rơi vào nhà thầu nước ngoài. Chỉ khi có cơ chế đủ mạnh và khả thi, doanh nghiệp mới có động lực đầu tư vào các khâu cốt yếu như thiết kế, tích hợp hệ thống, thử nghiệm, chứng nhận và quản trị dự án, từ đó tạo nền tảng cho một nền công nghiệp cơ khí tự chủ hơn.
Theo TS. Phan Đăng Phong, cần phát triển sản phẩm cơ khí trọng điểm gắn với thị trường và nâng cao tỷ lệ nội địa hóa thiết bị. Nội dung này cần được triển khai thông qua các chương trình trọng điểm gắn với dự án đầu tư quốc gia, sử dụng thị trường trong nước làm bệ đỡ thực chất để từng bước làm chủ thiết kế, tích hợp hệ thống, quản lý dự án, tổng thầu, chế tạo thiết bị và phát triển công nghiệp hỗ trợ. Các chương trình nên tập trung vào lĩnh vực có dung lượng thị trường lớn, tác động lan tỏa cao và có khả năng đưa doanh nghiệp Việt Nam lên các khâu có giá trị gia tăng cao hơn trong chuỗi giá trị công nghiệp.
Đồng thời, nâng cao năng lực thiết kế, nghiên cứu, chuyển giao và làm chủ công nghệ. Để đảm bảo thực thi, đối với các dự án được lựa chọn thực hiện thí điểm, khi lập kế hoạch đấu thầu, chủ đầu tư phải phân chia phù hợp các gói thầu tư vấn lập dự án đầu tư, thiết kế kỹ thuật, thiết bị và xây lắp, bảo đảm doanh nghiệp Việt Nam được tham gia ngay từ đầu ở các khâu thiết kế, tích hợp hệ thống, quản lý dự án và chế tạo thiết bị. Từ dự án thứ tư trở đi, bắt buộc thực hiện lộ trình nội địa hóa tăng dần, bảo đảm đến năm 2035 đạt tối thiểu 50% và đến năm 2045 đạt tối thiểu 70% giá trị các gói thiết kế, tích hợp hệ thống, quản lý dự án và chế tạo thiết bị.
Cùng với đó, phát triển doanh nghiệp cơ khí nòng cốt và nâng cao năng lực sản xuất: Cần lựa chọn các doanh nghiệp có quy mô, năng lực quản trị và tài chính vững mạnh để dẫn dắt chuỗi cung ứng và làm chủ công nghệ nguồn.
Việc ban hành cơ chế, chính sách đặc thù để phát triển các lĩnh vực có dung lượng thị trường lớn cho ngành cơ khí giai đoạn 2026-2045 là cần thiết, nhằm định hướng ngành phát triển theo hướng hiện đại, nâng cao năng lực thiết kế, chế tạo, tích hợp hệ thống, làm chủ công nghệ và tăng tỷ lệ giá trị do doanh nghiệp Việt Nam thực hiện.