


 Tin Khu Vực

Tiếp sức doanh nghiệp cuối năm
Theo số liệu của Bộ Công Thương, tổng kim ngạch xuất nhập khẩu hàng hóa trong 10 tháng đầu năm ước đạt 1.010,55 tỷ USD, tăng 32,3% so với cùng kỳ năm trước. Trong đó, kim ngạch xuất khẩu tăng 27,5%; nhập khẩu tăng 37,4%.
Riêng tháng 10, tổng kim ngạch xuất, nhập khẩu hàng hóa sơ bộ đạt 122,03 tỷ USD, tăng 3,7% so với tháng trước và tăng 47,4% so với cùng kỳ năm trước. Đáng chú ý, cán cân thương mại hàng hóa tháng 10 xuất siêu 7,31 tỷ USD, sau khi xuất siêu 1,30 tỷ USD trong tháng 9. Đây là tháng thứ hai liên tiếp ghi nhận xuất siêu trong năm 2026.
Quy mô giao thương mở rộng cùng nhu cầu thanh toán hàng hóa gia tăng những tháng cuối năm đặt ra yêu cầu thu xếp vốn phù hợp với tiến độ sản xuất, giao hàng và thu hồi tiền. Trước nhu cầu này, các ngân hàng thương mại đang triển khai nhiều chương trình tín dụng ưu đãi, đồng thời mở rộng sản phẩm cho vay dựa trên nguồn ngoại tệ và các giao dịch thương mại của doanh nghiệp.
Một trong những sản phẩm được nhiều ngân hàng phát triển là cho vay VND cầm cố tiền gửi USD. Với phương thức này, doanh nghiệp có nguồn ngoại tệ nhưng chưa cần sử dụng ngay có thể dùng tiền gửi USD làm tài sản bảo đảm để vay vốn VND, phục vụ chi phí sản xuất, thanh toán nhà cung cấp và bổ sung vốn lưu động.
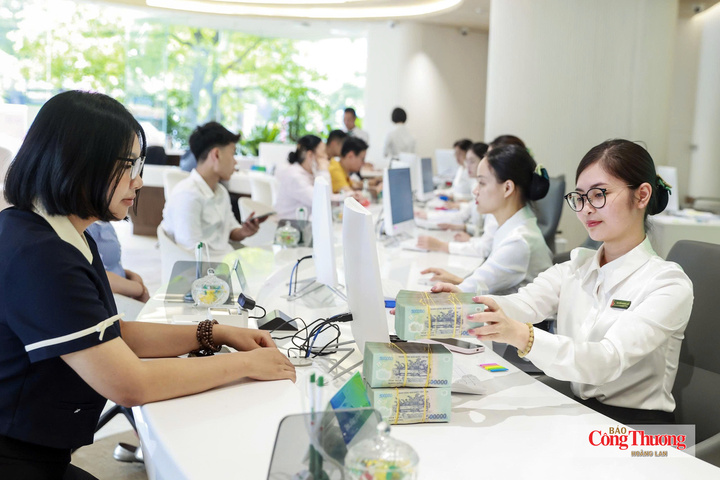
Các ngân hàng thương mại đang triển khai nhiều chương trình tín dụng ưu đãi cho doanh nghiệp xuất nhập khẩu.
Tại Ngân hàng TMCP Phát triển Thành phố Hồ Chí Minh (HDBank), chương trình cho vay VND cầm cố USD có quy mô 5.000 tỷ đồng, lãi suất 3,5%/năm, thời hạn tối đa 6 tháng. Khách hàng được sử dụng tiền gửi USD trên tài khoản thanh toán tại ngân hàng làm tài sản bảo đảm. Khoản ngoại tệ được phong tỏa trong thời gian vay, trong khi vốn VND được giải ngân để bổ sung vốn lưu động. Ngoài ưu đãi lãi suất, HDBank kết hợp giảm phí thanh toán quốc tế, ưu đãi tỷ giá mua bán ngoại tệ và tặng gói ưu đãi phí lên đến 10 triệu đồng cho doanh nghiệp tham gia chương trình.
Tương tự, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) triển khai chương trình tín dụng ưu đãi quy mô 3.000 tỷ đồng dành cho pháp nhân, doanh nghiệp tư nhân có khoản giải ngân được bảo đảm 100% bằng tiền gửi USD tại ngân hàng hoặc có số dư tiền gửi USD đáp ứng điều kiện. Cùng với tín dụng ngắn hạn, khách hàng được hưởng ưu đãi lãi suất tiền gửi VND không kỳ hạn, tỷ giá mua bán ngoại tệ và một số phí dịch vụ.
Trong khi đó, Ngân hàng TNHH MTV Việt Nam Hiện Đại (MBV) công bố sản phẩm vay VND cầm cố USD với lãi suất từ 2%/năm, thời hạn tối đa 6 tháng và tỷ lệ cho vay lên tới 95% giá trị tiền gửi USD cầm cố. Ngân hàng đồng thời miễn phí một số giao dịch thanh toán tại quầy và trên nền tảng MBV Business.
Ở nhóm tín dụng bổ sung vốn lưu động, Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) dành gói vay 10.000 tỷ đồng cho khách hàng doanh nghiệp mới hoạt động trong lĩnh vực xuất nhập khẩu và doanh nghiệp có vốn đầu tư nước ngoài (FDI), với lãi suất 7,9%/năm. Chương trình áp dụng đến hết ngày 31/12, nhằm hỗ trợ doanh nghiệp bổ sung vốn lưu động, thanh toán nhà cung cấp và thực hiện đơn hàng trong những tháng cuối năm.
Đây là chương trình tiếp nối gói tín dụng quy mô gần 100.000 tỷ đồng SACOMBANK triển khai từ tháng 8 dành cho khách hàng doanh nghiệp hiện hữu, trong đó có doanh nghiệp xuất nhập khẩu và FDI, với lãi suất 8,5 - 9,5%/năm, giảm 1,5 - 2% so với mức thông thường. Ngoài chính sách lãi suất, khách hàng có thể sử dụng các giải pháp tài trợ thương mại, thanh toán quốc tế và quản lý dòng tiền của ngân hàng.
Với Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank), tín dụng xuất khẩu cũng là một trong những lĩnh vực được ưu tiên trong chiến lược cấp vốn. Theo ông Bạch Thành Long, Phó Tổng Giám đốc Vietcombank, trong 7 tháng đầu năm, dư nợ các lĩnh vực ưu tiên của ngân hàng đạt xấp xỉ 600.000 tỷ đồng, tăng khoảng 11% so với cuối năm 2025, chiếm khoảng 34% tổng dư nợ. Đáng chú ý, tín dụng dành cho xuất khẩu tăng tới 38%.
Từ tháng 8/2026, Vietcombank triển khai chương trình tín dụng quy mô 50.000 tỷ đồng, kéo dài đến hết năm 2028, tập trung vào các lĩnh vực được xác định là động lực tăng trưởng như xuất khẩu, công nghiệp hỗ trợ, chế biến chế tạo, kinh tế số và doanh nghiệp vừa và nhỏ. Lãi suất chương trình thấp hơn tối thiểu 1%/năm so với mặt bằng chung, đi kèm chính sách miễn, giảm một số loại phí dịch vụ.
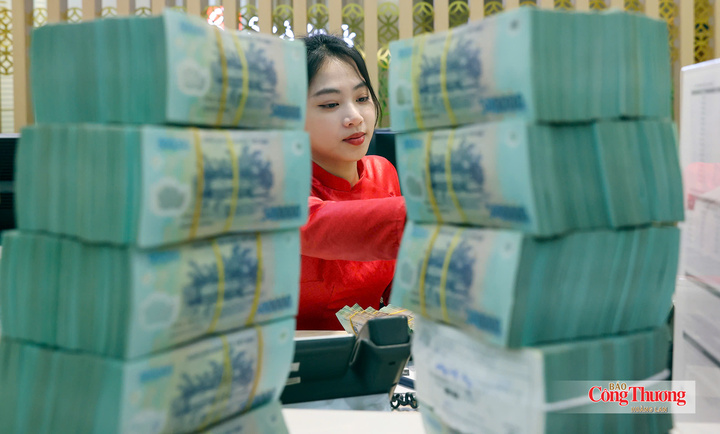
Doanh số thanh toán quốc tế và tài trợ thương mại tăng của các ngân hàng đều tăng cao.
Đa dạng công cụ tài trợ thương mại, hỗ trợ dòng tiền theo đơn hàng
Bên cạnh các khoản vay trực tiếp, các ngân hàng đang phát triển nhiều công cụ tài trợ gắn với từng giai đoạn của giao dịch xuất nhập khẩu như thư tín dụng (L/C), tài trợ trước và sau giao hàng, ứng trước tiền hàng, chiết khấu chứng từ và thanh toán nhập khẩu trả chậm. Những giải pháp này giúp doanh nghiệp chủ động hơn trong việc bố trí nguồn vốn theo tiến độ thực hiện hợp đồng và nghĩa vụ thanh toán với đối tác.
Ghi nhận từ Vietcombank cho thấy, trong nửa đầu năm 2026, doanh số thanh toán quốc tế và tài trợ thương mại tăng 16,1%, thị phần đạt 18,6%. Doanh số mua bán ngoại tệ tăng 20,3%; dư nợ doanh nghiệp FDI tăng trên 16% và dư nợ doanh nghiệp nhỏ và vừa tăng 10,4% so với đầu năm.
Đối với hoạt động nhập khẩu, Vietcombank cung cấp nhiều loại thư tín dụng, trong đó có L/C trả chậm, cho phép bên bán được thanh toán trước ngày đáo hạn. Các dịch vụ đi kèm như sửa đổi L/C, ký hậu vận đơn, phát hành bảo lãnh nhận hàng và xử lý chứng từ giúp doanh nghiệp thực hiện các giao dịch thương mại quốc tế. Với nhà nhập khẩu, cơ chế thanh toán trả chậm tạo thêm thời gian thu xếp nguồn tiền thay vì phải thanh toán toàn bộ ngay khi nhận hàng.
Ở chiều xuất khẩu, Ngân hàng TMCP Á Châu (ACB) triển khai sản phẩm tài trợ trước giao hàng với mức cho vay lên tới 95% giá trị hợp đồng hoặc 98% trị giá L/C xuất khẩu. Ngân hàng chấp nhận các phương thức thanh toán L/C, D/P, D/A, T/T và CAD; khoản vay có thể bằng VND hoặc USD, giải ngân từng lần hoặc theo hạn mức. Thời hạn tài trợ được xác định theo tiến độ thực hiện hợp đồng và dòng tiền trả nợ. Nhờ đó, doanh nghiệp có thêm nguồn vốn thu mua nguyên liệu, tổ chức sản xuất và hoàn thành đơn hàng trước khi nhận tiền từ đối tác.
ACB còn cung cấp sản phẩm ứng trước vốn trong thời gian chờ người mua thanh toán, với tỷ lệ tài trợ lên tới 100% trị giá hối phiếu hoặc bộ chứng từ xuất khẩu đủ điều kiện.
Với SACOMBANK, bên cạnh khoản vay ưu đãi, ngân hàng cung cấp các giải pháp tài trợ theo hợp đồng, L/C và bộ chứng từ xuất khẩu. Tùy sản phẩm và điều kiện áp dụng, ngân hàng có thể tài trợ lên đến 100% giá trị giao dịch mà không yêu cầu tài sản bảo đảm, giúp doanh nghiệp có thêm nguồn vốn trong thời gian chờ đối tác thanh toán.
Đối với doanh nghiệp nhập khẩu, SACOMBANK triển khai các sản phẩm L/C UPAS, L/C có điều khoản thương lượng và công cụ phòng ngừa rủi ro tỷ giá. Những giải pháp này hỗ trợ khách hàng bố trí thời điểm thanh toán, quản lý nghĩa vụ với đối tác nước ngoài và hạn chế tác động từ biến động tỷ giá. Ngân hàng đồng thời cung cấp dịch vụ quản lý tài khoản, chuyển tiền, thanh toán quốc tế, chi lương và thẻ doanh nghiệp. Với nhóm doanh nghiệp FDI, các giải pháp được mở rộng từ thanh toán, ngoại hối đến quản lý dòng tiền và tài trợ chuỗi cung ứng.
Theo ông Bạch Thành Long, khi doanh nghiệp tham gia sâu hơn vào chuỗi cung ứng quốc tế, tài chính xuất khẩu cần được thiết kế theo toàn bộ vòng đời của đơn hàng, thay vì chỉ dừng ở khoản vay vốn lưu động. Hiện các giải pháp tài chính của ngân hàng được mở rộng từ L/C, nhờ thu, chiết khấu bộ chứng từ, tài trợ trước và sau xuất khẩu, bảo lãnh, bao thanh toán đến quản lý dòng tiền, giao dịch kỳ hạn, hoán đổi và các công cụ ngoại hối.
Cùng với đó, cách tiếp cận tín dụng cũng đang dần thay đổi. Thay vì chỉ nhìn vào giá trị tài sản bảo đảm, một số ngân hàng chú trọng hơn đến dòng tiền, doanh số xuất nhập khẩu, đơn hàng, nhu cầu ngoại tệ và lịch sử giao dịch thực tế của khách hàng. Ông Bạch Thành Long cho rằng, một doanh nghiệp nhỏ có thể không có nhiều tài sản bảo đảm nhưng lại là nhà cung cấp quan trọng cho doanh nghiệp đầu chuỗi có uy tín, với đơn hàng ổn định. Nếu chỉ đánh giá doanh nghiệp đó một cách biệt lập, khả năng tiếp cận vốn sẽ hạn chế. Tuy nhiên, khi xem xét trên cơ sở dòng tiền và quan hệ thương mại của cả chuỗi, khả năng tiếp cận tín dụng sẽ có thêm cơ hội được mở rộng.
Theo hướng này, Vietcombank đang kết nối doanh nghiệp đầu chuỗi, nhà cung cấp, nhà phân phối và đối tác mua hàng trong và ngoài nước để cung cấp giải pháp tài chính theo từng mắt xích, từ tài trợ đơn hàng, vốn lưu động đến thanh toán và quản lý dòng tiền. Qua đó, dòng tín dụng có cơ hội đi sâu hơn vào các mắt xích của chuỗi sản xuất, thay vì tập trung chủ yếu ở những doanh nghiệp lớn có nhiều tài sản bảo đảm.
Theo thống kê từ Ngân hàng Nhà nước, 100% ngân hàng thương mại đã đồng loạt giảm lãi suất tiền gửi niêm yết cho các kỳ hạn từ 6 tháng trở lên, phổ biến từ 0,5 - 0,7%/năm. Sự sụt giảm của chi phí huy động đầu vào chính là cơ sở tạo dư địa để các ngân hàng mạnh tay cắt giảm lãi suất cho vay. So với giữa tháng 10/2026, lãi suất cho vay phát sinh mới đã giảm bình quân 0,2 - 0,5 điểm phần trăm. Thậm chí, hơn 20 ngân hàng đã tung ra các chương trình tín dụng ưu đãi với mức giảm sâu từ 1,5 đến 2%/năm.