

 Tin Khu Vực

Trước những bất ổn địa chính trị tại Trung Đông, Hiệp định Thương mại tự do Việt Nam – Israel (VIFTA) góp phần tạo khuôn khổ hợp tác ổn định, mở rộng lợi thế cạnh tranh về thuế quan và củng cố niềm tin giữa doanh nghiệp hai nước. Tuy nhiên, để duy trì đơn hàng và thị phần, doanh nghiệp cần tính toán tổng thể chi phí, đáp ứng yêu cầu thị trường và xây dựng quan hệ đối tác dài hạn.
Báo Công Thương đã trao đổi với ông Ngô Chung Khanh, Phó Vụ trưởng Vụ Thị trường nước ngoài và Thương mại đa biên, Bộ Công Thương về giá trị của Hiệp định Thương mại tự do Việt Nam – Israel (VIFTA) và giải pháp giúp doanh nghiệp Việt Nam duy trì lợi thế tại thị trường Israel trong điều kiện thương mại nhiều biến động.
Ông Ngô Chung Khanh, Phó Vụ trưởng Vụ Thị trường nước ngoài và Thương mại đa biên, Bộ Công Thương.
VIFTA củng cố niềm tin và lợi thế cạnh tranh
- Hiệp định Thương mại tự do Việt Nam – Israel (VIFTA) có hiệu lực từ ngày 17/11/2024, mở ra khuôn khổ mới cho thương mại song phương. Tuy nhiên, những bất ổn địa chính trị tại Trung Đông đang tác động đến hoạt động cảng biển, vận tải, bảo hiểm và thanh toán quốc tế. Trong bối cảnh đó, VIFTA phát huy vai trò như thế nào trong việc duy trì thương mại Việt Nam – Israel, thưa ông?
Ông Ngô Chung Khanh: Trước hết, cần nhìn vào số liệu thương mại song phương. Năm 2025, kim ngạch thương mại hai chiều đạt hơn 3,6 tỷ USD, tăng khoảng 10%. Đáng chú ý, trong 8 tháng năm 2026, khi Trung Đông diễn biến phức tạp, kim ngạch xuất khẩu của Việt Nam sang Israel vẫn tăng khoảng 36%, đạt khoảng 560 triệu USD.
Những con số này cho thấy sức chống chịu của quan hệ thương mại Việt Nam – Israel. VIFTA cũng góp phần tạo điều kiện để doanh nghiệp hai nước tiếp tục hợp tác trong điều kiện thị trường nhiều biến động.
Thứ nhất, hiệp định tạo khuôn khổ thương mại sâu rộng hơn so với quan hệ thương mại thông thường trong khuôn khổ WTO. VIFTA được hình thành sau nhiều năm đàm phán, thể hiện sự tin cậy giữa hai nước trong quan hệ kinh tế, thương mại. Điều này giúp doanh nghiệp có thêm cơ sở để yên tâm hợp tác, xây dựng kế hoạch kinh doanh và phát triển quan hệ đối tác.
Thứ hai, VIFTA tạo lợi thế cạnh tranh về thuế quan cho hàng hóa Việt Nam tại thị trường Israel so với sản phẩm từ những quốc gia chưa có hiệp định thương mại tự do với thị trường này. Đây là một lợi thế mà doanh nghiệp có thể khai thác để nâng cao khả năng cạnh tranh.
Thứ ba, hiệp định mở ra cơ hội hợp tác mới giữa hai nước trên cơ sở thế mạnh bổ trợ lẫn nhau. Việt Nam có thể khai thác công nghệ cao và chuyên môn của Israel, trong khi doanh nghiệp Israel có thể tận dụng nguồn hàng xuất khẩu từ Việt Nam.
Ba yếu tố trên góp phần củng cố nền tảng hợp tác kinh tế, thương mại song phương, tạo thêm cơ hội để doanh nghiệp hai nước duy trì và mở rộng hoạt động kinh doanh.
Đánh giá lợi thế cạnh tranh từ tổng thể chi phí
- Một trong những lợi ích quan trọng của VIFTA là tạo điều kiện để hàng hóa hai nước tiếp cận thị trường với mức thuế quan ưu đãi. Tuy nhiên, khi chi phí vận chuyển, bảo hiểm hàng hải và giao dịch quốc tế tăng do căng thẳng địa chính trị, lợi thế thuế quan có thể bị thu hẹp. Doanh nghiệp Việt Nam cần đánh giá hiệu quả tận dụng VIFTA như thế nào để xác định lợi thế cạnh tranh thực chất của từng mặt hàng, thưa ông?
Ông Ngô Chung Khanh: Thuế quan chỉ là một phần trong bảng tính chi phí của doanh nghiệp. Để đưa hàng hóa từ Việt Nam sang Israel, doanh nghiệp phải tính toán nhiều khoản, từ nguyên liệu, nhân công, chi phí bán hàng, tiếp thị đến thuế quan, logistics, vận chuyển và bảo hiểm. Vì vậy, việc đánh giá hiệu quả xuất khẩu cần dựa trên tổng thể chi phí thay vì chỉ nhìn vào mức thuế được hưởng.
Trong điều kiện Trung Đông có nhiều biến động, doanh nghiệp càng phải tính toán kỹ chi phí vận chuyển và bảo hiểm, bởi các khoản này có thể thay đổi. Đồng thời, cần tìm hiểu những quy định khác tại thị trường Israel. Trong một số trường hợp, chi phí tuân thủ quy định có thể cao hơn phần thuế quan được tiết giảm.
Do đó, bên cạnh việc tìm hiểu mức thuế ưu đãi, doanh nghiệp cần nghiên cứu các biện pháp phi thuế quan và yêu cầu cụ thể đối với từng mặt hàng. Chẳng hạn, doanh nghiệp cần xác định khả năng đáp ứng các quy định về vệ sinh an toàn thực phẩm và kiểm dịch động, thực vật (SPS), cũng như các tiêu chuẩn Kosher tại Israel, nếu áp dụng đối với sản phẩm của mình.
Một yếu tố khác cần được tính đến là đối thủ cạnh tranh. Doanh nghiệp phải xác định sản phẩm của mình đang cạnh tranh với hàng hóa từ những quốc gia nào, sau đó so sánh tổng chi phí đưa hàng đến Israel. Chẳng hạn, nếu đối thủ đến từ Thái Lan, doanh nghiệp cần đánh giá cước vận chuyển từ Thái Lan và Việt Nam sang Israel, cùng các khoản chi phí liên quan khác.
Trên cơ sở đó, doanh nghiệp mới có thể đánh giá chính xác hơn khả năng cạnh tranh về giá, xác định mức lợi thế thực tế của từng mặt hàng và đưa ra quyết định xuất khẩu phù hợp.
Nói cách khác, giảm thuế là lợi ích quan trọng của VIFTA, nhưng để chuyển lợi ích này thành hiệu quả kinh doanh, doanh nghiệp cần kết hợp tận dụng ưu đãi thuế quan với việc kiểm soát chi phí logistics, đáp ứng yêu cầu thị trường và theo dõi tương quan cạnh tranh.
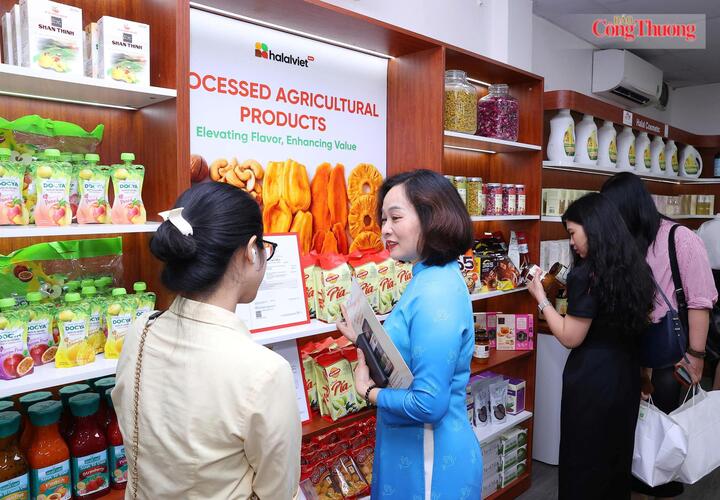
Để tận dụng hiệp định VIFTA, doanh nghiệp cần nâng cao chất lượng sản phẩm và khả năng truy xuất nguồn gốc hàng hóa. Ảnh: Lê An
Xây dựng quan hệ đối tác dài hạn với nhà nhập khẩu Israel
- Trong điều kiện thị trường biến động, khả năng tận dụng FTA không chỉ nằm ở việc hưởng thuế suất ưu đãi mà còn phụ thuộc vào năng lực duy trì sản xuất, đáp ứng quy tắc xuất xứ, tổ chức giao hàng và thực hiện hợp đồng. Theo ông, doanh nghiệp Việt Nam cần khai thác các cam kết của VIFTA như thế nào để củng cố quan hệ với nhà nhập khẩu Israel, chủ động điều chỉnh phương án giao hàng và hạn chế nguy cơ mất đơn hàng khi chuỗi cung ứng bị gián đoạn?
Ông Ngô Chung Khanh: Như tôi đã đề cập, VIFTA góp phần tạo khuôn khổ hợp tác kinh tế ổn định giữa hai nước. Sự ổn định này có ý nghĩa quan trọng trong việc xây dựng niềm tin và quan hệ hợp tác bền vững. Để phát huy giá trị của hiệp định, theo tôi, doanh nghiệp Việt Nam cần chú trọng ba vấn đề.
Một là, doanh nghiệp cần xây dựng quan hệ lâu dài, ổn định với nhà nhập khẩu Israel. Thay vì chỉ tập trung vào từng đơn hàng riêng lẻ, doanh nghiệp nên trao đổi với đối tác về kế hoạch hợp tác trong nhiều năm. Qua đó, doanh nghiệp có thể khẳng định mình là đối tác đáng tin cậy, tạo cơ sở để duy trì quan hệ thương mại bền vững.
Hai là, doanh nghiệp phải chứng minh năng lực thực hiện cam kết bằng chất lượng sản phẩm và khả năng đáp ứng yêu cầu của đối tác. Bên cạnh giá cả và các tiêu chuẩn thông thường, cần chú trọng truy xuất nguồn gốc. Đây không phải yêu cầu chỉ dành cho những thị trường lớn như Liên minh châu Âu hay Hoa Kỳ, mà cần trở thành tư duy xuyên suốt khi doanh nghiệp tiếp cận nhiều thị trường, trong đó có Israel.
Ba là, doanh nghiệp phải giữ chữ tín trong quan hệ với nhà nhập khẩu. Muốn xây dựng quan hệ đối tác dài hạn và duy trì vị thế ổn định trên thị trường, doanh nghiệp cần thực hiện nghiêm túc các cam kết với đối tác. Uy tín là yếu tố đặc biệt quan trọng để củng cố niềm tin và tạo nền tảng cho hợp tác lâu dài.
Trong điều kiện thị trường biến động, việc duy trì quan hệ đối tác cần được đặt trên nền tảng tin cậy, chất lượng và uy tín. Đây cũng là những yếu tố giúp doanh nghiệp khai thác hiệu quả hơn các cơ hội mà VIFTA mang lại.
- Trân trọng cảm ơn ông!