


 Tin Khu Vực

Trong quản lý, sử dụng nguồn lực công, lãng phí có thể xuất hiện ở nhiều khâu, từ phân bổ vốn chưa sát thực tế, dự án chậm tiến độ, tài sản công chưa được khai thác hiệu quả đến những bất cập trong cơ chế, chính sách. Việc nhận diện đúng bản chất của lãng phí có ý nghĩa quan trọng, không chỉ giúp xác định trách nhiệm mà còn tạo cơ sở để nâng cao hiệu quả sử dụng nguồn lực.
Trao đổi tại tọa đàm “Kiểm toán góp phần nhận diện lãng phí, nâng hiệu quả sử dụng nguồn lực công” do Báo Công Thương tổ chức, Luật sư Cao Đăng Duy - Luật sư Thành viên, Trưởng Chi nhánh Hà Nội, Công ty Luật TNHH Rajah & Tann LCT đã chia sẻ góc nhìn pháp lý về việc xác định hành vi gây lãng phí, xây dựng tiêu chí đánh giá, phát huy giá trị của kết quả kiểm toán trong hoàn thiện chính sách và chuyển từ phát hiện sang chủ động phòng ngừa lãng phí.
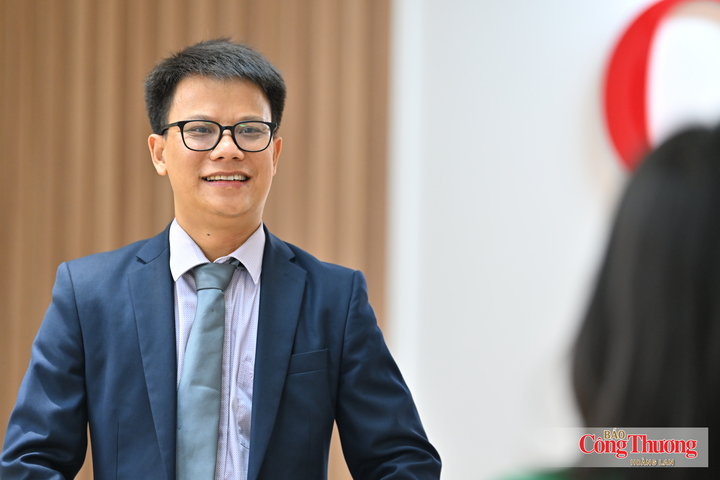
Luật sư Cao Đăng Duy - Luật sư Thành viên, Trưởng Chi nhánh Hà Nội, Công ty Luật TNHH Rajah & Tann LCT.
Phân biệt kết quả không đạt kỳ vọng với hành vi gây lãng phí
- Thưa Luật sư Cao Đăng Duy, dưới góc độ pháp lý, ranh giới giữa một quyết định chưa đạt hiệu quả như kỳ vọng với một hành vi gây lãng phí cần được xác định như thế nào? Đây là vấn đề rất quan trọng bởi chống lãng phí phải đi cùng với yêu cầu quản lý rõ trách nhiệm, nhưng cũng cần tạo môi trường để những người thực thi có thể chủ động quyết định vì lợi ích chung, đặc biệt khi xét trong bối cảnh Chính phủ hiện đang thúc đẩy mạnh đầu tư công, các dự án hạ tầng, năng lượng, hạ tầng công nghệ thông tin, chuyển đổi số để bảo đảm mục tiêu tăng trưởng kinh tế hai con số đã đề ra. Theo ông, cần dựa trên những căn cứ nào để đánh giá một trường hợp có dấu hiệu lãng phí trong bối cảnh hiện nay?
Luật sư Cao Đăng Duy: Theo tôi, không nên chỉ thuần túy nhìn vào kết quả cuối cùng để suy ngược rằng một quyết định đầu tư là lãng phí. Pháp luật hiện hành nhìn chung đặt ra các quy định, yêu cầu nhằm đánh giá cả quá trình ra quyết định, nguyên nhân và kết quả cũng như hậu quả thực tế để có thể xem xét một cách toàn diện, khách quan nhất.
Vấn đề quan trọng là cần phân biệt “kết quả không đạt kỳ vọng” với “hành vi gây lãng phí”.
Khoản 2 và khoản 6 Điều 6 Luật Tiết kiệm, chống lãng phí năm 2025 yêu cầu đánh giá trên nhiều phương diện, bao gồm hiệu quả sử dụng nguồn lực, chất lượng đầu ra và tác động xã hội. Đồng thời, cũng cần phân biệt, nhận diện hành vi thiếu trách nhiệm, vi phạm pháp luật với rủi ro khách quan của đổi mới, thí điểm hoặc quyết định vì lợi ích chung.
Khoản 4 Điều 4 Luật Tiết kiệm, chống lãng phí năm 2025 đã cụ thể hóa các hành vi gây lãng phí trong đầu tư công. Có thể xem xét ở ba khía cạnh.
Thứ nhất, sai từ khâu quyết định đầu tư, chẳng hạn quyết định không phù hợp quy hoạch, không xác định được nguồn vốn, sai thẩm quyền hoặc vượt mục tiêu, mức vốn được phê duyệt.
Thứ hai, sai trong quá trình triển khai, thể hiện qua những hành vi như thông đồng, đầu tư khi chưa đủ điều kiện, sử dụng vốn hoặc tài sản công sai mục đích, sai đối tượng.
Thứ ba, quản lý kém hiệu quả do nguyên nhân chủ quan, có thể đánh giá dựa trên các yếu tố như tiến độ, chậm giải ngân, chậm quyết toán, để tài sản không được sử dụng hoặc sử dụng với hiệu quả thấp.
Bên cạnh đó, cần đánh giá chất lượng của quyết định tại thời điểm quyết định được đưa ra.
Ví dụ, Điều 35 Luật Đầu tư công năm 2024 yêu cầu báo cáo đề xuất chủ trương đầu tư dự án nhóm B, C phải làm rõ sự cần thiết, sự phù hợp với quy hoạch, mục tiêu, tổng mức đầu tư, nguồn vốn và khả năng cân đối vốn, tiến độ, chi phí vận hành, tác động môi trường - xã hội và hiệu quả kinh tế - xã hội.
Vì vậy, nếu một dự án thất bại sau này thì cũng cần xem xét, nhìn nhận tại thời điểm phê duyệt, các căn cứ này đã được xem xét một cách hợp lý hay chưa.
Tiếp theo là kiểm tra khâu lựa chọn và triển khai. Ví dụ, ở khâu đấu thầu, khoản 1 Điều 88 Luật Đấu thầu yêu cầu việc xử lý tình huống phải bảo đảm cạnh tranh, công bằng, minh bạch, hiệu quả kinh tế và trách nhiệm giải trình. Đây là những tiêu chí hữu ích để xác định vấn đề nằm ở rủi ro bình thường của dự án hay ở quy trình quản trị và thực hiện.
Một ví dụ cụ thể khác là trường hợp đầu tư dự án trung tâm dữ liệu (data center) hoặc trí tuệ nhân tạo (AI).
Điều 17 Luật Đầu tư năm 2025 đã đưa dự án hạ tầng trung tâm dữ liệu lớn và trung tâm dữ liệu AI vào nhóm có thể được hưởng ưu đãi, hỗ trợ đầu tư đặc biệt. Nếu sử dụng hệ thống AI rủi ro cao thì Điều 14 Luật Trí tuệ nhân tạo năm 2025 còn đặt ra nghĩa vụ quản trị rủi ro, dữ liệu, hồ sơ kỹ thuật và giám sát con người.
Như vậy, nếu dự án chậm vì biến động công nghệ hoặc yếu tố khách quan dù đã thẩm định đầy đủ thì cũng không thể mặc nhiên coi là lãng phí. Ngược lại, nếu phê duyệt khi chưa làm rõ nhu cầu điện, đất, kết nối, vốn hoặc quy hoạch thì dấu hiệu pháp lý sẽ rõ hơn.
Tóm lại, tôi cho rằng cần kiểm tra bốn vấn đề: đúng thẩm quyền và thủ tục; đủ cơ sở tại thời điểm ra quyết định; nguyên nhân chủ quan hay khách quan; hậu quả thực tế cùng biện pháp khắc phục. Đây là cách vừa chống lãng phí, vừa tránh tâm lý sợ trách nhiệm trong đầu tư và đổi mới.
Thống nhất về phương pháp, nhưng chuyên biệt về tiêu chí đánh giá
- Thưa luật sư, tài liệu của Kiểm toán Nhà nước cho thấy lãng phí có thể xuất hiện ở nhiều khâu: từ phân bổ vốn chưa sát thực tế, dự án chậm tiến độ, tài sản mua về nhưng chưa được sử dụng hiệu quả, cho tới những bất cập trong quản lý đất đai, tài sản công. Dưới góc độ pháp lý, để nhận diện lãng phí một cách khách quan, có cần một hệ thống tiêu chí hoặc phương pháp đánh giá thống nhất hơn hay không?
Luật sư Cao Đăng Duy: Theo tôi là có, nhưng nên là một khung phương pháp thống nhất chứ không phải một bộ chỉ số cứng áp dụng giống nhau cho mọi dự án.
Trước hết, cần có một nguyên tắc chung về đánh giá. Khoản 2 Điều 6 Luật Tiết kiệm, chống lãng phí năm 2025 yêu cầu kết hợp định mức, tiêu chuẩn, chế độ với kết quả thực hiện nhiệm vụ, chất lượng đầu ra, hiệu quả sử dụng nguồn lực và tác động xã hội.
Điều 3 Nghị định 266/2026/NĐ-CP còn yêu cầu khi xác định hành vi gây lãng phí phải phân tích đầy đủ nguyên nhân khách quan, chủ quan gắn với hậu quả lãng phí.
Trên cơ sở đó, có thể xây dựng phương pháp đánh giá theo ba tầng.
Tầng thứ nhất là quyết định đầu tư. Với đầu tư công, Điều 35 Luật Đầu tư công năm 2024 cho thấy các chỉ số cần được xác lập ngay từ đầu, gồm sự cần thiết, mục tiêu, quy hoạch, tổng mức đầu tư, nguồn vốn, tiến độ, chi phí vận hành và hiệu quả kinh tế - xã hội. Đây nên là những ranh giới cơ bản để kiểm toán so sánh về sau.
Tầng thứ hai là lựa chọn nhà thầu và triển khai. Đối với các tình huống trong đấu thầu, khoản 1 Điều 88 Luật Đấu thầu yêu cầu bảo đảm cạnh tranh, công bằng, minh bạch, hiệu quả kinh tế và trách nhiệm giải trình.
Như vậy, ngoài kết quả tài chính, còn phải xem xét quy trình lựa chọn, phân bổ rủi ro và trách nhiệm có được thực hiện đúng hay không.
Tầng thứ ba là kết quả vận hành và hậu quả thực tế. Khoản 4 Điều 4 Luật Tiết kiệm, chống lãng phí năm 2025 và Điều 5 Nghị định 266/2026/NĐ-CP đã gắn các hành vi trong đầu tư công, tài sản công với những hậu quả cụ thể như thất thoát, tăng chi ngân sách, kéo dài tiến độ hoặc tài sản công không được đưa vào sử dụng. Do đó, đánh giá phải dựa trên cả đầu vào, quá trình và đầu ra.
Ví dụ, với một dự án trung tâm dữ liệu, ngoài việc công trình có hoàn thành đúng tiến độ hay không, còn phải nhìn vào khả năng cấp điện, kết nối hạ tầng, mức khai thác công suất, yêu cầu dữ liệu và an toàn hệ thống. Với dự án năng lượng xanh, cần xem xét khả năng đấu nối, sản lượng, sử dụng đất, tác động môi trường và hiệu quả vốn.
Vì vậy, theo tôi, cần thống nhất về phương pháp nhưng chuyên biệt về tiêu chí.
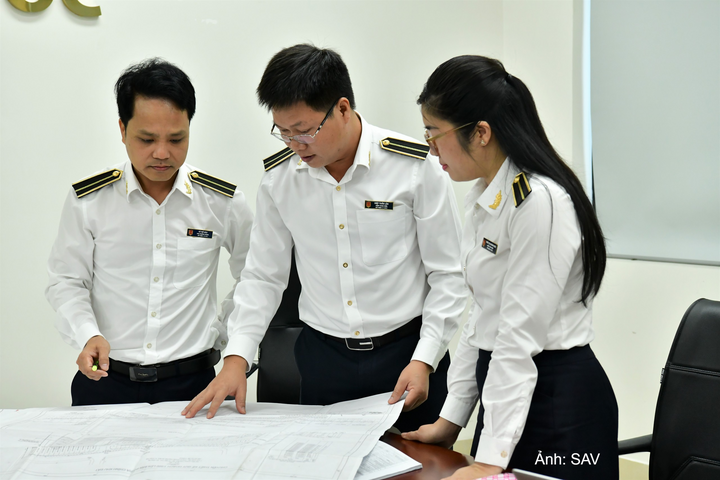
Theo kết quả kiểm toán lãng phí có thể xuất hiện ở nhiều khâu.
Kết quả kiểm toán trở thành đầu vào của quá trình hoàn thiện chính sách
- Một kết quả kiểm toán có thể chỉ ra những hạn chế trong quản lý, sử dụng nguồn lực và đồng thời cho thấy những điểm chưa phù hợp trong cơ chế, chính sách. Theo ông, làm thế nào để những phát hiện này trở thành thông tin đầu vào hữu ích cho quá trình hoàn thiện chính sách, qua đó góp phần phòng ngừa lãng phí trong tương lai?
Luật sư Cao Đăng Duy: Theo tôi, về mặt pháp lý, chúng ta đã có đường dẫn từ kết quả kiểm toán sang quá trình hoạch định chính sách, nhưng có thể cải thiện để làm cho đường dẫn đó rõ và hiệu quả hơn.
Hiện nay, khoản 9 Điều 11 Luật Kiểm toán nhà nước trao cho Kiểm toán nhà nước quyền kiến nghị Quốc hội, Ủy ban Thường vụ Quốc hội, Chính phủ, Thủ tướng Chính phủ và các cơ quan nhà nước sửa đổi, bổ sung cơ chế, chính sách và pháp luật.
Khoản 3 Điều 48 cũng yêu cầu gửi báo cáo tổng hợp kết quả kiểm toán năm tới Quốc hội, Ủy ban Thường vụ Quốc hội, Hội đồng Dân tộc và các Ủy ban của Quốc hội, đồng thời gửi Chủ tịch nước, Chính phủ và Thủ tướng Chính phủ. Như vậy, cơ chế liên thông về mặt pháp lý đã có.
Theo tôi, có thể củng cố thêm ở bốn điểm.
Thứ nhất, chuẩn hóa kiến nghị chính sách trong kết quả kiểm toán. Khi một phát hiện không chỉ là sai phạm cá biệt mà phản ánh bất cập của Luật Đầu tư, Luật Đầu tư công, Luật Đấu thầu, pháp luật đất đai hoặc pháp luật công nghệ, báo cáo nên xác định rõ quy định nào đang tạo vướng mắc, cơ quan nào có thẩm quyền sửa và tác động dự kiến của việc sửa đổi.
Thứ hai, tạo cơ chế theo dõi riêng đối với kiến nghị chính sách. Điều 49 Luật Kiểm toán nhà nước hiện đã có cơ chế theo dõi việc thực hiện kết luận, kiến nghị kiểm toán. Có thể phát triển thêm một cơ chế theo dõi kiến nghị chính sách để nắm được kiến nghị sửa luật đã được tiếp nhận, nghiên cứu hay chưa, thay vì chỉ dừng lại ở việc gửi kiến nghị.
Thứ ba, tăng tính công khai và khả năng tiếp cận dữ liệu. Điều 50 và Điều 51 Luật Kiểm toán nhà nước đã yêu cầu công khai báo cáo kiểm toán và báo cáo tổng hợp kết quả kiểm toán, trừ nội dung thuộc bí mật nhà nước.
Tôi cho rằng có thể tiến thêm một bước: chuẩn hóa dữ liệu theo chủ đề và lĩnh vực để các hiệp hội doanh nghiệp, nhà đầu tư, luật sư và chuyên gia độc lập có thể nhận diện những vướng mắc lặp lại và đóng góp giải pháp.
Thứ tư, kết nối kết quả kiểm toán với quy trình xây dựng pháp luật. Điều 30 và Điều 33 Luật Ban hành văn bản quy phạm pháp luật năm 2025, cùng Điều 2 Nghị định 78/2025/NĐ-CP, đã có cơ chế lấy ý kiến đối tượng chịu tác động, chuyên gia, nhà khoa học và công khai dự thảo.
Vì vậy, hoàn toàn có thể thiết kế quy trình để khi một dự án luật xử lý đúng lĩnh vực mà Kiểm toán nhà nước đã phát hiện vấn đề hệ thống, báo cáo kiểm toán được đưa vào hồ sơ tham chiếu và các chuyên gia liên quan được mời tham vấn.
Về tổ chức, hiện Vụ Tổng hợp của Kiểm toán nhà nước đã là đầu mối chuẩn bị các báo cáo gửi Quốc hội, Chính phủ và các cơ quan liên quan. Vì vậy, theo tôi không nhất thiết phải lập thêm một bộ máy mới; có thể phát triển cơ chế phối hợp chuyên môn giữa đầu mối này với các cơ quan của Quốc hội, cơ quan soạn thảo và nhóm chuyên gia theo từng lĩnh vực.
Điều quan trọng là phải tạo được một vòng phản hồi khép kín: phát hiện, phân tích nguyên nhân, kiến nghị chính sách, sửa đổi pháp luật và đánh giá lại sau sửa đổi.
Phòng ngừa lãng phí phải bắt đầu từ thiết kế trách nhiệm và cơ chế kiểm soát
- Thưa Luật sư, có thể thấy phòng, chống lãng phí không chỉ là xử lý những nguồn lực đã bị sử dụng kém hiệu quả mà quan trọng hơn là phòng ngừa từ sớm. Theo ông, đâu là yếu tố then chốt để chuyển mạnh từ phát hiện lãng phí sang chủ động ngăn ngừa lãng phí?
Luật sư Cao Đăng Duy: Tôi hoàn toàn nhất trí với cách tiếp cận rằng phòng, chống lãng phí không chỉ là xử lý những nguồn lực đã bị sử dụng kém hiệu quả mà quan trọng hơn là phòng ngừa từ sớm như cách đặt vấn đề.
Đặc biệt, khi đất nước ta đang thực hiện các mục tiêu tăng trưởng rất tham vọng, tăng trưởng hai con số mỗi năm trong giai đoạn đến năm 2030, theo đó trong giai đoạn này sẽ có rất nhiều dự án đầu tư công có quy mô đầu tư lớn, rất lớn được giải ngân, thực hiện.
Ở góc độ pháp lý, tôi cho rằng muốn chuyển từ phát hiện sang phòng ngừa thì phải thiết kế trách nhiệm và cơ chế kiểm soát ngay từ đầu, thay vì chờ đến khi dự án phát sinh hậu quả.
Đầu tiên, phải rõ người, rõ việc, rõ trách nhiệm. Khoản 4 Điều 6 Luật Tiết kiệm, chống lãng phí năm 2025 yêu cầu phân cấp quản lý phải gắn với trách nhiệm của người đứng đầu và từng cá nhân. Với một dự án, phải xác định được ai quyết định chủ trương, ai thẩm định vốn, ai lựa chọn nhà thầu, ai giám sát tiến độ và ai có nghĩa vụ cảnh báo khi rủi ro xuất hiện.
Tiếp đến là đặt tiêu chí và dữ liệu từ đầu. Khoản 2 Điều 6 của Luật yêu cầu đánh giá cả định mức, chất lượng đầu ra và hiệu quả nguồn lực; còn Điều 35 Luật Đầu tư công năm 2024 yêu cầu xác định ngay từ giai đoạn đề xuất chủ trương các mục tiêu, vốn, tiến độ, chi phí và hiệu quả dự án.
Nếu các chỉ số này được số hóa và theo dõi liên tục, kiểm toán có thể cảnh báo sớm thay vì chỉ phát hiện sau khi thiệt hại đã xảy ra. Ngoài ra, chế tài phải đi cùng cơ chế phân biệt rủi ro hợp lý. Khoản 6 Điều 6 Luật Tiết kiệm, chống lãng phí năm 2025 yêu cầu phân biệt vi phạm, thiếu trách nhiệm với rủi ro khách quan trong đổi mới, thí điểm và quyết định vì lợi ích chung. Đây là điểm rất quan trọng để vừa tăng trách nhiệm giải trình, vừa không làm người ra quyết định và nhà đầu tư sợ các lĩnh vực mới.
Đặc biệt, đối với lĩnh vực mới, pháp luật phải tạo tính dự đoán được. Điều 17 Luật Đầu tư năm 2025 đã dành cơ chế ưu đãi, hỗ trợ đặc biệt cho các dự án như trung tâm dữ liệu lớn và trung tâm dữ liệu AI; Điều 14 Luật Trí tuệ nhân tạo năm 2025 lại yêu cầu quản trị rủi ro đối với hệ thống AI rủi ro cao. Điều nhà đầu tư cần là biết trước tiêu chí nào phải đáp ứng, dữ liệu nào phải lưu và ai có quyền quyết định khi rủi ro phát sinh.
Nếu phải tóm lại, tôi cho rằng có bốn từ khóa: rõ trách nhiệm, rõ tiêu chí, dữ liệu đủ sớm và xử lý đúng bản chất rủi ro. Khi những yếu tố này được thiết kế từ đầu, kiểm toán mới có thể chuyển mạnh từ phát hiện sai phạm sang cảnh báo và phòng ngừa.
Xin trân trọng cảm ơn Luật sư!
Ông Cao Đăng Duy - Luật sư Thành viên, Trưởng Chi nhánh Hà Nội, Công ty Luật TNHH Rajah & Tann LCT: Đất nước ta đang thực hiện các mục tiêu tăng trưởng lớn, tăng trưởng nhanh, với động lực là thúc đẩy giải ngân nhanh. Nhưng tôi cũng cho rằng tốc độ phải luôn được xem xét trên cơ sở có kiểm soát, phòng ngừa lãng phí thì mới bảo đảm được hiệu quả kinh tế chiến lược.