


 Tin Khu Vực

Giá cà phê hạ nhiệt nhưng nguồn cung vẫn chưa dư dả
Sau giai đoạn tăng nóng, thị trường cà phê tạm bước vào giai đoạn điều chỉnh trước các dự báo tích cực hơn về mùa vụ Nam Mỹ. Tuy nhiên, từ sản lượng dự báo đến lượng cà phê thực tế được giao cho các nhà rang xay vẫn còn nhiều khâu trung gian. Khối lượng thu hoạch, tỷ lệ hao hụt sau sơ chế và chất lượng hạt đều ảnh hưởng đến lượng cà phê có thể đưa ra thị trường.
Tại Brazil, dự báo sản lượng niên vụ 2026-2027 đang có sự chênh lệch đáng kể. StoneX ước tính sản lượng có thể đạt 77,2 triệu bao, trong khi Bộ Nông nghiệp Mỹ (USDA) đưa ra mức 69,9 triệu bao. Con số mà cơ quan Cung ứng Mùa vụ Quốc gia Brazil dự báo chỉ ở mức khoảng 58 triệu bao. Đáng chú ý, quỹ Nghiên cứu Cà phê Procafé sau khảo sát tại các vùng trồng thậm chí đánh giá sản lượng chỉ đạt 54-58 triệu bao.
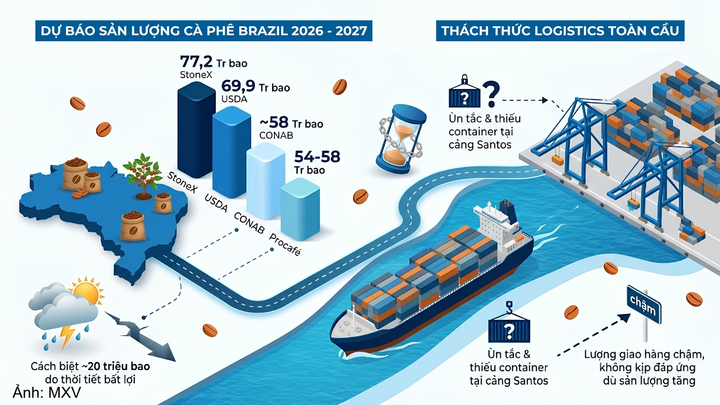
Dự báo sản lượng cà phê Brazil.
Khoảng cách gần 20 triệu bao giữa các dự báo cho thấy triển vọng sản lượng vẫn còn nhiều yếu tố chưa chắc chắn. Brazil đã chịu ảnh hưởng của sương giá năm 2021, hạn hán trong giai đoạn 2022-2024 và những diễn biến thời tiết bất lợi trong các mùa vụ gần đây. Bước vào vụ thu hoạch mới, mưa lớn kéo dài tại một số khu vực tiếp tục ảnh hưởng đến tiến độ thu gom và chất lượng quả. Tại Sul de Minas - vùng sản xuất Arabica chất lượng cao của bang Minas Gerais, mưa kéo dài khiến hơn 60% diện tích đồn điền cơ giới hóa chưa thể thu gom quả. Ở những khu vực có địa hình dốc, 50-70% quả rụng có nguy cơ bị ngâm nước và hư hỏng nếu không được thu gom kịp thời.
Kỳ vọng nguồn cung Robusta của Brazil tăng cũng chưa đủ để giải tỏa áp lực trên thị trường. Sản lượng Conilon của nước này có thể đạt khoảng 22-23 triệu bao, nhưng các nhà máy rang xay trong nước được cho là giữ lại 14-15 triệu bao để phối trộn và sản xuất cà phê hòa tan, thay thế một phần nguồn Arabica có giá cao. Lượng Conilon còn lại dành cho thị trường quốc tế chỉ khoảng 7-8 triệu bao.
Hoạt động xuất khẩu cũng gặp khó khăn khi tình trạng ùn tắc và thiếu container tại cảng Santos khiến tiến độ giao hàng bị chậm lại. Vì vậy, sản lượng thu hoạch tăng chưa chắc đồng nghĩa lượng cà phê xuất khẩu ra thị trường quốc tế cũng tăng tương ứng.
Trong khi đó, lượng tồn kho cà phê trên thị trường thế giới vẫn ở mức thấp. Theo Tổ chức Cà phê Quốc tế (ICO), 4 niên vụ liên tiếp từ 2021-2022 đến 2024-2025 ghi nhận mức thiếu hụt lũy kế 21,4 triệu bao. Số liệu cập nhập mới nhất tính đến ngày 5/10, tồn kho Arabica đạt chuẩn trên Sở ICE New York ở mức 259.989 bao, giảm 52% so với cùng kỳ năm trước. Trong khi đó, tồn kho Robusta trên ICE London chỉ còn 5.195 lot, giảm 18% so với cùng kỳ. Nếu so với 5 năm trước, tồn kho Arabica và Robusta trên hai Sở giao dịch này đã giảm lần lượt 86% và 57%. Lượng cà phê lưu kho tại các nước tiêu thụ hiện chỉ đủ dùng khoảng 5-6 tuần, thấp hơn nhiều so với mức 12-14 tuần trước đây.
Tồn kho thấp khiến thị trường dễ chịu tác động hơn nếu nguồn cung phát sinh vấn đề. Trong trường hợp sản lượng thực tế thấp hơn dự báo hoặc quá trình thu hoạch, sơ chế và vận chuyển bị gián đoạn, lượng hàng dự trữ hiện nay sẽ khó đủ để bù đắp phần thiếu hụt trong ngắn hạn.
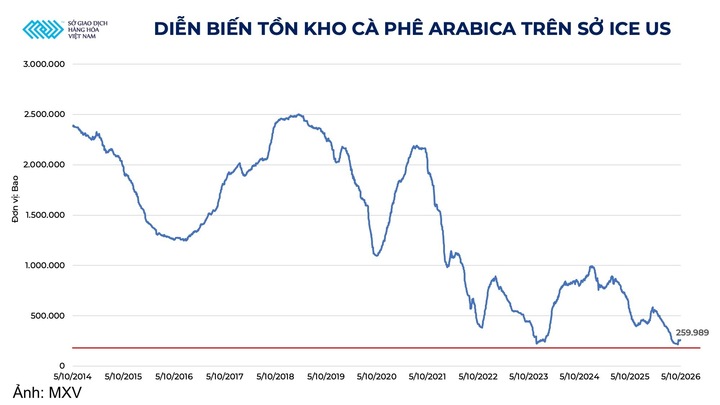
Diễn biến tồn kho Arabica trên Sở ICE US.
Làm ra một tấn cà phê ở Tây Nguyên ngày càng khó
Tại Việt Nam, thời tiết biến động và chi phí sản xuất gia tăng đang tạo thêm áp lực lớn lên nguồn cung cà phê. Khu vực Tây Nguyên hiện có khoảng 650.000 ha canh tác với sản lượng 25-30 triệu bao mỗi niên vụ, đóng góp hơn một phần ba nguồn cung Robusta toàn cầu. Tuy nhiên, bài toán nguồn nước đang trở thành thách thức lớn tại các vùng trồng trọng điểm. Bước vào đầu vụ, nhu cầu tưới nước để kích thích cây phân hóa mầm hoa tăng cao, trong khi mạch nước ngầm sau nhiều năm thâm canh đã sụt giảm mạnh. Nhiều giếng đào truyền thống rơi vào tình trạng cạn nước, buộc người trồng phải tốn thêm chi phí khoan giếng sâu qua các tầng đá bazan để tìm nguồn nước tưới duy trì sinh trưởng cho cây.
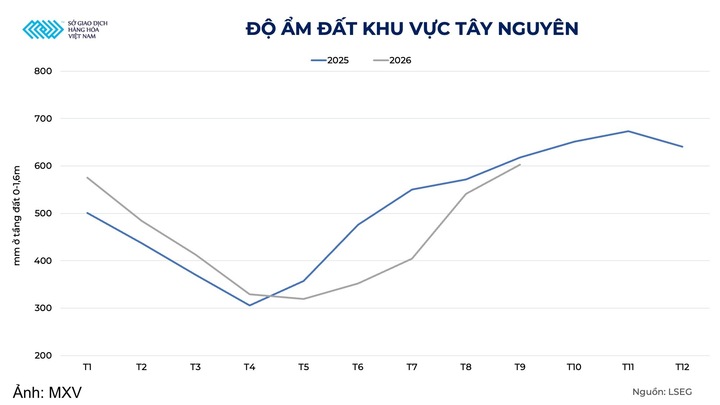
Độ ẩm đất khu vực Tây Nguyên.
Sau giai đoạn khô hạn đầu mùa, các vùng chuyên canh lại phải đối mặt với những đợt mưa lớn kéo dài sát thời điểm thu hoạch. Theo dữ liệu quan trắc từ LSEG, tình trạng mưa nhiều gây ngập úng cục bộ tại nhiều diện tích, làm gia tăng tỷ lệ rụng quả non và khiến lượng hạt đạt kích cỡ tiêu chuẩn xuất khẩu sụt giảm đáng kể.
Mưa kéo dài còn khiến hạt ngậm nước và chậm tích lũy chất khô, gây nhiều khó khăn cho khâu sơ chế. Để thu được 1 kg cà phê nhân xô, nhà vườn hiện phải cần tới 5,5-6,3 kg quả tươi thay vì chỉ khoảng 4 kg như những năm thời tiết thuận lợi, kéo theo chi phí sấy công nghiệp đội lên đáng kể. Những bất lợi thời tiết dồn dập trong bối cảnh lượng hàng gối vụ của Việt Nam đã giảm mạnh từ mức 3,58 triệu bao năm 2022 xuống còn chưa đầy 500.000 bao trước thềm vụ mới càng làm thu hẹp vùng đệm cung ứng. Khi lượng hàng chuyển tiếp ở mức thấp, tiến độ thu hoạch và đưa hàng mới ra thị trường sẽ tác động trực tiếp hơn tới cán cân cung cầu ngay trong những tháng đầu niên vụ.
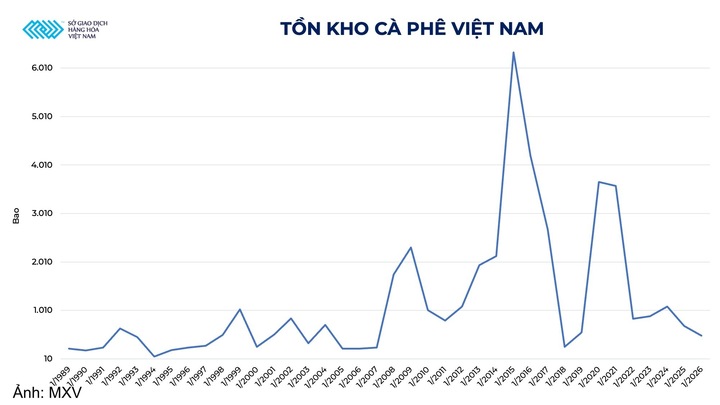
Tồn kho cà phê Việt Nam.
Nhịp hạ nhiệt gần đây của giá cà phê cũng chịu tác động từ áp lực bán đầu vụ. Khi bước vào thu hoạch, chi phí thuê nhân công tăng khiến người trồng phải bán 20-30% lượng quả đầu vụ để thanh toán tiền công và giải phóng sân phơi. Lượng hàng được đưa ra thị trường trong thời gian ngắn có thể tạo thêm áp lực lên giá. Tuy nhiên, lượng hàng này chưa phản ánh đầy đủ nguồn cung của cả niên vụ. Sau khi hoàn thành các khoản chi phí đầu vụ, việc bán phần sản lượng còn lại sẽ phụ thuộc nhiều hơn vào khả năng tài chính của người trồng và diễn biến giá trên thị trường.
Biên lợi nhuận của các doanh nghiệp thu mua, xuất khẩu cà phê hiện khá mỏng. Vì vậy, mỗi nhịp biến động 5-10% của giá giao ngay trong một vài phiên đều có thể ảnh hưởng đáng kể đến kết quả kinh doanh của doanh nghiệp.
Thị trường cà phê thường xuất hiện những nhịp điều chỉnh theo mùa vụ sau các giai đoạn tăng nóng. Vì vậy, một vài nhịp chững giá chưa đồng nghĩa nguồn cung toàn cầu đã trở lại trạng thái dư thừa. Diễn biến trên thị trường kỳ hạn trong tháng 9 cũng cho thấy áp lực điều chỉnh khá rõ. Theo dữ liệu của Sở Giao dịch Hàng hóa Việt Nam (MXV), giá cà phê Robusta đã ghi nhận nhiều chuỗi giảm trong tháng. Đóng cửa phiên ngày 14/9, giá Robusta và Arabica cùng phục hồi sau chuỗi giảm kéo dài 3 tuần. Tuy nhiên, đà giảm nhanh chóng quay trở lại, khép phiên 16/9, giá Robusta giảm 1,47%, xuống 3.430 USD/tấn, trước khi tiếp tục giảm 2,31% trong phiên 22/9, xuống 3.260 USD/tấn, mức thấp nhất trong 3 tháng.
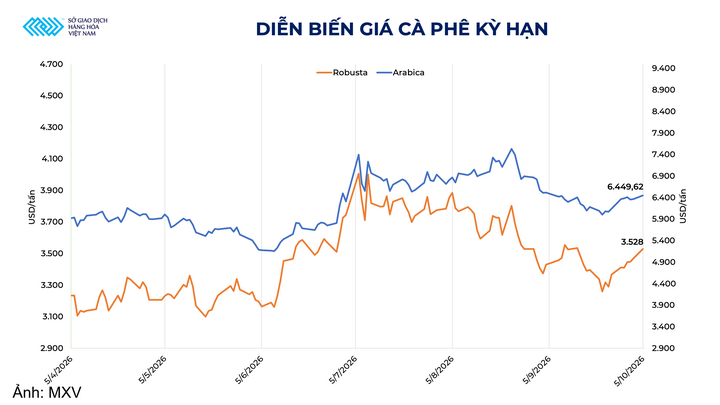
Diễn biến giá cà phê kỳ hạn.
Theo ông Nguyễn Ngọc Quỳnh, Phó Tổng giám đốc MXV, nhịp giảm của giá cà phê trong những ngày cuối tháng 9 và đầu tháng 10 diễn ra đúng thời điểm Việt Nam bắt đầu bước vào niên vụ mới. Khi hoạt động thu hoạch dần khởi động, một lượng cà phê đầu vụ được đưa ra thị trường có thể tạo thêm áp lực lên giá, nhất là sau giai đoạn giá tăng mạnh trước đó. Tuy nhiên, lượng hàng xuất hiện trong giai đoạn đầu vụ chưa thể phản ánh đầy đủ nguồn cung của cả niên vụ, trong khi lượng hàng gối vụ đang ở mức thấp và hoạt động sản xuất vẫn chịu sức ép từ thời tiết, nguồn nước và chi phí đầu vào.
Trong bối cảnh quỹ đất canh tác ngày càng hạn chế, nguồn nước chịu sức ép, thời tiết diễn biến khó lường và chi phí sản xuất tiếp tục tăng, việc mở rộng nguồn cung cà phê sẽ không dễ dàng. Sản lượng Brazil phục hồi có thể giúp giảm bớt áp lực thiếu hụt trong ngắn hạn, nhưng để thị trường thực sự bước vào một chu kỳ dư cung, lượng hàng mới cần được duy trì đủ lâu để cải thiện tồn kho và đáp ứng nhu cầu tiêu thụ. Vì vậy, diễn biến giá trong thời gian tới sẽ phụ thuộc trước hết vào sản lượng thực tế của Brazil và Việt Nam, cùng với tiến độ thu hoạch, chất lượng nguồn hàng, lượng tồn kho và khả năng đưa cà phê ra thị trường.