


 Tin Khu Vực

Ba thị trường lớn chiếm gần 57% giá trị
Trên cơ sở dữ liệu của Bộ Công Thương và cơ quan hải quan, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) đã công bố số liệu về tỷ lệ tận dụng Giấy chứng nhận xuất xứ (C/O) ưu đãi năm 2025. Theo đó, tổng kim ngạch xuất khẩu được cấp C/O ưu đãi theo các hiệp định thương mại tự do (FTA) đạt khoảng 95,06 tỷ USD, giảm 3,4% so với mức 98,42 tỷ USD năm 2024. Trong khi đó, tổng kim ngạch xuất khẩu cả nước đạt 475,04 tỷ USD năm 2025.
Như vậy, cứ 5 USD hàng hóa xuất khẩu mới có khoảng 1 USD được cấp C/O ưu đãi. Điều này cho thấy dư địa tận dụng các ưu đãi thuế quan từ FTA vẫn còn rất lớn.
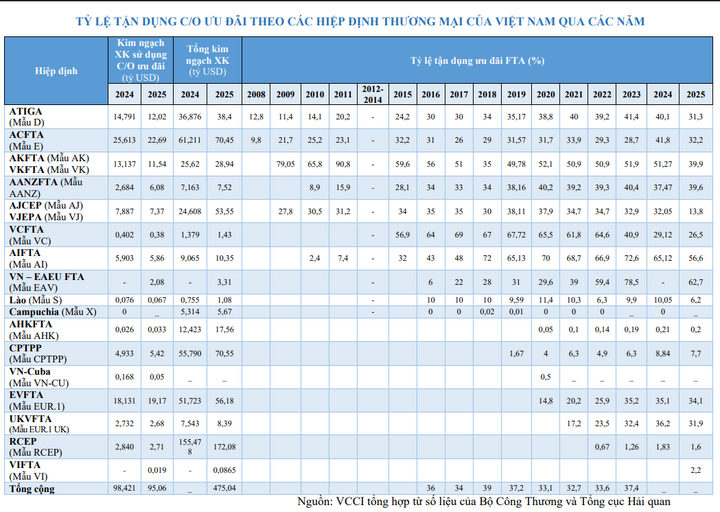
Tỷ lệ tận dụng C/O ưu đãi theo các hiệp định thương mại tự do của Việt Nam qua các năm. Nguồn: VCCI.
Thông tin từ VCCI cũng cho biết, năm 2025, các tổ chức được ủy quyền cấp 19 mẫu C/O ưu đãi, nhiều hơn năm 2024 một mẫu. Mẫu mới là C/O mẫu VI theo Hiệp định Thương mại tự do Việt Nam - Israel (VIFTA).
Xét về giá trị, C/O mẫu E cấp cho hàng xuất khẩu sang Trung Quốc theo Hiệp định Thương mại hàng hóa ASEAN - Trung Quốc (ACFTA) vẫn đứng đầu với 22,69 tỷ USD. Tiếp theo là C/O mẫu EUR.1 cho thị trường Liên minh châu Âu (EU) theo Hiệp định Thương mại tự do Việt Nam - EU (EVFTA) đạt 19,17 tỷ USD; C/O mẫu D cho thị trường ASEAN theo Hiệp định Thương mại hàng hóa ASEAN (ATIGA) đạt 12,02 tỷ USD. Ba mẫu này cộng lại khoảng 53,9 tỷ USD, tương đương gần 57% tổng giá trị hàng xuất khẩu dùng C/O ưu đãi.
Đứng sau là C/O mẫu AK, VK cho thị trường Hàn Quốc với 11,54 tỷ USD; mẫu AJ, VJ cho Nhật Bản 7,37 tỷ USD; mẫu AI cho Ấn Độ 5,86 tỷ USD; mẫu CPTPP 5,42 tỷ USD. Mẫu RCEP đạt 2,71 tỷ USD; mẫu EUR.1 UK cho thị trường Vương quốc Anh đạt 2,68 tỷ USD; mẫu EAV cho Liên minh Kinh tế Á - Âu đạt 2,08 tỷ USD.
Kim ngạch dùng C/O mẫu EUR.1 tăng từ 18,13 tỷ USD năm 2024 lên 19,17 tỷ USD năm 2025, tăng khoảng 5,7%.
Điểm sáng là tỷ lệ tận dụng C/O ưu đãi trong hiệp định EVFTA. Kim ngạch dùng C/O mẫu EUR.1 tăng từ 18,13 tỷ USD năm 2024 lên 19,17 tỷ USD năm 2025, tăng khoảng 5,7%. Ngược lại, giá trị C/O mẫu E sang Trung Quốc giảm từ 25,61 tỷ USD xuống 22,69 tỷ USD, dù tổng kim ngạch xuất khẩu sang thị trường này tăng từ 61,21 tỷ USD lên 70,45 tỷ USD. Giá trị C/O mẫu D sang ASEAN cũng giảm từ 14,79 tỷ USD xuống 12,02 tỷ USD.
Đáng chú ý, tỷ lệ tận dụng ưu đãi được tính bằng kim ngạch có C/O ưu đãi chia cho tổng kim ngạch xuất khẩu sang thị trường đối tác. Năm 2025, Liên minh Kinh tế Á - Âu vươn lên đứng đầu với tỷ lệ 62,7%. Ấn Độ đứng thứ hai với 56,6%. Nhóm có tỷ lệ từ 30% đến 40% gồm Hàn Quốc 39,9%, Australia và New Zealand 39,6%, EU 34,1%, Trung Quốc 32,2%, Vương quốc Anh 31,9%, ASEAN 31,3%. Chile đạt 26,5%.
Ở nhóm có tỷ lệ tận dụng C/O ưu đãi thấp, CPTPP đạt 7,7%, Lào 6,2%, Israel 2,2%, RCEP 1,6% và Hồng Kông (Trung Quốc) chỉ đạt 0,2%. Tuy nhiên, tỷ lệ thấp không đồng nghĩa với việc doanh nghiệp chưa khai thác hiệu quả ưu đãi từ các FTA. Nguyên nhân một phần đến từ việc có nhiều hiệp định thương mại cùng áp dụng giữa Việt Nam và một đối tác, khiến doanh nghiệp có xu hướng lựa chọn cơ chế ưu đãi phù hợp hơn.
Năm 2025, các tổ chức được ủy quyền cấp 19 mẫu C/O ưu đãi, nhiều hơn năm 2024 một mẫu.
Chẳng hạn, Campuchia và Lào không ghi nhận C/O mẫu X do đều là thành viên ASEAN, trong khi doanh nghiệp thường sử dụng ưu đãi theo Hiệp định Thương mại hàng hóa ASEAN (ATIGA). Tương tự, RCEP có sự tham gia của 10 nước ASEAN cùng Trung Quốc, Nhật Bản, Hàn Quốc, Australia và New Zealand - những đối tác mà Việt Nam đã có FTA từ trước. Do đó, doanh nghiệp vốn quen sử dụng các mẫu C/O như D, E, AK, AJ không nhất thiết phải chuyển sang C/O mẫu RCEP.
Với CPTPP, phần lớn các thành viên cũng đã có FTA song phương hoặc đa phương với Việt Nam. Vì vậy, tỷ lệ tận dụng C/O ưu đãi thấp tại CPTPP và RCEP cần được nhìn nhận trong tương quan với các hiệp định khác, bởi đây có thể là kết quả của việc doanh nghiệp chủ động lựa chọn cơ chế ưu đãi có lợi hơn, thay vì hoàn toàn phản ánh tình trạng bỏ lỡ ưu đãi thuế quan.
Ưu tiên xây dựng chương trình hỗ trợ cho doanh nghiệp vừa và nhỏ
Trong bảng số liệu thống kê về tỷ lệ tận dụng ưu đãi từ các FTA mà Việt Nam tham gia, so sánh giữa bức tranh năm 2024 và năm 2025 cho thấy tỷ lệ giảm ở phần lớn các hiệp định. Đáng chú ý, ATIGA, ACFTA và các FTA với Hàn Quốc ghi nhận mức giảm mạnh nhất, khoảng 9 - 11 điểm phần trăm.
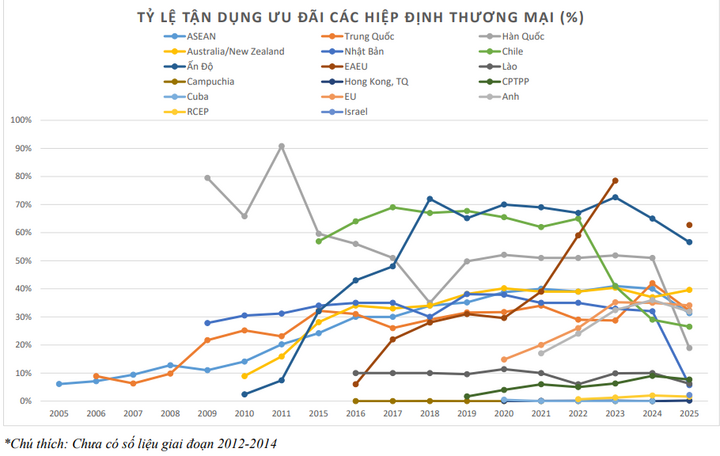
Tỷ lệ tận dụng ưu đãi thuế quan từ các FTA mà Việt Nam tham gia. Nguồn VCCI
Với thị trường Trung Quốc, dù kim ngạch xuất khẩu tăng hơn 15%, giá trị hàng hóa sử dụng C/O mẫu E lại giảm, kéo tỷ lệ tận dụng ưu đãi từ 41,8% năm 2024 xuống còn 32,2% năm 2025. Nhìn dài hạn, tỷ lệ tận dụng C/O theo ATIGA từng tăng từ 12,8% năm 2008 lên mức cao nhất 41,4% năm 2023. Trong giai đoạn 2016 - 2023, tỷ lệ tận dụng chung các FTA dao động trong khoảng 32,7 - 39%. Vì vậy, mức 31,3% của ATIGA năm 2025 cho thấy xu hướng giảm đáng chú ý sau nhiều năm cải thiện.
Trong khi đó, EVFTA gần như giữ nguyên tỷ lệ tận dụng so với năm 2024, sau giai đoạn tăng liên tục từ 14,8% năm 2020 lên khoảng 35% vào năm 2023 và 2024. Tại thị trường Anh, tỷ lệ tận dụng UKVFTA giảm từ 36,2% xuống 31,9%. Australia và New Zealand là hai thị trường hiếm hoi ghi nhận mức tăng nhẹ.
Phân tích rõ hơn về tỷ lệ tận dụng ưu đãi trong EVFTA, lãnh đạo Cục Xuất nhập khẩu (Bộ Công Thương) cho biết, cần nhìn nhận đúng tỷ lệ tận dụng ưu đãi khoảng 35% của EVFTA. Đây là mức tương đối tích cực và vẫn có xu hướng tăng. Tuy nhiên, không thể hiểu rằng 65% kim ngạch xuất khẩu còn lại đang phải chịu thuế suất cao. Bởi trên thực tế, nhiều dòng thuế tại EU vốn đã ở mức thấp hoặc bằng 0%, do đó doanh nghiệp không nhất thiết phải có C/O ưu đãi vẫn có thể hưởng mức thuế thuận lợi.
Tuy nhiên, tỷ lệ bình quân cũng chưa phản ánh đầy đủ sự khác biệt về khả năng tận dụng ưu đãi giữa các ngành hàng. Theo Hiệp hội Da - Giày - Túi xách Việt Nam (LEFASO), 9 tháng năm 2026, kim ngạch xuất khẩu da giày, túi xách sang các nước EU đạt 5,19 tỷ USD, tăng 3% so với cùng kỳ năm trước, chiếm khoảng 24% kim ngạch toàn ngành. Cùng kỳ, xuất khẩu dệt may sang EU đạt 3,9 tỷ USD, tăng 6,6%. Quy mô xuất khẩu sang EU của hai ngành không quá chênh lệch, nhưng khả năng tận dụng ưu đãi lại khác xa nhau.
Sự chênh lệch này chủ yếu xuất phát từ khả năng đáp ứng quy tắc xuất xứ. Trong khi giày dép cơ bản đáp ứng được tiêu chí của EVFTA, hàng dệt may phải đáp ứng quy tắc "từ vải trở đi", trong bối cảnh nguồn cung vải trong nước vẫn chưa đáp ứng đủ nhu cầu. Điều đó cho thấy, dư địa nâng cao tỷ lệ tận dụng ưu đãi của ngành dệt may không đơn thuần nằm ở việc hoàn thiện thủ tục C/O, mà cốt lõi là tháo gỡ điểm nghẽn trong chuỗi cung ứng nguyên liệu, từng bước nâng cao năng lực sản xuất trong nước.
Liên quan đến nội dung này, ông Đậu Anh Tuấn, Phó Tổng Thư ký kiêm Trưởng Ban Pháp chế VCCI nhận định, doanh nghiệp Việt Nam chưa khai thác hết những lợi ích mà các hiệp định mang lại. Đáng chú ý, khảo sát của VCCI về Hiệp định Thương mại tự do Việt Nam - EU (EVFTA) cho thấy, khoảng 1/3 doanh nghiệp chưa tận dụng được ưu đãi thuế quan.
Có nhiều nguyên nhân dẫn đến tình trạng này. Ông Tuấn chỉ rõ, thứ nhất, Việt Nam hiện tham gia 18 FTA, do đó doanh nghiệp có thể lựa chọn những hiệp định khác nhau để hưởng ưu đãi thuế quan có lợi nhất. Thứ hai, quy tắc xuất xứ vẫn là rào cản đối với nhiều doanh nghiệp. Không ít doanh nghiệp chưa chủ động xây dựng chiến lược nguyên liệu phù hợp để tối ưu hóa xuất xứ hàng hóa. Vì vậy, ông Tuấn khuyến nghị, ngay từ khâu nghiên cứu công nghệ, lựa chọn nguyên liệu và tổ chức sản xuất, doanh nghiệp cần tính toán đến khả năng đáp ứng quy tắc xuất xứ để tận dụng ưu đãi thuế quan.
Một hạn chế khác được ông Tuấn chỉ ra đó là mức độ am hiểu và khả năng tiếp cận thông tin về chứng nhận xuất xứ hàng hóa của doanh nghiệp còn hạn chế. Trong bối cảnh phần lớn doanh nghiệp Việt Nam là doanh nghiệp nhỏ và vừa, năng lực tự tìm hiểu, cập nhật và khai thác thông tin về các cam kết xuất xứ vẫn chưa đáp ứng yêu cầu.
Đưa ra giải pháp, ông Tuấn khuyến nghị, thời gian tới, bên cạnh việc tiếp tục đàm phán các FTA quan trọng, cần ưu tiên xây dựng những chương trình hỗ trợ thiết thực để doanh nghiệp, đặc biệt là doanh nghiệp tư nhân trong nước và doanh nghiệp nhỏ và vừa, khai thác thị trường, tận dụng ưu đãi thuế quan từ các hiệp định đã ký kết. Các giải pháp cần tập trung vào cung cấp thông tin, đào tạo, tư vấn, triển khai chương trình hỗ trợ theo từng ngành hàng, giúp doanh nghiệp hiểu đúng, đáp ứng tốt quy tắc xuất xứ và khai thác hiệu quả các cơ hội từ FTA.
Điểm sáng là tỷ lệ tận dụng C/O ưu đãi trong hiệp định EVFTA. Kim ngạch dùng C/O mẫu EUR.1 tăng từ 18,13 tỷ USD năm 2024 lên 19,17 tỷ USD năm 2025, tăng khoảng 5,7%.