


 Tin Khu Vực

Quy tắc xuất xứ - điều kiện để hưởng ưu đãi thuế quan
Thông tin tại Hội thảo “Cơ hội và thách thức cho doanh nghiệp Việt Nam tại thị trường Israel trong bối cảnh mới” do Bộ Công Thương phối hợp tổ chức gần đây, bà Phạm Hoài Linh, đại diện Vụ Phát triển thị trường nước ngoài và Thương mại đa biên, Bộ Công Thương, cho hay, quy tắc xuất xứ trong Hiệp định Thương mại tự do Việt Nam - Israel (VIFTA) nhằm xác định nguồn gốc hàng hóa để được hưởng ưu đãi thuế quan theo hiệp định. Tùy từng mặt hàng, xuất xứ được xác định theo ba trường hợp: Có xuất xứ thuần túy; được sản xuất từ nguyên liệu có xuất xứ và đáp ứng quy tắc cụ thể mặt hàng; có xuất xứ không thuần túy.
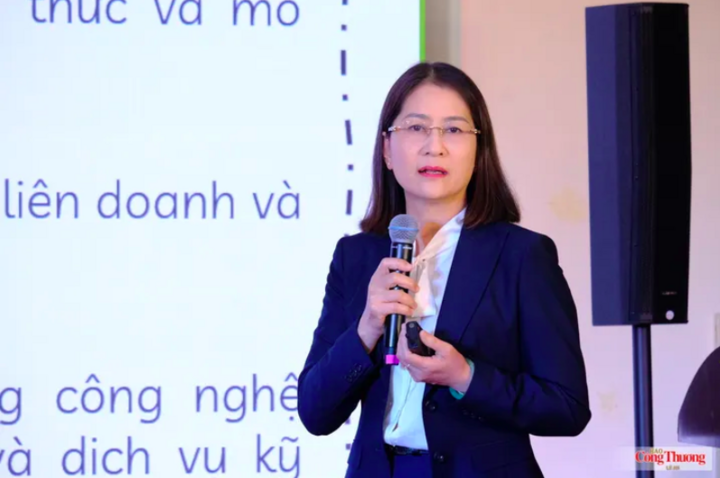
Bà Phạm Hoài Linh, đại diện Vụ Phát triển thị trường nước ngoài và Thương mại đa biên, Bộ Công Thương.
Các tiêu chí xác định xuất xứ được áp dụng theo đặc điểm từng sản phẩm, gồm chuyển đổi mã số hàng hóa (HS), yêu cầu về nguyên liệu và công đoạn sản xuất. Vì vậy, doanh nghiệp cần xác định chính xác tiêu chí áp dụng cho từng mặt hàng, không thể sử dụng chung một cách hiểu cho tất cả sản phẩm xuất khẩu.
Để hướng dẫn thực hiện tiêu chí xuất xứ trong VIFTA, ngày 1/8/2024, Bộ Công Thương ban hành Thông tư số 11/2024/TT-BCT quy định quy tắc xuất xứ hàng hóa trong khuôn khổ VIFTA. Theo đó, hàng Việt Nam xuất khẩu sang Israel muốn hưởng ưu đãi thuế quan phải đáp ứng quy tắc xuất xứ, có chứng từ chứng nhận xuất xứ (C/O) hợp lệ và khai báo C/O đúng mẫu.
Ở chiều nhập khẩu, ngày 15/10/2024, Chính phủ ban hành Nghị định 131/2024/NĐ-CP quy định Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện VIFTA giai đoạn 2024-2027. Hàng hóa nhập khẩu từ Israel cũng phải đáp ứng quy định về xuất xứ và có chứng từ chứng nhận hợp lệ.
Như vậy, có hợp đồng thương mại với đối tác Israel hay thuộc nhóm hàng được hưởng ưu đãi thuế chưa đủ để doanh nghiệp áp dụng mức thuế theo VIFTA. Điều kiện xuất xứ và chứng từ đi kèm phải được đáp ứng đầy đủ.
Chủ động nguồn nguyên liệu, hoàn thiện hồ sơ C/O
Một trong những thách thức khi thực thi VIFTA là quy tắc xuất xứ tương đối chặt chẽ. Theo bà Phạm Hoài Linh, việc sử dụng nhiều nguyên liệu nhập khẩu từ nước thứ ba có thể khiến doanh nghiệp gặp khó khăn trong đáp ứng và chứng minh điều kiện xuất xứ để hưởng ưu đãi thuế quan.
Thực tế này được ông Phạm Trung Thành, Phó Giám đốc Công ty Deluxe House of Foods Việt Nam, chia sẻ cụ thể từ lĩnh vực nông sản. Theo đó, với một số mặt hàng như hạt tiêu, hạt điều, doanh nghiệp trong nước đang nhập khẩu khối lượng lớn nguyên liệu. Khi sử dụng nguyên liệu nhập khẩu để chế biến sâu, tạo ra sản phẩm có giá trị gia tăng rồi xuất khẩu, doanh nghiệp có thể gặp vướng mắc trong quá trình xin cấp C/O. Một số trường hợp phải giải trình, xác minh kỹ về nguồn gốc nguyên liệu, quy trình sản xuất và tỷ lệ giá trị gia tăng.
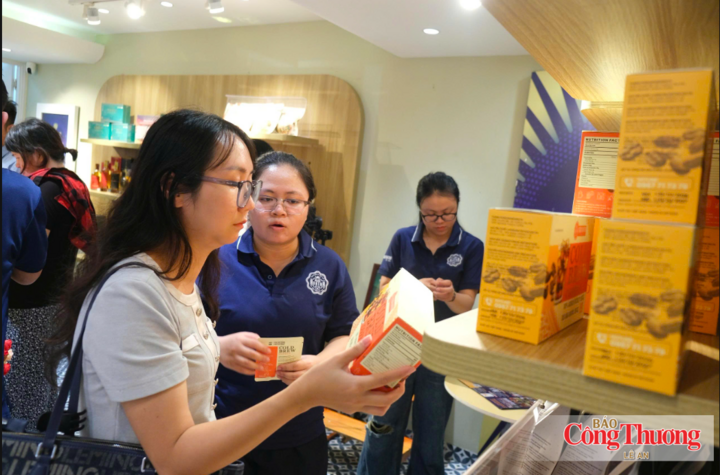
Doanh nghiệp được khuyến nghị chủ động đảm bảo nguồn nguyên liệu nhằm thực hiện tốt quy định về quy tắc xuất xứ trong VIFTA.
Theo ông Phạm Trung Thành, đây là những mặt hàng đã được doanh nghiệp tổ chức chế biến sâu, tạo ra sản phẩm mới, có giá trị gia tăng rõ ràng nhưng thủ tục chứng minh xuất xứ vẫn phức tạp. Ông cho rằng cần phân biệt doanh nghiệp nhập khẩu rồi xuất khẩu lại hàng hóa nguyên trạng với doanh nghiệp nhập khẩu nguyên liệu để tổ chức sản xuất, chế biến sâu trong nước.
Việc kiểm tra, xác minh là cần thiết, song cần xem xét thực chất hoạt động của doanh nghiệp, năng lực nhà máy, quy trình sản xuất, nguyên liệu đầu vào và sản phẩm đầu ra để có phương thức quản lý phù hợp.
Đối với doanh nghiệp xuất khẩu sang Israel, việc kiểm soát nguồn nguyên liệu và tổ chức sản xuất theo tiêu chí xuất xứ cần được tính toán ngay từ đầu.
Về thủ tục cấp C/O mẫu VIFTA, bà Phạm Hoài Linh lưu ý doanh nghiệp phải kê khai đầy đủ thông tin nhà xuất khẩu, nhà nhập khẩu, nước xuất xứ, cảng xếp hàng, thông tin vận tải, nước nhập khẩu cuối cùng, hóa đơn thương mại và mô tả hàng hóa. Trong đó, phần mô tả cần thể hiện tiêu chí xuất xứ, trọng lượng hoặc đơn vị đo; đồng thời lựa chọn tư cách nhà sản xuất hoặc nhà xuất khẩu, có chữ ký người khai và xác nhận của cơ quan cấp C/O.
Thông tin hóa đơn thương mại là nội dung tùy chọn trên C/O nhưng vẫn phải được kê khai trong đơn đề nghị cấp. Trường hợp có nhiều mặt hàng không thể hiện hết trên một trang chứng nhận, doanh nghiệp sử dụng tờ khai bổ sung C/O mẫu VIFTA theo quy định.
Hồ sơ đề nghị cấp C/O được khai qua Hệ thống quản lý và cấp chứng nhận xuất xứ điện tử hoặc cổng dịch vụ công tương thích trước khi nhận bản giấy để nộp cho cơ quan hải quan. Doanh nghiệp cũng cần kiểm tra kỹ tiêu chí xuất xứ áp dụng cho từng mặt hàng; tuân thủ giới hạn 10% và điều kiện áp dụng đối với từng nhóm hàng khi sử dụng quy tắc De Minimis.
Đáng chú ý, chứng từ và dữ liệu chứng minh xuất xứ phải được lưu trữ tối thiểu 5 năm để phục vụ công tác kiểm tra sau thông quan.
Từ những yêu cầu trên, bà Phạm Hoài Linh khuyến nghị, doanh nghiệp nghiên cứu kỹ các quy định, nắm chắc tiêu chí xuất xứ riêng cho từng mã HS sản phẩm, trong đó có tiêu chí chuyển đổi mã số hàng hóa và tỷ lệ hàm lượng giá trị khu vực.
Cùng với đó, doanh nghiệp cần rà soát biểu cam kết thuế của Israel trong VIFTA, xác định mức thuế ưu đãi và lộ trình giảm thuế để điều chỉnh chiến lược giá, hợp đồng thương mại, kế hoạch xuất khẩu; đồng thời phối hợp với đối tác nhập khẩu nhằm tận dụng lợi thế từ hiệp định.
Về nguồn cung, doanh nghiệp từng bước giảm phụ thuộc vào nguyên liệu nhập khẩu từ các quốc gia ngoài hiệp định, ưu tiên nguyên liệu trong nước hoặc từ Israel để đáp ứng tiêu chuẩn xuất xứ nội khối. Việc xây dựng hệ thống lưu trữ hóa đơn, chứng từ chứng minh nguồn gốc cũng cần được thực hiện khoa học, bảo đảm khả năng cung cấp khi cơ quan chức năng yêu cầu.
Đối với hoạt động chế biến sâu, ông Phạm Trung Thành cho rằng, cần có sự phân loại phù hợp trong quá trình quản lý, tránh để vướng mắc về thủ tục chứng minh xuất xứ ảnh hưởng đến sản xuất, xuất khẩu. Ông đề nghị các cơ quan quản lý phối hợp rà soát thực chất hoạt động doanh nghiệp, xây dựng quy trình minh bạch, phù hợp với từng nhóm đối tượng.
Hiệp định VIFTA đi vào thực thi được kỳ vọng giúp hàng Việt tăng thị phần tại Israel, đồng thời từ thị trường này tiến sâu vào thị trường khu vực Trung Đông.