


 Tin Khu Vực

“Chìa khóa” mở cánh cửa ưu đãi
Khởi động đàm phán từ năm 2012, Hiệp định VEFTA giữa Việt Nam và Khối EFTA, gồm Thụy Sĩ, Na Uy, Iceland và Liechtenstein đã chính thức được ký kết ngày 18/10/2026. Theo cam kết, các nước EFTA sẽ xóa bỏ thuế quan ngay khi Hiệp định có hiệu lực đối với hơn 90% số dòng thuế, tương đương 99,5% kim ngạch nhập khẩu từ Việt Nam.
Tuy nhiên, để biến những con số ấy thành lợi ích thực tế, hàng hóa phải chứng minh được xuất xứ. Ông Đậu Anh Tuấn, Phó Tổng Thư ký, Trưởng Ban Pháp chế VCCI lưu ý, ưu đãi thuế quan không tự động. EFTA không phải là một liên minh thuế quan, mỗi nước có biểu thuế riêng, nên doanh nghiệp phải tra cứu đúng mã HS, đúng thị trường và đáp ứng quy tắc xuất xứ.
Bài học từ EVFTA rất rõ, theo ông Đậu Anh Tuấn, khảo sát của VCCI cho thấy khoảng 1/3 doanh nghiệp chưa tận dụng được ưu đãi thuế quan vì không đáp ứng quy tắc xuất xứ.
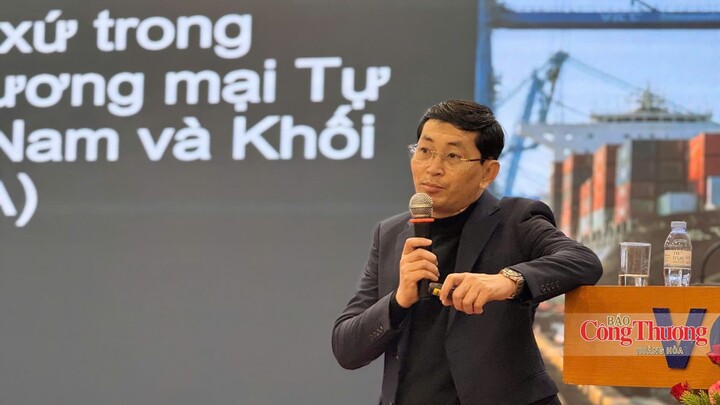
Ông Nguyễn Hoàng Hà, Phó Trưởng phòng Xuất xứ hàng hóa, Cục Xuất nhập khẩu (Bộ Công Thương) thông tin về quy tắc xuất xứ, chứng nhận xuất xứ hàng hóa trong VEFTA.
Tại Hội thảo “Hiệp định Thương mại tự do Việt Nam - EFTA (VEFTA): Cơ hội và thách thức đối với doanh nghiệp Việt Nam”, phân tích cụ thể hơn về những quy tắc xuất xứ cũng như Chứng nhận xuất xứ hàng hóa (C/O) trong khuôn khổ FTA giữa Việt Nam - EFTA, ông Nguyễn Hoàng Hà, Phó Trưởng phòng Xuất xứ hàng hóa, Cục Xuất nhập khẩu (Bộ Công Thương) cho biết, quy tắc xuất xứ trong VEFTA về cơ bản tương đồng với các FTA thế hệ mới như EVFTA, CPTPP, nhưng có những điểm riêng mà doanh nghiệp cần đặc biệt lưu ý.
Cụ thể hơn, ông Hà cho biết, Chương quy tắc xuất xứ của VEFTA gồm 31 điều, chia thành 7 phần, kèm 4 phụ lục: Quy tắc xuất xứ cụ thể mặt hàng (PSR); mẫu Giấy chứng nhận xuất xứ (C/O); mẫu khai báo xuất xứ và Danh mục hàng hóa được gia công ngoài lãnh thổ. Theo ông Hà, phụ lục cuối cùng là nội dung hoàn toàn mới, lần đầu xuất hiện trong một FTA của Việt Nam.
Về tiêu chí chứng nhận xuất xứ, Hiệp định quy định hàng hóa có xuất xứ thuần túy, hàng hóa có xuất xứ không thuần túy và hàng hóa được sản xuất toàn bộ từ nguyên liệu có xuất xứ. Hàng có xuất xứ thuần túy gồm nông sản trồng trọt, thu hoạch; động vật chăn nuôi; thủy sản đánh bắt; khoáng sản khai thác trong lãnh thổ, thềm lục địa; phế liệu, phế phẩm thu gom… như lúa gạo, sầu riêng, hải sản hay dầu thô khai thác tại vùng biển Việt Nam. Điểm mới là Hiệp định bổ sung nhóm sản phẩm từ nuôi cấy tế bào, vi sinh vật và men.
Với hàng hóa có sử dụng nguyên liệu không có xuất xứ, doanh nghiệp phải đáp ứng PSR của từng mặt hàng. Biểu PSR được xây dựng trên Danh mục HS 2022, với các dạng quy tắc như chuyển đổi chương (CC), chuyển đổi nhóm (CTH), chuyển đổi phân nhóm (CTSH), giới hạn tỷ lệ trị giá, hoặc yêu cầu công đoạn cụ thể như phản ứng hóa học, phối trộn, tinh chế. Bộ hồ sơ chứng minh vẫn như thông lệ bao gồm: tờ khai hải quan, bảng kê nguyên liệu đầu vào, mô tả quy trình sản xuất, vận đơn hoặc chứng từ tương đương. Bộ Công Thương đang xây dựng Thông tư hướng dẫn riêng về quy tắc xuất xứ trong VEFTA.
Ba điểm “mở” đáng chú ý
VEFTA có ba cơ chế chứng nhận xuất xứ hàng hóa đáng chú ý, tạo thêm dư địa linh hoạt cho doanh nghiệp trong tổ chức sản xuất và đáp ứng quy tắc xuất xứ hàng hóa.
Thứ nhất, cơ chế cộng gộp mở rộng. Việt Nam được cộng gộp nguyên liệu có xuất xứ từ các nước ASEAN, trong khi các nước EFTA được cộng gộp nguyên liệu có xuất xứ từ EU. Quy định áp dụng với nguyên liệu phi nông nghiệp như sản phẩm chế biến, chế tạo, máy móc, thiết bị, dệt may, da giày, với điều kiện công đoạn sản xuất tại Việt Nam hoặc EFTA vượt quá mức gia công, chế biến đơn giản. Danh sách các nước áp dụng sẽ được rà soát trong vòng 3 năm kể từ khi Hiệp định có hiệu lực.
Ví dụ, linh kiện có xuất xứ EU nhập khẩu vào Việt Nam, sau đó được sản xuất thành thành phẩm để xuất khẩu sang Thụy Sĩ vẫn được cộng gộp xuất xứ. Theo ông Hà, ngoài VEFTA, trong số các FTA của Việt Nam, chỉ EVFTA có cơ chế cộng gộp với nguyên liệu ngoài khối, cụ thể là Hàn Quốc đối với một số mặt hàng.
Thứ hai, cơ chế gia công ngoài lãnh thổ. VEFTA cho phép một số mặt hàng thuộc danh mục riêng được thực hiện một phần công đoạn gia công bên ngoài lãnh thổ các nước thành viên, với tỷ lệ trị giá gia tăng ngoài lãnh thổ tối đa 10%. Cơ chế này tương tự quy định De Minimis, giúp doanh nghiệp linh hoạt hơn trong tổ chức chuỗi cung ứng.
Thứ ba, cơ chế xác minh xuất xứ. Khi có nghi ngờ hợp lý, cơ quan nước nhập khẩu gửi yêu cầu xác minh bằng văn bản hoặc email tới Bộ Công Thương. Tổ chức cấp C/O có trách nhiệm kiểm tra hồ sơ lưu trên hệ thống eCoSys, trường hợp cần thiết sẽ kiểm tra tại cơ sở sản xuất và thông báo kết quả. Đáng chú ý, Hiệp định không quy định cơ chế để cơ quan nước nhập khẩu trực tiếp sang kiểm tra nhà máy của doanh nghiệp xuất khẩu. Theo ông Hà, đây là điểm thuận lợi so với nhiều vụ việc điều tra trước đây, khi doanh nghiệp phải tiếp đón đoàn kiểm tra nước ngoài tại cơ sở sản xuất.
Đáng chú ý, đối với hàng hóa xuất khẩu từ Việt Nam sang EFTA, doanh nghiệp sử dụng C/O mẫu VN-EFTA do cơ quan có thẩm quyền cấp, gồm Bộ Công Thương, các Sở Công Thương và một số Ban quản lý khu công nghiệp, khu kinh tế được ủy quyền. Hồ sơ được tiếp nhận thông qua hệ thống eCoSys, nền tảng duy nhất hiện nay phục vụ cấp C/O trực tuyến.
Về hình thức, C/O mẫu VN-EFTA có nhiều điểm tương đồng với C/O EUR.1 trong EVFTA nhưng thủ tục đơn giản hơn. Nếu C/O EUR.1 yêu cầu in trên giấy có vân chìm với quy trình phức tạp, C/O VN-EFTA không bắt buộc sử dụng giấy chuyên dụng. Chứng từ có thể được cấp dưới dạng bản in thông thường hoặc bản điện tử PDF, tích hợp mã QR, sử dụng con dấu, chữ ký trực tiếp hoặc chữ ký điện tử. Quy định này giúp doanh nghiệp giảm bớt thủ tục, tiết kiệm thời gian và chi phí trong quá trình xin cấp C/O.
VEFTA cũng đặt ra lộ trình chuyển sang cơ chế tự chứng nhận xuất xứ.
Đáng chú ý, VEFTA cũng đặt ra lộ trình chuyển sang cơ chế tự chứng nhận xuất xứ. Theo đó, Việt Nam sẽ áp dụng cơ chế này sau khi có thông báo chính thức, tiến tới năm 2029 cho phép tất cả nhà sản xuất, nhà xuất khẩu tự chứng nhận xuất xứ. Ở chiều ngược lại, Việt Nam chấp nhận cơ chế tự chứng nhận xuất xứ đối với tất cả nhà xuất khẩu từ EFTA.
Cơ chế tự chứng nhận giúp doanh nghiệp chủ động hơn trong hoạt động xuất khẩu, giảm phụ thuộc vào thủ tục cấp C/O của cơ quan quản lý. Tuy nhiên, đi cùng với sự chủ động là trách nhiệm lớn hơn của doanh nghiệp. Hồ sơ, sổ sách và chứng từ chứng minh xuất xứ phải được quản lý minh bạch, đầy đủ, sẵn sàng cung cấp khi cơ quan có thẩm quyền tiến hành xác minh.
Cũng theo ông Đậu Anh Tuấn, dù VEFTA đã được ký kết nhưng chưa chính thức có hiệu lực, Bộ Tài chính đang chuẩn bị dự thảo Nghị định ban hành biểu thuế để triển khai Hiệp định. Đây không đơn thuần là khoảng thời gian chờ đợi, mà là “cửa sổ chuẩn bị” có ý nghĩa quyết định đối với doanh nghiệp.
Trong giai đoạn này, doanh nghiệp cần chủ động rà soát các sản phẩm có tiềm năng xuất khẩu, đối chiếu mã HS với quy tắc xuất xứ cụ thể mặt hàng (PSR), đánh giá nguồn nguyên liệu và khả năng cộng gộp xuất xứ với ASEAN, EU. Đặc biệt, doanh nghiệp cần thận trọng khi xây dựng phương án kinh doanh, không mặc nhiên tính các ưu đãi thuế quan từ VEFTA vào giá bán trong những hợp đồng hiện tại, khi Hiệp định chưa có hiệu lực và ưu đãi chưa được áp dụng.
Cùng với sự chuẩn bị của doanh nghiệp, nền tảng quản lý xuất xứ hàng hóa trong nước cũng đang được củng cố. Nghị định 384/2026/NĐ-CP về xác định xuất xứ hàng hóa sản xuất, lưu thông trong nước, có hiệu lực từ ngày 1/1/2027, lần đầu đưa ra bộ tiêu chí xác định hàng hóa có xuất xứ Việt Nam. Quy định này sẽ giúp doanh nghiệp hình thành thói quen xác định, lưu trữ và chứng minh xuất xứ hàng hóa, qua đó nâng cao khả năng đáp ứng quy tắc xuất xứ khi thực thi các FTA, trong đó có VEFTA.
Với những quy định linh hoạt về xuất xứ, VEFTA mở thêm cơ hội để hàng hóa Việt Nam tiếp cận thị trường EFTA - khu vực có sức mua và thu nhập cao. Tuy nhiên, cơ hội chỉ có thể chuyển hóa thành lợi thế cạnh tranh khi doanh nghiệp hiểu rõ quy định, chuẩn bị đầy đủ hồ sơ và bảo đảm tính minh bạch về xuất xứ ngay từ khâu tổ chức sản xuất.
Việc ký kết Hiệp định VEFTA trước hết giúp Việt Nam mở rộng và đa dạng hóa thị trường xuất khẩu, giảm phụ thuộc vào một số thị trường truyền thống. Với sức mua cao, EFTA là điểm đến tiềm năng cho các mặt hàng thế mạnh như dệt may, da giày, nông sản, thủy sản và hàng chế biến.