


 Tin Khu Vực

Doanh nghiệp có nhu cầu áp dụng Chuẩn mực báo cáo tài chính quốc tế
Thông tin tại sự kiện công bố khảo sát mức độ sẵn sàng áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS) do Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) phối hợp với Deloitte Việt Nam tổ chức sáng 5/11 tại Hà Nội cho thấy, trong hành trình tìm kiếm nguồn vốn quốc tế của doanh nghiệp Việt Nam, IFRS ngày càng trở thành yêu cầu quan trọng. Báo cáo tài chính theo chuẩn mực quốc tế giúp nhà đầu tư nước ngoài thuận lợi hơn trong đánh giá tình hình tài chính, so sánh hiệu quả hoạt động và xem xét quyết định đầu tư.
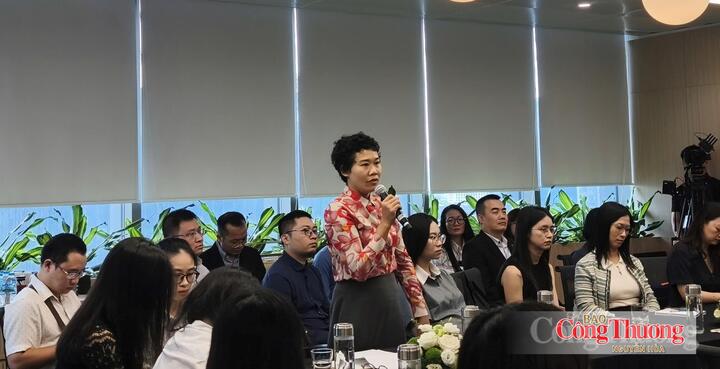
Bà Phạm Thị Kim Oanh - Trưởng ban Tài chính Tập đoàn Hòa Phát chia sẻ tại sự kiện.
Chia sẻ rõ hơn về vấn đề này, bà Phạm Thị Kim Oanh - Trưởng ban Tài chính Tập đoàn Hòa Phát cho biết, khi doanh nghiệp có nhu cầu huy động vốn quốc tế, việc đáp ứng yêu cầu IFRS là điều kiện cơ bản từ phía nhà đầu tư.
Trước đây, Hòa Phát từng thuê dịch vụ chuyển đổi báo cáo tài chính từ Chuẩn mực kế toán Việt Nam (VAS) sang IFRS. Tuy nhiên, phương thức này khiến doanh nghiệp khó chủ động về dữ liệu và thời gian lập báo cáo.
Là doanh nghiệp niêm yết có sự quan tâm lớn từ nhà đầu tư nước ngoài, Hòa Phát cũng phải giải trình nhiều vấn đề phát sinh từ khác biệt giữa VAS và IFRS, đặc biệt đối với các nghiệp vụ mua bán, sáp nhập. Khi hợp nhất báo cáo tài chính từ các đơn vị ở nước ngoài, doanh nghiệp còn phải chuyển đổi số liệu từ IFRS về VAS, phát sinh thêm công việc và chi phí.
Theo đó, việc áp dụng IFRS sẽ giúp doanh nghiệp thuận lợi hơn trong hợp nhất báo cáo tài chính, đáp ứng yêu cầu của nhà đầu tư và chuẩn bị cho kế hoạch mở rộng hoạt động ra thị trường quốc tế.
Tuy nhiên, với hơn 500 nhân viên kế toán trên toàn quốc, Hòa Phát gặp khó khăn trong đào tạo nhân lực. Bên cạnh đó, chi phí đầu tư hệ thống công nghệ, phần mềm quản trị và việc tìm kiếm tổ chức định giá tài sản có đủ năng lực cũng là những trở ngại lớn. Doanh nghiệp mong muốn có lộ trình áp dụng cụ thể, đồng thời được hỗ trợ về đào tạo chuyên môn và tháo gỡ những khác biệt giữa IFRS với chính sách thuế.
Không riêng Tập đoàn Hòa Phát, chia sẻ tại sự kiện, đại diện Vingroup, Eximbank, Vietnam Airlines… cũng cho biết sự cần thiết của việc áp dụng IFRS. Tuy nhiên, các doanh nghiệp vẫn gặp phải những thách thức trong quá trình áp dụng chuẩn mực kế toán quốc tế.
Từ góc độ tư vấn, bà Trần Thị Thúy Ngọc - Phó Tổng giám đốc, Lãnh đạo Khách hàng và Thị trường Deloitte Việt Nam cho biết, ngày càng nhiều doanh nghiệp tiếp cận IFRS như một phần trong chiến lược huy động vốn, mở rộng thị trường và nâng cao năng lực quản trị.
Theo bà Ngọc, nhiều ngân hàng đã chủ động nghiên cứu chuẩn mực quốc tế, xây dựng mô hình, thử nghiệm và từng bước chuẩn bị báo cáo tài chính theo IFRS.
Việc áp dụng IFRS giúp nâng cao tính minh bạch, khả năng so sánh thông tin tài chính, cải thiện chất lượng dữ liệu và tăng cường quản trị rủi ro. Đây là những yếu tố hỗ trợ doanh nghiệp tiếp cận nhà đầu tư, ngân hàng và thị trường vốn quốc tế.
Tuy nhiên, bà Ngọc lưu ý, mức độ sẵn sàng của doanh nghiệp còn khác nhau, phụ thuộc vào quy mô, ngành nghề, mô hình sở hữu và mức độ phức tạp của hệ thống quản trị.
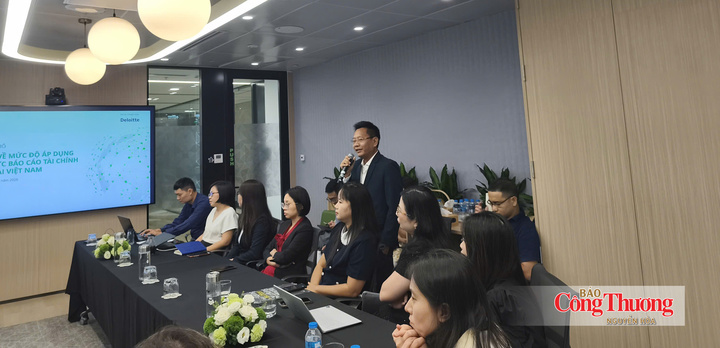
Đại diện Eximbank chia sẻ tại sự kiện.
Hoàn thiện chính sách, tháo gỡ điểm nghẽn về nhân lực
Phát biểu tại sự kiện, ông Đặng Quyết Tiến - Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) cho biết, Việt Nam đã chuẩn bị cho việc áp dụng IFRS từ năm 2020.
Theo ông Tiến, Bộ Tài chính đã ban hành Thông tư số 118/2026/TT-BTC về hướng dẫn đối tượng, phạm vi và thể thức áp dụng chuẩn mực quốc tế về kế toán tại Việt Nam. Mục tiêu được đặt ra là chậm nhất tháng 6/2027 công bố áp dụng IFRS trên diện rộng đối với các doanh nghiệp đủ điều kiện.
Liên quan đến những vướng mắc trong quá trình áp dụng IFRS được doanh nghiệp phản ánh, ông Đặng Quyết Tiến nhấn mạnh, việc thực hiện IFRS xuất phát từ quyền lợi doanh nghiệp và nhu cầu thị trường. Vì vậy, cơ quan quản lý nhà nước cũng phải điều chỉnh thể chế để đáp ứng yêu cầu áp dụng chuẩn mực quốc tế.
Một trong những giải pháp được các đại biểu đặc biệt quan tâm khi áp dụng IFRS là phát triển nguồn nhân lực. Bà Đặng Thị Mai Trang - Trưởng Đại diện tại Việt Nam của Viện Kế toán Công chứng Anh và xứ Wales (ICAEW) nhận định, nguồn nhân lực là thách thức chung trong quá trình triển khai IFRS.
Mặc dù ICAEW đã phối hợp với các cơ quan, trường đại học triển khai nhiều hoạt động đào tạo, khoảng cách giữa kiến thức lý thuyết và yêu cầu thực hành tại doanh nghiệp vẫn còn lớn. ICAEW đã triển khai chương trình chứng chỉ IFRS quốc tế tại Việt Nam, hướng tới đào tạo chuyên môn và đánh giá năng lực thông qua kỳ thi cấp chứng chỉ.
Thời gian tới, ICAEW mong muốn phối hợp với cơ quan nhà nước triển khai đào tạo theo hai cấp độ. Trong đó, chương trình nâng cao nhận thức dành cho lãnh đạo doanh nghiệp, giám đốc tài chính và cơ quan quản lý nhà nước; chương trình chuyên sâu tập trung vào đội ngũ kế toán viên trực tiếp thực hiện IFRS.
Sự kiện công bố khảo sát mức độ sẵn sàng áp dụng Chuẩn mực báo cáo tài chính quốc tế tại Việt Nam đánh dấu bước triển khai chính thức của hoạt động khảo sát, nhằm ghi nhận mức độ sẵn sàng của cộng đồng doanh nghiệp, nhận diện khó khăn, vướng mắc và tổng hợp nhu cầu hỗ trợ trong quá trình chuẩn bị áp dụng IFRS. Kết quả khảo sát là cơ sở định hướng và xây dựng lộ trình triển khai áp dụng IFRS phù hợp với thực tiễn tại Việt Nam giai đoạn 2027 - 2030.
Bảng khảo sát mức độ sẵn sàng áp dụng IFRS tại Việt Nam gồm 50 câu hỏi, nhằm đánh giá 6 phương diện, trong đó có mức độ sẵn sàng, nguồn lực, dữ liệu, công nghệ, khó khăn và nhu cầu hỗ trợ. Bộ câu hỏi được phân nhánh theo tình trạng áp dụng IFRS của doanh nghiệp, đồng thời xem xét các vấn đề về thuế, công bố thông tin chứng khoán và quản lý vốn nhà nước. Doanh nghiệp sẽ được hướng dẫn tổng hợp thông tin, trả lời trực tuyến và gửi phản hồi.