


 Tin Khu Vực

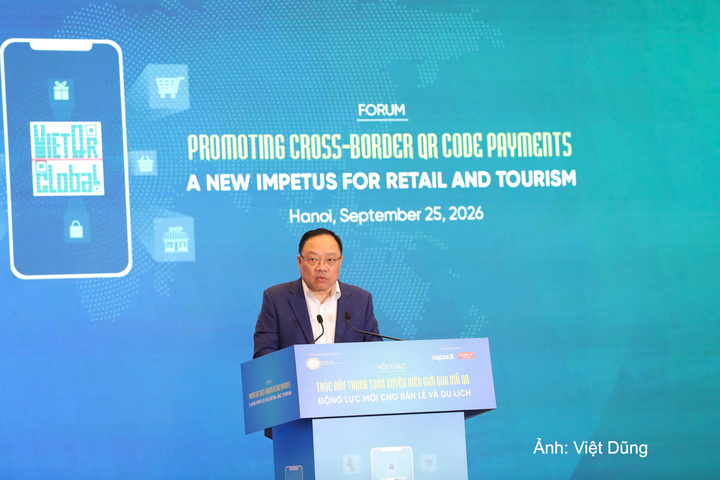
Đó là yêu cầu của Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng tại Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”.
Hội thảo do Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với Vụ Thanh toán, Ngân hàng Nhà nước và Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức trong bối cảnh ngành ngân hàng tiếp tục đẩy mạnh chuyển đổi số, mở rộng thanh toán không dùng tiền mặt và tăng cường kết nối hạ tầng thanh toán với các thị trường quốc tế.
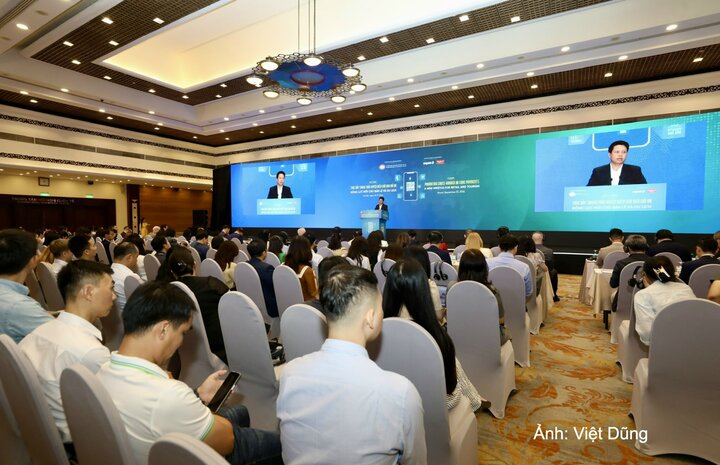
Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”.
Chuyển trọng tâm từ “kết nối được” sang “sử dụng được và sử dụng hiệu quả”
Phát biểu tại hội thảo, Phó Thống đốc Phạm Tiến Dũng cho biết, trong những năm qua, Việt Nam đã đạt được những bước tiến rõ nét về thanh toán không dùng tiền mặt. Hạ tầng thanh toán ngày càng hiện đại, các phương thức thanh toán số ngày càng phổ biến, trong đó thanh toán qua mã QR đã trở thành phương thức quen thuộc đối với người dân và doanh nghiệp.
Đây là nền tảng để Việt Nam tiếp tục mở rộng khả năng kết nối thanh toán với các quốc gia, vùng lãnh thổ. Tuy nhiên, theo Phó Thống đốc, câu chuyện không chỉ nằm ở công nghệ hay một mã QR mà quan trọng hơn là làm thế nào để những kết nối thanh toán đó tạo ra giá trị thực cho nền kinh tế.
Hạ tầng thanh toán và hệ sinh thái thanh toán số tại Việt Nam đang tạo nền tảng cho việc mở rộng thanh toán xuyên biên giới. Theo Ngân hàng Nhà nước, đến hết năm 2025, gần 89% người dân Việt Nam từ 15 tuổi trở lên có tài khoản giao dịch tại ngân hàng hoặc tổ chức được phép khác; giá trị thanh toán không dùng tiền mặt gấp hơn 28 lần GDP.
Trong giai đoạn 2021-2025, số lượng và giá trị giao dịch thanh toán không dùng tiền mặt bình quân hằng năm tăng tương ứng 58,86% và 24,36%. Nhiều tổ chức tín dụng ghi nhận tỷ lệ giao dịch qua kênh số đạt trên 95%.
Đà tăng trưởng tiếp tục được duy trì trong năm 2026. Trong 8 tháng năm 2026 so với cùng kỳ năm 2025, giao dịch thanh toán không dùng tiền mặt tăng 34,56% về số lượng và 13,26% về giá trị. Giao dịch qua Internet tăng 46,57% về số lượng và 21,77% về giá trị; qua điện thoại di động tăng 35,33% về số lượng và 2,39% về giá trị.
Riêng thanh toán bằng phương thức QR code đạt 311 triệu giao dịch, với giá trị 274,2 nghìn tỷ đồng, tăng 6,66% về số lượng và 25,85% về giá trị.
Trên nền tảng đó, Ngân hàng Nhà nước đã triển khai hợp tác thanh toán bán lẻ song phương qua mã QR giữa Việt Nam và các quốc gia như Thái Lan, Lào, Campuchia, Trung Quốc, Hàn Quốc, Singapore, đồng thời tiếp tục triển khai hợp tác với một số quốc gia khác.
Theo số liệu từ NAPAS, VietQRGlobal đang ghi nhận tốc độ tăng trưởng cao tại các thị trường đã kết nối. Trong 8 tháng năm 2026, số lượng giao dịch của du khách từ Thái Lan, Lào và Campuchia tại Việt Nam tăng 8 lần, trong khi giá trị giao dịch tăng 6 lần so với cùng kỳ năm 2025. Ở chiều ngược lại, giao dịch của người Việt Nam tại ba thị trường này tăng 5 lần về số lượng và 4 lần về giá trị.
Trung Quốc là thị trường được mở rộng kết nối sau nhóm các nước Đông Nam Á. NAPAS chính thức công bố dịch vụ kết nối với UPI vào tháng 12/2025, Alipay vào tháng 4/2026 và Weixin Pay vào tháng 8/2026. Chỉ sau bốn tháng mở rộng kết nối, đến tháng 8/2026, giao dịch của du khách Trung Quốc sử dụng ứng dụng thanh toán của Trung Quốc để quét mã VietQRGlobal tại Việt Nam tăng 3 lần về số lượng và 4 lần về giá trị so với tháng 4/2026.
NAPAS cũng đã hoàn thành kết nối thanh toán QR xuyên biên giới với Singapore cho cả hai chiều; với Hàn Quốc, chiều thanh toán của khách hàng Hàn Quốc tại Việt Nam đã hoàn tất và sẽ tiếp tục mở rộng chiều thanh toán ngược lại. Như vậy, đến nay NAPAS đã hoàn thành triển khai kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á.
Tuy nhiên, từ nền tảng kết nối đã hình thành, yêu cầu đặt ra là làm sao để các dịch vụ này được sử dụng rộng hơn, thường xuyên hơn và tạo ra giá trị rõ nét hơn cho người dân, doanh nghiệp.
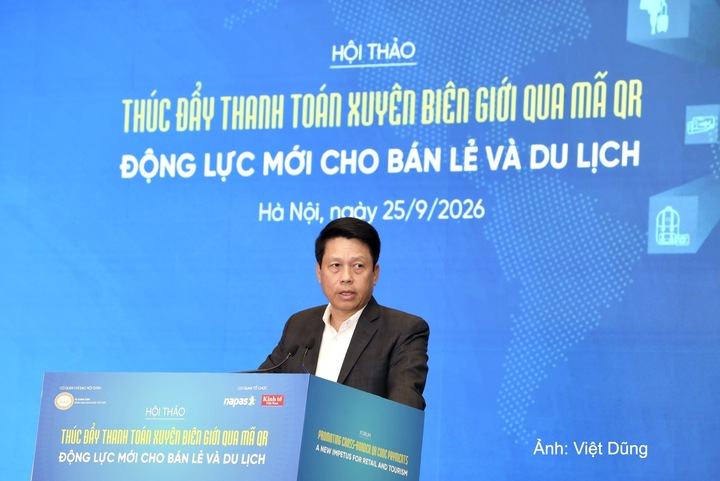
Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng phát biểu tại hội thảo.
Phó Thống đốc Phạm Tiến Dũng nhấn mạnh: “Thanh toán xuyên biên giới qua mã QR cần chuyển trọng tâm từ "kết nối được" sang "sử dụng được và sử dụng hiệu quả". Thành công không nên chỉ được nhìn qua số lượng thị trường đã kết nối, mà cần được đánh giá bằng mức độ sử dụng thực tế, độ phủ đơn vị chấp nhận thanh toán, chất lượng dịch vụ, chi phí, sự thuận tiện và giá trị mà kết nối đó mang lại cho người dân và doanh nghiệp”.
Theo ông, việc mở rộng kết nối thanh toán xuyên biên giới cần xuất phát từ nhu cầu kinh tế thực, gắn với dòng chảy du lịch, thương mại, đầu tư và nhu cầu thanh toán giữa Việt Nam với từng quốc gia, vùng lãnh thổ.
Để kết nối thanh toán trở thành kết nối kinh tế
Từ góc độ người sử dụng, thanh toán QR xuyên biên giới có thể tạo ra trải nghiệm tương tự như khi thực hiện giao dịch tại quốc gia của mình. Khách quốc tế đến Việt Nam có thể sử dụng ứng dụng thanh toán quen thuộc để chi trả tại khách sạn, nhà hàng, cửa hàng hay hộ kinh doanh. Người Việt Nam khi ra nước ngoài cũng có thể thanh toán bằng ứng dụng ngân hàng, ví điện tử của mình.
Theo thông tin tại hội thảo, giao dịch được xử lý trực tiếp giữa hai đồng bản tệ thông qua hạ tầng quyết toán của các bên tham gia, qua đó giảm chi phí liên quan đến chuyển đổi ngoại tệ và mang lại lợi ích về tỷ giá cho người dùng.
Với các điểm chấp nhận thanh toán, VietQRGlobal cũng mở ra khả năng tiếp cận dòng khách quốc tế mà không phải đầu tư hạ tầng phức tạp. Nhà hàng, khách sạn, hộ kinh doanh, cửa hàng nhỏ lẻ có thể phục vụ khách quốc tế thông qua phương thức thanh toán quen thuộc với họ.
Chi phí chấp nhận thanh toán qua VietQRGlobal dự kiến khoảng 1,5% giá trị giao dịch, thấp hơn mức 2,4-3% của các loại thẻ quốc tế phát hành ngoài Việt Nam. Theo tài liệu tại hội thảo, chi phí chấp nhận thanh toán qua VietQRGlobal có thể thấp hơn khoảng 37,5-50% so với thẻ quốc tế.
Phó Thống đốc Phạm Tiến Dũng cho rằng, phát triển thanh toán bán lẻ xuyên biên giới qua mã QR cần được nhìn nhận rộng hơn, từ kết nối hạ tầng thanh toán đến kết nối người dân, doanh nghiệp; từ kết nối hệ thống đến hỗ trợ dòng chảy của du lịch, bán lẻ, thương mại và dịch vụ. “Kết nối hạ tầng là điểm khởi đầu, còn kết nối kinh tế mới là mục tiêu cần hướng tới”, ông nói.
Ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán phát biểu tại hội thảo.
Cùng quan điểm này, ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán, nhấn mạnh: “Thanh toán QR xuyên biên giới không chỉ là câu chuyện của công nghệ thanh toán, mà còn là một cấu phần của hạ tầng kinh tế số, một công cụ hỗ trợ trực tiếp cho giao thương, du lịch và tiêu dùng”.
Theo ông Phạm Anh Tuấn, mục tiêu trong giai đoạn tới không chỉ là mở rộng mạng lưới thanh toán xuyên biên giới, mà quan trọng hơn là gia tăng mức độ sử dụng, bảo đảm an toàn, nâng cao hiệu quả và tạo ra nhiều giá trị hơn cho nền kinh tế.
Để thực hiện mục tiêu này, hội thảo tập trung thảo luận các vấn đề liên quan đến mở rộng hạ tầng VietQRGlobal; tối ưu trải nghiệm thanh toán cho người Việt Nam ra nước ngoài và khách quốc tế đến Việt Nam; mở rộng mạng lưới chấp nhận VietQRGlobal tại trung tâm thương mại, khu du lịch, nhà hàng, khách sạn, cửa hàng và hộ kinh doanh; chính sách hỗ trợ đối với các điểm chấp nhận thanh toán; đồng thời nâng cao yêu cầu về an toàn, bảo mật trong bối cảnh tội phạm công nghệ ngày càng gia tăng.
Cùng với mở rộng mạng lưới, yêu cầu về an toàn và niềm tin được đặt ra xuyên suốt. Ngân hàng Nhà nước cho biết đã thường xuyên, chủ động chỉ đạo các tổ chức cung ứng dịch vụ thanh toán, dịch vụ trung gian thanh toán tăng cường các biện pháp bảo đảm an ninh, an toàn.
Từ yêu cầu đó, thanh toán xuyên biên giới qua QR đang được đặt trong một bài toán rộng hơn về khả năng tương tác, chuẩn hóa và phối hợp giữa các bên tham gia. Một trải nghiệm đơn giản đối với khách hàng đòi hỏi phía sau là cơ chế vận hành rõ ràng, an toàn, minh bạch và hiệu quả.
Theo ông Phạm Anh Tuấn, những điều tưởng như rất nhỏ, khi được nhân lên ở quy mô lớn, sẽ tạo nên những kết nối kinh tế thực sự. Đây cũng là hướng tiếp cận được đặt ra cho VietQRGlobal trong giai đoạn tiếp theo, không chỉ mở rộng số lượng thị trường kết nối mà tiếp tục mở rộng mạng lưới chấp nhận, nâng chất lượng dịch vụ, tăng mức độ sử dụng và bảo đảm an toàn cho các giao dịch xuyên biên giới.
Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng nhấn mạnh: Khi không gian thanh toán vượt qua biên giới quốc gia, sự tham gia của nhiều chủ thể, nhiều hệ thống và nhiều khuôn khổ pháp lý khiến yêu cầu quản trị trở nên phức tạp hơn. Vì vậy, cùng với mở rộng mạng lưới cần đặc biệt coi trọng an toàn, bảo mật, phòng chống gian lận, phòng chống rửa tiền, bảo vệ dữ liệu, bảo vệ quyền lợi khách hàng và bảo đảm hoạt động thanh toán, quyết toán thông suốt do đó an toàn và niềm tin phải là điều kiện xuyên suốt.