


 Tin Khu Vực

Gian lận chạy cùng tốc độ thanh toán
Thanh toán số càng nhanh, khoảng thời gian để phát hiện và ngăn chặn một giao dịch gian lận càng bị thu hẹp. Theo số liệu của Ngân hàng Nhà nước, giá trị thanh toán không dùng tiền mặt năm 2025 tương đương khoảng 28 lần GDP. Khối lượng thanh toán QR tăng bình quân khoảng 106% mỗi năm; tại nhiều ngân hàng, tỷ lệ giao dịch thực hiện trên kênh số có thể lên tới 98%.
Tốc độ đó cũng đang tạo ra một cuộc đua mới trong phòng chống gian lận. Chia sẻ tại hội thảo “Phòng chống rủi ro gian lận trong lĩnh vực tài chính - ngân hàng” tổ chức mới đây, ông Jonathan Bautista, Giám đốc Giải pháp khu vực châu Á - Thái Bình Dương của Tập đoàn BPC cho rằng, khi thanh toán ngày càng nhanh hơn, gian lận cũng có thể diễn ra với tốc độ nhanh hơn. Điều này kéo theo yêu cầu rút ngắn thời gian phát hiện, ra quyết định và phản ứng của các tổ chức tài chính.
Không gian gian lận vì thế không còn giới hạn ở những phương thức truyền thống. Theo ông Hà Hải Quang, Giám đốc Tư vấn rủi ro của KPMG, các xu hướng gian lận trên thế giới có thể nhanh chóng xuất hiện tại Việt Nam khi công nghệ, thương mại và dịch vụ tài chính ngày càng kết nối sâu hơn. Sự phát triển nhanh của trí tuệ nhân tạo (AI) tiếp tục rút ngắn khoảng cách từ khi một hình thức gian lận mới xuất hiện trên thế giới đến khi được áp dụng tại Việt Nam.
Khảo sát toàn cầu của KPMG về gian lận trong ngành Ngân hàng ghi nhận nhiều hình thức như lừa đảo thương mại điện tử và mua sắm trực tuyến, gian lận đầu tư, lừa đảo tình cảm, yêu cầu thanh toán trước, giả mạo email doanh nghiệp và sử dụng deepfake (dùng để tạo ra hoặc chỉnh sửa hình ảnh, video và âm thanh giả mạo giống hệt người thật). Công nghệ không nhất thiết tạo ra những hình thức gian lận hoàn toàn mới, nhưng giúp các đối tượng mở rộng quy mô và thay đổi cách thức thực hiện.
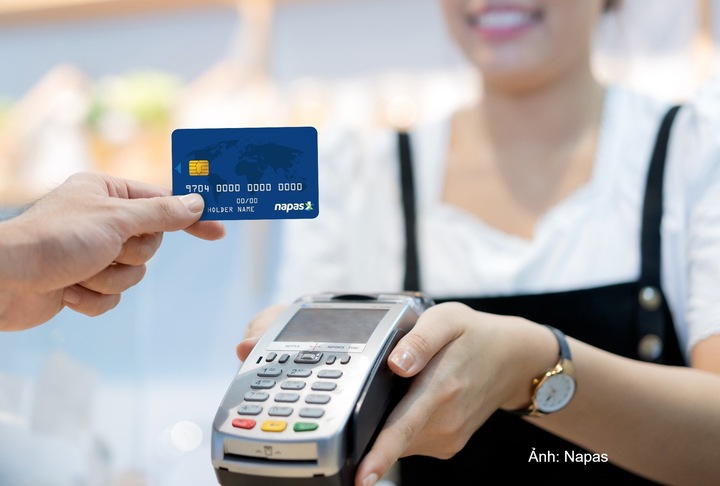
Khi thanh toán ngày càng nhanh hơn, gian lận cũng có thể diễn ra với tốc độ nhanh hơn.
Báo cáo đánh giá mối đe dọa gian lận tài chính toàn cầu của INTERPOL công bố tháng 3/2026 cũng cho thấy, gian lận tài chính đang ngày càng được “công nghiệp hóa”. Thiệt hại trên toàn cầu trong năm 2025 được ước tính khoảng 442 tỷ USD và xu hướng này được dự báo tiếp tục gia tăng trong 3-5 năm tới, trong đó AI là một trong những yếu tố thúc đẩy.
Tại Việt Nam, những hình thức tương tự đã xuất hiện với nhiều phương thức như sử dụng AI, deepfake, deep voice; mạo danh và thao túng người chuyển tiền; tin nhắn giả mạo Brandname, website và ứng dụng giả; mã độc di động và chiếm quyền điều khiển thiết bị từ xa; gian lận đầu tư, tiền mã hóa, việc làm trực tuyến, đánh cắp danh tính và gian lận eKYC.
Theo bà Dita Mustika, Chuyên viên Tư vấn Giải pháp khu vực châu Á - Thái Bình Dương của Tập đoàn BPC, thực trạng gian lận tại Việt Nam đang chuyển dịch từ việc tấn công ở khâu xác minh danh tính, định danh khách hàng sang nhắm vào các giao dịch đang diễn ra và thao túng khách hàng trên ứng dụng ngân hàng.
Dù các biện pháp xác thực sinh trắc học đã góp phần làm giảm tỷ lệ nạn nhân, thiệt hại tài chính vẫn ở mức cao. Tỷ lệ người bị lừa đảo trong năm 2025 giảm từ 0,45% xuống 0,18% so với năm 2024. Hệ thống SIMO, được giới thiệu là hệ thống cảnh báo sớm các tài khoản nghi ngờ lừa đảo trực tuyến do Ngân hàng Nhà nước vận hành, đã góp phần ngăn chặn khoảng 2,57 nghìn tỷ đồng giao dịch. Tuy nhiên, thiệt hại do gian lận trực tuyến vẫn ở mức trên 6.000 tỷ đồng trong năm 2025.
Đáng chú ý, thách thức không chỉ nằm ở việc phát hiện một giao dịch bất thường. Một ngân hàng thường chỉ nhìn thấy phần giao dịch diễn ra trong hệ thống của mình, trong khi dòng tiền gian lận có thể nhanh chóng đi từ ngân hàng này sang ngân hàng khác, qua nhiều tài khoản trung gian rồi tiếp tục phân tán.
Khi đó, một giao dịch đứng riêng lẻ có thể không bộc lộ đầy đủ rủi ro. Chỉ khi kết nối được các giao dịch, tài khoản, thiết bị và mối quan hệ liên quan, ngân hàng mới có thể nhìn thấy rõ hơn đường đi của dòng tiền.
Nhận diện rủi ro sớm, phản ứng kịp thời, song phải bảo đảm trải nghiệm khách hàng
Một trong những thay đổi quan trọng trong phòng chống gian lận là chuyển từ câu hỏi “ai đang thực hiện giao dịch?” sang câu hỏi “hành vi đang diễn ra có phù hợp với khách hàng hay không?”.
Ông Jonathan Bautista cho rằng cần phân biệt giữa xác thực khách hàng và quản lý gian lận. Xác thực nhằm trả lời người thực hiện giao dịch có thực sự là khách hàng hay không, thông qua mật khẩu, PIN, OTP, thiết bị hoặc sinh trắc học. Trong khi đó, quản lý gian lận phải trả lời câu hỏi sâu hơn: hành vi đang diễn ra có phù hợp với chính khách hàng đó hay không.
Thực tế, người thực hiện giao dịch có thể đúng là chủ tài khoản, tài khoản không bị chiếm quyền và toàn bộ quy trình xác thực đều hợp lệ, nhưng quyết định chuyển tiền lại xuất phát từ việc khách hàng bị lừa hoặc thao túng. Do đó, chỉ xác định đúng danh tính chưa đủ. Ngân hàng còn phải hiểu hành vi thông thường của khách hàng để nhận diện những thay đổi bất thường.
Theo ông Bautista, một cách tiếp cận hiện đại đối với quản lý gian lận có thể được xây dựng theo chu trình gồm 5 bước: Hiểu - Phát hiện - Kết nối - Hành động - Học hỏi. Ngân hàng trước hết phải hiểu hành vi bình thường của từng khách hàng, sau đó phát hiện sự thay đổi, kết nối giao dịch với các tài khoản, thiết bị hoặc mối quan hệ liên quan, hành động khi vẫn còn thời gian và sử dụng kết quả điều tra để cải thiện những quyết định tiếp theo.
Chẳng hạn, một giao dịch chuyển 80 triệu đồng nếu chỉ nhìn riêng có thể chưa phải dấu hiệu bất thường. Nhưng mức độ rủi ro sẽ khác nếu khách hàng trước đó thường chỉ chuyển dưới 10 triệu đồng, người thụ hưởng là tài khoản mới, giao dịch được thực hiện lúc 1 giờ 37 phút sáng trên một thiết bị mới và tài khoản nhận tiền có liên hệ với những tài khoản từng được báo cáo.
Khi đó, thời gian trở thành yếu tố quyết định. Theo ví dụ được ông Jonathan Bautista đưa ra, chỉ khoảng 8 giây sau khi khách hàng chuyển 80 triệu đồng vào tài khoản A, số tiền có thể đã được chia nhỏ sang các tài khoản B, C, D và tiếp tục phân tán. Khoảng 32 giây sau, dòng tiền có thể đã đi tới nhiều tài khoản cuối. Nếu quan sát từng giao dịch riêng biệt, dấu hiệu bất thường có thể chưa rõ. Nhưng khi nhìn toàn bộ mạng lưới, bức tranh rủi ro sẽ khác.
Bởi vậy, cảnh báo chỉ thực sự có giá trị khi ngân hàng vẫn còn thời gian để hành động. Phản ứng cũng cần tương ứng với mức độ rủi ro thay vì khóa mọi giao dịch có dấu hiệu nghi ngờ. Với giao dịch rủi ro thấp, ngân hàng có thể cho phép thực hiện kèm cảnh báo; giao dịch bất thường hơn có thể yêu cầu xác minh bổ sung; trường hợp rủi ro cao có thể tạm giữ để kiểm tra; còn giao dịch có mức độ tin cậy cao là gian lận có thể bị từ chối.
Ở góc nhìn rộng hơn, ông Hà Hải Quang cho rằng phòng chống gian lận không thể chỉ phụ thuộc vào một công cụ công nghệ. Mô hình hiện đại cần kết hợp giám sát theo thời gian thực, phân tích hành vi khách hàng, nhận diện thiết bị, phát hiện mạng lưới tài khoản nhận tiền, AI/ML, chấm điểm rủi ro theo thời gian thực và công cụ hỗ trợ điều tra.
Quan trọng hơn, quản trị rủi ro gian lận cần được nhìn nhận như một hệ thống tổng thể, kết nối chiến lược, khung quản trị, chính sách, quy trình, con người, công nghệ, dữ liệu và phân tích. Năng lực chống gian lận của ngân hàng vì thế không chỉ nằm ở việc sở hữu công nghệ hiện đại, mà ở khả năng kết nối các yếu tố này để nhận diện rủi ro sớm, phản ứng kịp thời, đồng thời bảo đảm trải nghiệm khách hàng, phát triển kinh doanh và tuân thủ.
Cuộc rượt đuổi phía sau mỗi giao dịch số vì thế không chỉ diễn ra giữa ngân hàng và một giao dịch đáng ngờ. Đó là cuộc đua với tốc độ của dòng tiền, nơi vài giây có thể quyết định khả năng ngăn chặn hay để tiền tiếp tục đi qua những tài khoản trung gian.
Những dòng tiền gian lận có thể đi qua nhiều nền tảng trong thời gian rất ngắn, sau đó được phân tán và rút khỏi hệ thống. Vì vậy, theo bà Dita Mustika, việc phát hiện gian lận cần tập trung nhiều hơn vào sự liên quan, mối quan hệ giữa các tài khoản, thay vì chỉ xem xét từng giao dịch riêng lẻ.
Theo các chuyên gia, trong môi trường thanh toán số, khi một giao dịch được hoàn tất chỉ bằng vài thao tác, phía sau nó là một hệ thống phải liên tục quan sát, đối chiếu và đưa ra quyết định. Tốc độ của giao dịch càng được rút ngắn, yêu cầu phản ứng của ngân hàng càng phải tính bằng giây.